레이블이 한국부동산-가격전망인 게시물을 표시합니다. 모든 게시물 표시

2026년 8월 23일 일요일

생각정리 349 (* 한국 도심 아파트가격 전망)


개인적으로 현 정권이 장기적으로 정치적 동력을 유지할 수 있느냐는 결국 민생, 그중에서도 주거비와 부동산 정책의 성패에 상당 부분 달려 있다고 생각한다.

생각정리 108 (*2026년 예산안)에서 대략적으로 추정했던 서울 도심 아파트가격의 상승 경로는 이미 예상보다 훨씬 빠르게 상단으로 이탈하고 있다.

당시에는 M2 증가와 자산가격 사이의 관계를 중심으로 향후 가격을 추정했지만, 지금 돌아보면 유동성이 얼마나 늘어나는지만큼 그 돈이 누구에게 집중되는지, 그리고 시장에서 실제 거래 가능한 주택의 공급과 회전율이 어떻게 변하는지를 충분히 고려하지 못했던 것 같다.

그래서 이번에는 당시 전망과 실제 시장이 어디에서, 왜, 얼마나 달라졌는지를 다시 확인하고, 앞으로 서울 도심 부동산을 판단할 때 M2 외에 어떤 변수들을 추가로 봐야 하는지를 정리해 기록해본다.

M2보다 중요한 것


2025년 11월 1일, 2026년 예산안을 보면서 앞으로 한국 경제가 다시 한번 확장재정 → 유동성 증가 → 자산가격 상승의 경로로 들어갈 가능성이 높다고 기록한 적이 있다.

당시 가장 중요하게 봤던 변수는 M2였다.

2025년 말부터 2030년까지 M2가 약 40% 증가하고, 서울 도심 아파트가격은 M2 대비 0.4~0.6 정도의 탄력성을 가진다고 가정해 중앙값 기준 약 +18% 정도 상승할 것으로 추정했다.

약 10개월이 지난 지금 다시 보면 흥미로운 점이 있다.

M2 전망은 생각보다 크게 틀리지 않았는데, 서울 도심 아파트가격 전망은 크게 빗나가기 시작했다.

왜 그랬을까.

지금 다시 생각해보면 당시 모델에서 가장 중요한 변수 몇 가지를 빠뜨렸던 것 같다.


1. 2025년 11월 전망과 현재


당시 예상과 현재까지의 흐름을 비교하면 다음과 같다.


한국은행에 따르면 2026년 6월 M2는 전년 동월 대비 6.0% 증가했다. 당시 생각했던 7%대 중후반보다 오히려 낮다. (한국은행)

그런데 서울 아파트 실거래가격은 5월 이미 전년 대비 13.47% 상승했고, 6월에는 한 달 만에 다시 2.50% 상승했다. 6월 월간 상승률은 2021년 급등기보다도 높은 수준이다. (서울특별시)

즉 당시 사용했던

ΔHousing Price ≈ ε × ΔM2

라는 모델의 ε가 생각했던 것처럼 안정적인 값이 아니었다는 의미이다.

문제는 M2가 아니라 M2가 주택가격으로 전달되는 과정에 있었다.


2. 첫 번째 오류: M2를 원인변수처럼 너무 크게 봤다


당시에는 M2가 늘어나면 일정 비율이 주택가격으로 전이된다고 생각했다.

지금은 이 접근 자체를 수정할 필요가 있다고 본다.

M2는 경제 안에 존재하는 광의유동성의 총량을 보여주지만,

누가 그 돈을 가지고 있는지

어떤 자산을 사고 싶은지

얼마나 대출을 받을 수 있는지

시장에 실제로 몇 채가 매물로 나오는지

는 알려주지 않는다.

예를 들어 M2가 10% 증가해도 증가한 돈이 저소득층의 소비와 정기예금에 집중된다면 서울 30억원 아파트에 미치는 영향은 작다.

반대로 M2가 5%밖에 늘지 않아도 그 돈이 삼성전자·SK하이닉스 주식을 대규모로 보유한 고소득 가계에 집중되고 해당 가계의 금융자산이 수억원씩 증가한다면 서울 핵심지 주택에는 훨씬 큰 영향을 줄 수 있다.

결국 내가 당시 놓쳤던 것은 Money Supply와 Money Distribution의 차이였다.


3. 두 번째 오류: 반도체 소득이 ‘평균적인 소득’이 아니었다


현재 한국 경제가 정확히 이 모습을 보여주고 있다.

KDI는 2026년 경제성장률을 3.2%, 2027년을 2.2%로 전망하면서 성장의 핵심 원인을 글로벌 AI 투자와 메모리 반도체 호황에서 찾고 있다.

흥미로운 것은 동시에 민간소비 증가율은 2026년 2.3%, 2027년 2.0%에 그칠 것으로 전망한다는 점이다.

KDI가 직접 지적한 이유도 명확하다.

소득 증가가 반도체 부문에 편중되어 있기 때문이다. (한국개발연구원)

이 부분이 상당히 중요하다.

경제 전체의 소득이 3% 늘어나는 것과, 특정 산업 종사자·주주·자산가의 소득과 금융자산이 크게 증가하는 것은 자산시장에 전혀 다른 결과를 만든다.

이번 사이클의 구조는 오히려

AI Demand
→ Memory Price·Volume
→ Samsung·SK hynix Earnings
→ Stock Price·Dividend·Bonus
→ Household Financial Wealth
→ Seoul Prime Housing

에 가깝다.

삼성전자는 2026년 약 90조~110조원 규모의 주주환원을 발표했고, 3분기에만 약 30조원의 현금배당을 계획하고 있다. (Samsung Global Newsroom)

따라서 이번 부동산 사이클의 유동성은 2020년처럼 은행 대출에서만 만들어지는 것이 아니다.

기업의 Balance Sheet가 주식시장을 거쳐 가계의 Balance Sheet로 이동하는 과정이 동시에 진행되고 있다.

이 점을 2025년 11월 모델에서는 거의 반영하지 못했다.


4. 세 번째 오류: Housing Stock과 매물공급을 같은 것으로 봤다


당시 모델에서 가장 크게 빠진 변수는 아마 이것일 가능성이 높다.

주택가격을 생각할 때 나는 주로 입주물량을 공급으로 생각했다.

하지만 실제 가격을 결정하는 것은 전체 주택 숫자가 아니라 그 순간 시장에 실제로 나와 있는 매물이다.

이를 단순화하면 다음과 같다.

Effective Sale Supply
= Housing Stock × Willingness to Sell × Turnover Rate

주택의 물리적 재고가 그대로 존재하더라도 보유자가 팔지 않고, 갈아타기가 막히고, 거래비용이 높아지면 실제 시장의 공급은 급감할 수 있다.

이 부분을 반영하면 2026년 시장이 훨씬 쉽게 설명된다.

대출규제는 분명 수요를 줄인다.

하지만 동시에

대출규제
→ 갈아타기 어려움
→ 기존주택 매도 감소
→ Turnover Rate 하락

이라는 공급 측 효과도 만든다.

따라서

수요 -30%

가 발생했더라도

거래 가능한 공급 -50%

가 발생하면 가격은 오를 수 있다.

거래량 감소와 가격 상승이 동시에 나타나는 현상이 반드시 비정상적인 것은 아니다.


5. 거래량이 줄어드는데 가격이 오르는 이유


6월 서울의 실제 움직임도 흥미롭다.

서울시 자료에 따르면 6월 토지거래허가 신청 건수는 최고점이었던 4월 대비 약 40% 감소했다.

그런데 같은 기간 토지거래허가 신청가격은 전월 대비 2.67% 상승했다.

서울시는 다주택자 양도세 중과 유예 종료를 앞두고 나왔던 급매물이 대부분 소진된 뒤 기존 호가 중심의 거래가 이루어진 점을 이유로 설명했다. (서울특별시)

이 현상은 당시 M2 모델에는 존재하지 않았다.

과거 모델에서는 거래량이 줄어들면 대체로 수요가 약해지고 가격탄력성도 낮아질 것으로 생각했다.

그러나 실제로는

거래량 감소
≠ 수요 소멸

일 수 있다.

오히려

Low Turnover
→ Few Listings
→ Marginal Buyer Competition
→ Higher Clearing Price

가 가능하다.

결국 부동산가격을 결정하는 것은 전체 거래량보다 마지막 한 채를 놓고 경쟁하는 매수자와 매도자의 상대적 힘이다.


6. 전세의 월세화도 당시에는 과소평가했다


또 하나 생각하지 못했던 것이 전세이다.

과거 전세는 단순한 임대제도가 아니라 한국 주택시장의 독특한 민간 금융시스템이었다.

집주인은 큰 전세보증금을 사실상 저금리 장기자금처럼 사용할 수 있었고, 투자자는 이를 레버리지로 활용할 수 있었다.

따라서 전세가 줄어드는 것은 분명 주택가격에 하방요인이 될 수 있다.

Jeonse ↓
→ Gap Leverage ↓
→ Investment Demand ↓

이 경로는 여전히 유효하다.

그러나 반대쪽도 있다.

서울 아파트 임대차 시장에서 6월 월세 거래비중은 이미 **54.1%**로 전세의 45.9%를 넘어섰고, 5월 전세 실거래가격도 전월 대비 1.04% 상승했다. (서울특별시)

전세가 줄어들면서 월세가 계속 상승하면 일정 수준 이상의 자기자본을 가진 실수요자의 계산은 달라질 수 있다.

Rent Cost ↑
→ Rent vs Buy Threshold ↓
→ Buying Preference ↑

즉 전세 감소는 투자수요에는 부정적이면서도, 동시에 높은 월세를 감당해야 하는 실수요자의 매수 전환을 자극할 수 있다.

지역별로 결과가 달라질 수밖에 없는 이유이다.


7. 세제와 대출규제는 ‘가격대’를 만든다


당시에는 서울 부동산을 하나의 시장으로 봤다.

지금은 이것도 잘못된 접근이었다고 생각한다.

현재 수도권·규제지역의 주택구입 목적 주담대는

15억원 이하 → 최대 6억원

15억~25억원 → 최대 4억원

25억원 초과 → 최대 2억원

으로 크게 나뉜다. (금융위원회)

여기에 2026년 세제개편에서는 실거주 1주택자의 종부세 기본공제를 확대해 시가 약 20억원 이하를 과세대상에서 제외하고, 20억~30억원 구간의 부담은 낮추는 반면 40억~50억원 이상의 고가주택 부담은 확대하는 방향이 제시됐다. (대한민국 정책브리핑)

따라서 향후 서울은 하나의 Housing Market이 아니라

15억원 이하 Leveraged Market

20억~25억원 Upper-Middle Equity Market

25억원 이상 Cash-heavy Market

50억원 이상 UHNW Scarcity Market

으로 분리될 가능성이 높다.

특히 20억~25억원 구간은

**세 부담 상대적 우위

  • 4억원 주담대

  • 핵심지 진입 가능가격**

이 동시에 만나는 독특한 구간이다.

반대로 가격이 25억원을 넘어가는 순간 대출한도가 4억원에서 2억원으로 줄어든다.

따라서 이 구간에서는

Price Rise
→ Mortgage Cliff
→ Demand Resistance

가 발생한다.

앞으로 특정 단지들이 24억~25억원 부근에서 호가와 거래가 집중되는 Bunching Effect가 나타날 가능성도 있다고 본다.


8. 2027년에는 여기에 재정까지 한 단계 더 커진다


2026년 재정확대만으로 끝나는 것도 아니다.

정부는 현재 2027년 예산을 800조원+α 규모로 편성하는 방향을 공식적으로 추진하고 있다.

[단독] 내년 820조 ‘수퍼 예산’…역대최대 90조 늘려 민생·미래 투자


동시에 미래대응기금을 신설해 청년·성장동력·지방·교육·인재 분야에 투자한다는 방향도 제시했다. (국무조정실)

정부, '100조+α' 미래대응기금 신설… 반도체 세수 증가분 투입

따라서 반도체 호황에서 발생하는 소득은 두 경로를 동시에 가진다.

첫 번째는

Memory Earnings
→ Corporate Cash
→ Dividend·Buyback
→ Household Wealth

이다.

두 번째는

Memory Earnings
→ Corporate Tax
→ Government Revenue
→ Fiscal Spending
→ Domestic Nominal Income

이다.

다만 이것을 단순히 “정부가 돈을 풀기 때문에 M2가 폭증한다”고 표현하는 것은 정확하지 않다.

한국은행은 이미 7월 기준금리를 2.50%에서 2.75%로 인상했다.

성장세 강화, 목표를 웃도는 물가, 금융안정 위험을 이유로 든 결정이다. (한국은행)

결국 2027년은

Fiscal Accelerator

와

Monetary Brake

가 동시에 작동하는 해가 될 가능성이 높다.


9. M2 전망 자체는 오히려 크게 달라지지 않았다


재미있는 것은 지금 다시 추정해도 2030년까지의 M2 총량 전망은 2025년 당시와 크게 다르지 않다는 점이다.

현재 개인적인 중앙가정은 다음과 같다.


2025년 말에서 2030년까지 누적 약 **+37%**이다.

2025년 11월 당시 전망했던 **+39.5%**와 사실 거의 차이가 없다.

이 숫자가 오히려 중요한 힌트를 준다.

M2 전망이 틀려서 서울 아파트 전망이 틀어진 것이 아닐 가능성이 높다.

M2는 비슷하게 증가했는데 부동산가격은 예상보다 훨씬 많이 올랐다.

그렇다면 틀린 것은 M2가 아니라 Housing Transmission Function이다.


10. 새로운 모델: M2보다 유효수요와 유효공급


앞으로는 서울 도심 주택가격을 다음과 같이 생각하는 편이 더 적절해 보인다.

Effective Demand

= Liquidity
× Household Equity
× Credit Availability
× Buying Urgency

반면

Effective Supply

= Housing Stock
× Willingness to Sell
× Turnover Rate

그리고 가격압력은 결국

Price Pressure
∝ Effective Demand / Effective Supply

에 의해 결정된다고 생각한다.

이 모델에서는 M2가 늘어나도 매물이 동시에 크게 늘어나면 가격반응은 약하다.

반대로 M2 증가율이 높지 않아도

주식 Wealth 증가

대출 가능한 특정 가격대로 수요 집중

전월세 상승에 따른 매수 압력

매물 회전율 감소

가 동시에 발생하면 서울 핵심지 가격은 훨씬 빠르게 오를 수 있다.

2026년은 정확히 후자의 사례에 가까워 보인다.


11. 서울 도심 아파트 전망도 다시 수정할 필요가 있다


따라서 2025년 당시의

2030년 서울 도심 +18%

전망은 폐기하는 것이 맞다.

현재 중앙 시나리오는 다음과 같다.

2025년 말 가격을 100으로 두면,


중앙값 기준 2025년 말 대비 2030년 누적 상승률은 약 **+51%**이다.

시나리오별로는 대략

  • Low: 약 +25~30%

  • Central: 약 +50%

  • High: 약 +70~75%

정도의 범위를 생각하고 있다.

이는 통계적 회귀모델의 결과가 아니라 현재의 메모리 업황, 재정, 대출규제, 세제, 주택 회전율을 반영한 조건부 시나리오이다.

특히 2027~2028년에는 서울 도심의 20억~25억원대 실거주 선호 아파트가 상대적으로 가장 강할 가능성이 높다고 본다.


12. 정리: 당시 놓친 것은 돈의 양이 아니라 시장의 구조였다


2025년 11월에는 이렇게 생각했다.

Expansionary Fiscal Policy
→ M2 ↑
→ CPI 약 2%
→ Housing Price 완만한 상승

지금은 조금 다르게 생각한다.

보다 정확한 구조는

AI Demand
→ Memory Earnings
→ Shareholder Wealth

동시에

Memory Earnings
→ Tax Revenue
→ Fiscal Spending

그리고 주택시장 내부에서는

**Mortgage Regulation

  • Tax Regime

  • Jeonse-to-Monthly-Rent

  • Turnover Decline
    → Effective Supply ↓**

가 동시에 작동한다.

결국

Broad Liquidity

보다

Who Has the Money

그리고

How Many Homes Are Actually For Sale

가 훨씬 중요했다.

2025년 당시 M2 전망이 완전히 틀렸던 것은 아니다.

오히려 지금 추정해도 2030년까지 M2 누적 증가율은 당시 전망과 크게 다르지 않다.

내가 틀렸던 부분은 그 M2가 서울 도심 아파트가격으로 전달되는 탄력성을 너무 단순하고 안정적인 값으로 생각했다는 점이다.

앞으로의 서울 부동산을 볼 때는 M2 하나보다

반도체 Earnings·주주환원

가계 금융자산

가격대별 대출한도

전세·월세 구조

매물 회전율

정비사업 이주와 입주

한국은행의 반응

을 함께 봐야 할 것 같다.

결국 이번 사이클에서 가장 중요한 깨달음은 단순하다.

돈이 얼마나 풀리는지만으로는 자산가격을 설명할 수 없다.

어쩌면 더 중요한 것은

돈이 누구에게 가는가, 그리고 그 사람이 사고 싶은 자산이 실제 시장에 몇 개나 나와 있는가

인지도 모르겠다.

그리고 현재의 한국은 공교롭게도

반도체를 통해 금융자산을 가진 계층의 구매력은 커지는 동시에, 여러 부동산 규제를 통해 서울 핵심지의 거래 가능한 공급은 줄어들 수 있는 구조

로 움직이고 있다.

이 두 힘이 동시에 이어진다면 2025년 당시 생각했던 것보다 서울 도심 아파트가격의 M2 대비 탄력성이 훨씬 높은 상태가 상당기간 지속될 수도 있다고 생각한다.


https://t.me/jump0000 
해당 텔레그램 개인채널 과거 실선 그래프에서 개인적인 *점선 전망치를 덧붙임


체감상 이미 서울 중위 아파트평균 매매 가격은 이미 한 4~5억원 오른거 같은데 왜 2.6억원밖에 안올랐다고 하지?

kb부동산 통계치는 항상 뭔가 이상함..

=끝

2026.08.24 업데이트

2026년 6월 22일 월요일

생각정리 287 (* 부동산, 진퇴양난)

이전에 기록해뒀던 동탄이 신고가를 가는걸 보고 확신이 들었다..

https://blog.naver.com/dreamvision74/224318488890


이번 정부가 근시일 내에 동력을 잃는다면, 그 핵심 원인은 부동산 정책에서 반복된 오판과 정책 실패에 있을 가능성이 높다.

부동산 규제의 역설


집값을 누르려는 임시방편이 왜 정권교체의 구조적 힘으로 바뀌는가


현재 부동산 시장은 단순한 집값 규제 국면으로 보기 어렵다. 더 정확히 보면 주거 이동성, 임대차 회전율, 공급 금융이 동시에 막히는 국면이다. 정부는 세금과 대출 규제를 통해 매수 수요를 억제하려 하지만, 주택시장에서는 수요가 사라지지 않는다. 매수하지 못한 수요는 전세와 월세 시장에 남고, 전월세 가격 상승은 다시 매수 욕구를 자극한다.

부동산은 일반 소비재가 아니다. 주택은 교육, 교통, 일자리, 생활 인프라, 자산 방어 기능이 결합된 필수재다. 사람들은 더 좋은 학군, 더 짧은 출퇴근 시간, 더 편리한 생활 환경을 원한다. 이 욕구는 특정 세대나 특정 국가만의 현상이 아니다. 인류 역사 전반에서 반복돼 온 가장 근원적인 주거 욕망이다.

따라서 정부가 통제할 수 있는 것은 주거 욕망 자체가 아니라 구매 시점과 레버리지에 가깝다. 대출을 조이면 당장 매수는 줄어든다. 그러나 집을 사고 싶은 마음, 더 나은 입지로 이동하고 싶은 수요, 자녀 교육과 직주근접을 위한 선택은 사라지지 않는다. 규제가 강해질수록 수요는 소멸하기보다 대기수요로 압축된다.

1. 규제는 수요를 없애지 못하고 시장 안쪽에 쌓아둔다


부동산 규제의 1차 효과는 거래 위축이다. 대출이 막히면 집을 살 수 있는 사람이 줄고, 세금이 무거워지면 매도자도 쉽게 움직이지 않는다. 겉으로는 시장이 조용해진 것처럼 보일 수 있다. 그러나 이 조용함은 안정이 아니다. 오히려 시장 안쪽에서 수요와 불만이 함께 쌓이는 침묵에 가깝다.

매수하지 못한 사람은 임대차 시장에 남는다. 전세를 구하거나 월세로 이동해야 한다. 그런데 전세 매물이 부족하고 월세 부담까지 커지면 실수요자는 선택지를 잃는다. 이사를 가고 싶어도 갈 수 없고, 집을 사고 싶어도 대출이 막혀 움직이지 못한다. 이때 시장은 가격 안정이 아니라 주거 이동성 경색으로 들어간다.

이동성이 막히면 임대차 회전율도 떨어진다. 기존 세입자는 이사를 포기하고 눌러앉고, 집주인은 더 높은 전세금이나 월세를 요구한다. 신규 세입자는 감당 가능한 매물을 찾기 어려워진다. 시장에서 중요한 것은 단순한 매물 수가 아니라 계약 가능한 매물의 부족이다.

2. 전월세 불안은 다시 매수 대기수요를 키운다


대출 규제는 매매 수요를 줄이는 데 효과가 있을 수 있다. 그러나 한국 주택시장에서는 매매시장과 전세시장이 분리돼 움직이지 않는다. 매수하지 못한 수요가 전세시장에 남으면 전세 수요가 늘고, 전세가격이 오르면 다시 매수 전환 욕구가 커진다.

이 구조는 매우 중요하다. 정부가 집값을 누르기 위해 대출을 조였는데, 그 결과 전세 수요가 늘고 전세가격이 오르면 시장 참여자는 이렇게 생각하게 된다.

“전세도 이렇게 오르면 결국 사야 하는 것 아닌가.”

이 순간 대출 규제는 매수 욕구를 꺾는 장치가 아니라, 매수 시점을 뒤로 미루는 장치가 된다. 수요는 사라지지 않고 축적된다. 이후 금리가 낮아지거나, 정책대출 예외가 생기거나, 생애최초·신혼부부·이주비 대출 같은 통로가 열리면 대기수요가 한꺼번에 움직일 수 있다.

결국 규제는 집을 사고 싶은 사람을 시장 밖으로 내보내는 것이 아니라, 더 높은 전세가격과 더 강한 불안 속에서 대기하게 만드는 장치로 작동할 수 있다.

“월세, 반년만 두배 폭등”…서울 156만원 ‘역대 최고’ [부동산 증세 공식화]


3. 공급 금융까지 막히면 미래 공급 부족 우려가 커진다


수요만 막힌다면 가격 조정 압력이 생길 수 있다. 그러나 현재 시장의 문제는 수요 규제와 공급 위축이 동시에 나타난다는 점이다. PF 금리 부담, 공사비 상승, 분양 수요 약화, 대출 규제가 겹치면 민간 건설사와 시행사는 신규 사업을 보수적으로 볼 수밖에 없다.

재건축과 재개발도 마찬가지다. 정비사업은 장기적으로 공급을 늘리는 역할을 하지만, 단기적으로는 기존 거주자의 이주 수요를 만든다. 그런데 주변 전월세 매물이 부족하면 이주가 지연된다. 이주가 지연되면 착공이 늦어지고, 착공이 늦어지면 미래 입주 물량도 줄어든다.

결국 시장은 다음과 같은 악순환에 빠질 수 있다.

대출 규제 강화 → 매수 수요의 전세시장 잔류 → 전월세 가격 상승 → 정비사업 이주 지연 → 신규 공급 지연 → 미래 공급 부족 우려 확대 → 핵심지 매수 기대 재점화

이 흐름이 이어지면 규제는 집값을 안정시키기보다 공급 부족 기대를 키우는 요인으로 작용한다. 지금의 규제는 현재 가격을 누르려 하지만, 동시에 미래 공급을 약화시키는 방식으로 다음 가격 상승의 토대를 만들 수 있다.


(서울,수도권 공급물량 씨가마름..)

4. 주택가격전망CSI 120의 의미: 기대심리가 다시 살아나고 있다


6월 주택가격전망CSI가 120까지 오른 것은 중요한 신호다. 이 지표는 소비자들이 1년 뒤 주택가격을 어떻게 전망하는지 보여준다. 100을 넘으면 집값 상승을 예상하는 사람이 하락을 예상하는 사람보다 많다는 의미다.

https://www.yna.co.kr/view/GYH20260623000100044?input=1363m


특히 이번 지표는 전월 대비 8포인트 상승했고, 4월 이후 3개월 연속 상승했다. 이는 단순한 일시적 반등으로 보기 어렵다. 시장 참여자들이 강한 규제에도 불구하고 집값이 잡히기보다 다시 오를 가능성에 더 무게를 두기 시작했다는 뜻이다.

기대심리는 부동산 시장에서 강력한 변수다. 사람들이 집값이 오를 것이라고 믿으면 매수 대기열이 길어진다. 전세가격이 오르면 매수 전환 욕구가 강해지고, 공급이 부족해 보이면 “늦기 전에 사야 한다”는 심리가 커진다.

주택가격전망CSI 상승은 현재 규제가 수요를 제거하지 못하고 수요를 압축하고 있다는 심리적 증거로 볼 수 있다. 시장은 정부가 원하는 방향, 즉 “규제를 통한 가격 안정”보다 “규제 이후에도 결국 오를 것”이라는 쪽으로 기울고 있다.

5. 지지율 하락: 단순 조정보다 정치적 경고 신호에 가깝다


부동산 문제가 더 민감한 이유는 이재명 대통령의 국정수행평가가 이미 흔들리고 있기 때문이다. 최근 조사에서 긍정평가는 46.7%, 부정평가는 **49.7%*\*로 나타났다. 취임 후 처음으로 부정평가가 긍정평가를 앞선 데드크로스다.

https://www.hankyung.com/article/202606229308i

여기에 더해 정치적으로 중요한 사건이 동시에 발생했다. 이번 민주당의 서울 도심 서울시장 선거 패배는 단순한 지방선거 결과 이상의 의미를 가진다. 서울 도심은 정치적으로 상징성이 큰 지역이며, 특히 중산층·직장인·자산 형성 계층이 밀집된 곳이다. 이 지역에서의 패배는 단순한 조직력 문제라기보다 생활경제와 부동산 정책에 대한 불만이 표로 드러난 결과로 해석할 수 있다.

전체 수치보다 중요한 것은 하락이 나타난 위치다. 수도권, 중도층, 자산 가격에 민감한 세대에서 동시에 균열이 나타나고 있다. 특히 이번 조사에서 서울 -7.4%p, 인천·경기 -7.6%p, 대구·경북 -9.9%p 등 주요 지역에서 지지율 하락폭이 크게 나타났다. 수도권은 부동산 정책의 영향을 가장 직접적으로 받는 지역이며, 집값·전세·대출 문제가 가장 민감하게 체감되는 곳이다.

연령별로도 하락은 뚜렷하다. 50대 -9.1%p, 20대 -6.2%p, 40대 -5.5%p로 나타나며, 자산 형성과 주거 문제에 민감한 세대에서 낙폭이 집중됐다. 특히 50대는 보유세와 자산 방어, 자녀 주거 문제까지 동시에 영향을 받는 계층이고, 20대는 주거 사다리 단절에 대한 불안이 큰 세대다. 40대는 대출, 교육, 주거 이동이 동시에 얽힌 핵심 생활경제 세대다.

성별로 보면 남성층에서 하락폭이 더 크게 나타나는 경향이 확인된다. 특히 40대 남성은 자산 형성과 주거 이동, 대출 부담이 집중된 계층으로, 정책 변화에 대한 체감도가 매우 높은 집단이다. 이들의 지지율 하락은 단순한 정치적 반응이 아니라 생활경제 압박이 정치적 평가로 전환되고 있다는 신호로 해석할 수 있다.

이러한 수도권과 특정 세대·성별 지지율 하락은 단순한 정치 이슈 반응이 아니라 주거 불안과 자산 불확실성이 정치적 평가로 전이되고 있다는 신호다. 집값이 오르고 전세가 불안해지는 상황에서 정책이 이를 해결하지 못한다고 느끼면, 유권자는 자연스럽게 정부의 국정운영 능력 자체를 의심하게 된다.

여기서 특히 주목해야 할 지점은 중도층과 40대 남성의 이탈이다. 중도층은 특정 이념보다 정책 성과와 체감 경제에 따라 움직이는 집단이다. 이들이 이탈하기 시작했다는 것은 단순한 정치적 갈등이 아니라 정책 신뢰 자체가 흔들리고 있다는 신호다. 특히 부동산처럼 생활과 직결된 영역에서 정책 효과가 체감되지 않으면 중도층은 빠르게 등을 돌리는 경향이 있다.

더 중요한 것은 40대 남성의 변화다. 40대는 전통적으로 민주당의 핵심 지지 기반으로 평가되어 왔고, 그중에서도 40대 남성은 자산 형성, 주거 이동, 자녀 교육, 대출 부담이 동시에 집중된 계층이다. 이들은 단순한 이념보다 실질적인 생활경제와 자산 흐름에 매우 민감한 집단이다. 이 계층에서 지지율이 흔들린다는 것은 단순한 외연 확장 실패가 아니라 핵심 지지 기반 내부에서 균열이 발생하고 있다는 의미다.

https://www.hankyung.com/article/2025060328081


https://www.newstomato.com/ReadNews.aspx?no=1304796
이재명 대통령에 대한 4050 세대의 지지율 이탈이 감지된다는 여론조사 결과가 22일 나왔다. (사진=연합뉴스)


이들의 불만 구조는 명확하다. 집값은 오르고, 전세는 불안하며, 대출은 막히고, 세금 부담은 커진다. 즉 자산 형성은 어려워지고, 주거 이동은 막히며, 미래 부담은 커지는 구조다. 이러한 상황에서 정책이 문제를 해결하기보다 오히려 복잡하게 만든다고 인식되면, 기존 지지층조차 정책을 방어하기 어려워진다.

결국 이번 지지율 하락은 단순한 정치 이벤트에 따른 일회성 조정이 아니다. 서울 도심 선거 패배와 수도권·연령·성별 전반의 동반 하락을 고려하면, 이는 생활경제와 부동산 정책에 대한 불만이 정치적 선택으로 이어지고 있는 구조적 변화의 초기 신호로 보는 것이 타당하다. 이는 향후 부동산 정책 결과에 따라 지지율이 추가로 하락할 수 있는 매우 민감한 국면에 진입했음을 의미한다.

(진짜 누굴위한 무엇을 위한 부동산 규제인지 모르겠다..)

6. 7월 추가 증세와 대출 규제의 정치적 위험


7월에 추가 부동산 증세와 대출 규제가 나온다면 정부의 의도는 분명하다. 투기 수요를 억제하고, 과열된 시장 심리를 누르겠다는 것이다. 문제는 정책 효과가 의도와 다르게 나타날 수 있다는 점이다.

https://www.bosik.kr/news/articleView.html?idxno=27053
부동산 취득세, 양도소득세,증여 포함 종합 부동산 세금은 OECD 최상위권인데요..

https://www.ebn.co.kr/news/articleView.html?idxno=1713271
호황 맞아요..?

보유세와 양도세가 강화되면 일부 매도 압력이 생길 수 있다. 그러나 핵심지 보유자는 세금 부담을 감수하고 버틸 가능성이 있다. 양도세 부담이 커지면 매도자는 가격을 낮춰 팔기보다 매물을 거둬들일 수 있다. 이 경우 시장에는 저가 매물이 줄고, 거래량은 감소하며, 호가는 높은 수준에 머무를 수 있다.

대출 규제도 마찬가지다. 대출을 조이면 매수는 당장 줄어든다. 그러나 실수요자가 매매시장에서 밀려나 전세시장에 남으면 전월세 부담이 커진다. 전세와 월세가 오르면 다시 매수 욕구가 커진다. 이때 정부는 집값을 잡기 위해 규제했지만, 시장에서는 전세난과 매수 대기수요를 동시에 키웠다는 비판을 받을 수 있다.

정부가 내놓는 조치가 단기적으로는 강해 보일 수 있다. 그러나 그 내용이 세금 강화와 대출 차단에 집중된다면, 이는 구조 문제를 해결하는 처방이라기보다 가격 상승 압력을 잠시 눌러두는 임시방편에 가깝다.

7. 집값을 못 잡으면 국정수행평가는 더 악화될 수 있다


정치적으로 가장 위험한 조합은 명확하다.

추가 증세 + 대출 규제 + 전세가격 상승 + 핵심지 매매가격 상승

이 조합이 현실화되면 정부는 어느 쪽에서도 성과를 주장하기 어렵다. 무주택자는 집값을 못 잡았다고 느끼고, 전세입자는 전세난이 심해졌다고 느낀다. 1주택자는 세금 부담을 느끼고, 갈아타기 수요자는 이동이 막혔다고 느낀다. 청년과 신혼부부는 내 집 마련 사다리가 더 멀어졌다고 판단할 수 있다.

부동산은 일반 정책 이슈보다 정치적 파급력이 훨씬 크다. 집값과 전세가격은 국민이 매일 체감하는 생활경제의 핵심이다. 정부가 강한 규제를 내놓았는데도 가격이 오르면 시장은 이렇게 받아들인다.

“정부가 시장을 눌렀는데도 집값이 올랐다.”

이 프레임이 형성되면 부동산 문제는 단순한 경제정책 논쟁을 넘어 국정운영 능력 평가로 이동한다. 지지율 하락이 더 깊어질 수 있는 지점이 바로 여기다.

8. 정권교체론으로 이어지는 경로


정권교체는 어느 날 갑자기 만들어지는 구호가 아니다. 생활경제에 대한 불만이 쌓이고, 정책 실패 인식이 반복되고, 핵심 지지층과 중도층이 동시에 흔들릴 때 정치적 흐름으로 굳어진다.

부동산은 그 흐름을 가장 빠르게 만드는 이슈다. 집값이 오르면 무주택자는 분노하고, 세금이 오르면 보유자는 반발한다. 전세가 오르면 세입자는 불안해지고, 대출이 막히면 실수요자는 박탈감을 느낀다. 공급이 지연되면 미래 세대는 더 큰 비용을 떠안게 된다. 이렇게 서로 다른 계층의 불만이 한 방향으로 모이면 정부에 대한 신뢰가 빠르게 약해진다.

여기서 중요한 점은 정부가 선택할 수 있는 우회로가 점점 좁아진다는 것이다. 규제를 풀면 집값 상승을 방치했다는 비판을 받고, 규제를 더 강하게 하면 매물 잠김과 전세난을 키웠다는 비판을 받는다. 공급을 늘리겠다고 해도 실제 입주까지는 시간이 걸리고, 그 사이 전월세와 핵심지 가격이 먼저 움직인다. 세금을 올리면 보유자는 반발하고, 대출을 조이면 무주택 실수요자가 시장에서 밀려난다.

결국 현재 정부가 취하는 방식은 구조적 처방이 아니라 임시방편적 단기처방에 머물 가능성이 크다. 수요가 몰리는 핵심 입지의 공급 부족, 전월세 시장의 회전율 저하, PF와 정비사업의 금융 병목, 수도권 직주근접 수요라는 본질을 해결하지 못한 채 세금과 대출 규제로만 대응하면 문제는 사라지지 않는다. 오히려 시장 안쪽에서 더 강하게 축적된다.

결론: 임시방편은 구조적 힘을 이길 수 없다


현재 부동산 시장의 본질은 가격 하나로 설명하기 어렵다. 매수는 막히고, 전세는 불안하고, 공급 금융은 위축되고, 정비사업은 지연될 수 있는 복합 경색 국면이다. 이 상황에서 추가 증세와 대출 규제가 집값을 안정시키지 못하면 정책은 오히려 역풍을 맞을 수 있다.

주택가격전망CSI 상승은 시장의 기대심리가 이미 다시 살아나고 있음을 보여준다. 지지율 하락은 그 기대심리와 주거 불안이 정치 영역으로 넘어가기 시작했다는 신호다. 따라서 앞으로의 핵심은 규제 강도가 아니라 가격 안정의 체감 여부다.

정부가 강한 규제를 내놓고도 집값과 전세가격을 잡지 못하면, 국민은 규제의 필요성보다 정책의 실패를 먼저 보게 된다. 그 순간 부동산은 단순한 시장 문제가 아니라 정권의 신뢰를 흔드는 정치 문제가 된다.

결국 지금 정부가 선택한 방식은 시장의 구조적 압력을 해소하는 해법이라기보다, 눈앞의 가격 불안을 누르기 위한 임시방편적 단기처방에 가깝다. 세금과 대출 규제는 단기적으로 시장의 움직임을 제어할 수는 있지만, 수요가 집중되는 핵심 입지의 희소성, 전월세 시장의 구조적 불안, 공급 금융의 병목이라는 근본 문제를 해결하지는 못한다. 오히려 이러한 방식은 시장의 자연스러운 조정 기능을 왜곡시키며, 정책 효과를 일시적으로 보이게 할 뿐 장기적으로는 더 큰 불균형을 축적시킬 가능성이 크다.

동시에 경제는 가계, 기업, 정부라는 세 주체로 구성되어 있는데, AI 기술 발전과 자본 집중은 기업과 자산 보유자에게 유리하게 작용하는 반면, 가계의 상대적 부담을 키우는 방향으로 전개될 가능성이 높다. 이 과정에서 자산 격차와 소득 격차는 동시에 확대되고, 특히 부동산과 같은 핵심 자산 시장에서는 이러한 격차가 더욱 빠르게 체감된다. 결국 이러한 구조 속에서 가계를 보호해야 할 책임은 정부로 집중될 수밖에 없고, 이를 위해 세금과 규제를 반복적으로 강화할수록 정책의 정치적 부담과 사회적 갈등은 더욱 커질 수밖에 없다.

이러한 흐름이 지속된다면, 현재의 정책 방향은 문제를 해결하기보다 부담을 미래로 이연시키는 구조로 작동할 가능성이 크다. 이는 단순한 정책 실패를 넘어, 정부가 구조적 문제를 단기 처방으로 반복 대응하면서 스스로 정책 신뢰를 약화시키는 경로로 이어질 수 있다. 결국 이 과정은 시장 신뢰와 정책 신뢰를 동시에 훼손하며, 시간이 지날수록 정책 선택의 폭을 좁히고 정치적 부담을 확대시키는 방향으로 작용한다. 이러한 경로는 우회하기 어려운 구조적 흐름이며, 누적될수록 정권에 대한 평가를 근본적으로 바꾸는 힘으로 작용할 가능성이 크다.

=끝

2026년 3월 29일 일요일

생각정리 212 (* 서울 중소형 도심 아파트, 문 어게인)

주말이 되면 우리부부는 보통 부동산 이야기를 하며 한 주를 마무리하곤 한다.

특히 최근에는 커뮤니티에서 신혼부부의 자가 마련을 둘러싼 갈등 글이 자주 눈에 띈다. 그런 글들을 읽고 있으면, 우리 역시 결혼이나 집 마련 시점이 지금보다 1년만 더 늦었어도 훨씬 더 어려워졌겠구나 하는 생각이 자주 든다.

이런 현실을 보다 보면 자연스럽게 한 가지 질문으로 이어진다.
왜 지금 이렇게 부동산, 주식투기 열기가 강한가.
그리고 더 나아가, 왜 이 흐름이 쉽게 꺼지기 어려운가.

이번 글은 그 질문을 서울 도심 아파트 자가 마련이라는 아주 구체적인 목표에 맞춰 다시 정리해보려는 글이다.

결국 지금의 투기 열풍은 단순한 유행이 아니라, 서울에서 내 집을 마련하기 위해 점점 더 높은 수익률이 요구되는 현실과 맞닿아 있기 때문이다.

서울 핵심지 내 집 마련이 이제는 근로소득 게임이 아니라 자산운용 게임으로 바뀌었다.


서울 맞벌이 신혼부부, 왜 59㎡ 아파트 자가 마련이 점점 어려워졌을까


서울에서 맞벌이 신혼부부가 59㎡ 아파트를 산다는 것은 이제 단순히 “열심히 저축하면 되는 일”이 아니다.

문제는 집값만 높은 것이 아니다. 전세는 줄고, 월세는 늘고, 종잣돈이 쌓이는 속도보다 집값이 더 빨리 움직인다는 점이 더 크다.

그래서 지금 서울에서 내 집 마련은 이렇게 바뀌었다.

저축만으로는 어렵다.
대출만으로도 부족하다.
결국 맞벌이 소득, 종잣돈, 투자수익률이 함께 맞물려야 한다.

이 글은 바로 그 구조를 숫자로 보여주기 위한 정리다.


먼저 결론부터


서울 59㎡ 아파트를 목표로 할 때, 맞벌이 신혼부부가 마주하는 현실은 생각보다 단순하다.

  • 순수 저축만으로는 너무 오래 걸린다

  • 전세로 버티며 종잣돈을 모으는 전략도 예전보다 약해졌다

  • 그래서 일정 수준 이상의 투자수익률 확보가 사실상 필수가 된다


즉 지금 서울 주거시장은, 무주택 맞벌이 신혼부부에게 “안정적 저축”보다 “자산을 굴리는 능력”을 더 강하게 요구하는 시장이 됐다.


1. 서울 59㎡ 아파트, 어느 정도 가격인가


현재 서울 59㎡ 아파트 가격은 대체로 10억~12억원대로 인식하는 것이 맞다.
기존 정리 기준으로 보면 서울 전용 59㎡ 평균 매매가격은 약 10억5006만원, 민간 분양 59㎡ 평균가는 12억원대까지 올라와 있다.

즉 신혼부부가 가장 많이 보는 면적대조차 이미 중형 자산이 아니라 고가 자산이 됐다.


2. 소득, 지출, 저축은 어느 정도인가


이번 분석은 공식 통계와 기존 계산을 바탕으로 만든 현실적 추정 시나리오다.
정확한 “서울 거주 사회초년 맞벌이” 교차표가 바로 공개돼 있지는 않기 때문에, 아래 기준을 사용했다.

핵심 가정

  • 서울 신혼부부 평균소득: 연 9,388만원

  • 사회초년에 가까운 혼인 1년차 평균소득: 연 8,084만원

  • 총소득 대비 저축 가능 비율: 약 24.5%

  • 연간 투자 가능액

    • 기준 시나리오: 약 2,303만원

    • 보수적 시나리오: 약 1,983만원


3. 한눈에 보는 핵심 통계표


표 1. 서울 신혼부부 맞벌이 기준 핵심 수치


이 표가 의미하는 바는 분명하다.

서울 맞벌이 신혼부부라도 실제로 매달 꾸준히 모을 수 있는 돈은 150만~190만원대 수준으로 보는 것이 현실적이라는 뜻이다.

이 정도 저축만으로 6억~8억원 종잣돈을 만들기에는 시간이 너무 오래 걸린다.


4. 20대, 30대, 40대는 얼마나 다른가


연령대별로 보면 집을 사기 어려운 이유가 더 선명해진다.
20대는 소득이 낮고, 30대는 소득은 늘지만 주거비와 결혼 비용이 겹치고, 40대는 소득이 더 높아져도 자녀·교육비 부담이 커진다.

표 2. 연령대별 월소득과 월저축 가능액 추정


표만 보면 40대가 가장 유리해 보인다.

하지만 실제로는 40대에 들어서면 자녀 양육비, 교육비, 생활비가 더 커진다.

따라서 소득이 늘어난다고 해서 체감 난도가 크게 낮아지는 것은 아니다.

결국 서울 59㎡ 매입은 전 연령대에서 쉽지 않지만, 특히 20대와 30대는 초기 종잣돈 부족 문제가 가장 크다.


5. 순수 저축만으로 집을 사려면 얼마나 걸릴까


서울 59㎡ 평균 매매가격을 10억5006만원으로 놓고, 투자수익 없이 순수 저축만 한다고 가정하면 결과는 매우 냉정하다.

표 3. 순수 저축만으로 서울 59㎡ 매입까지 걸리는 기간


이 표는 사실상 한 가지를 말한다.

서울에서 59㎡ 아파트를 현금 저축만으로 사는 모델은 현실성이 거의 없다.
그래서 실제 시장에서는 전세보증금, 기존 자산, 가족 지원, 대출, 투자수익이 함께 들어오게 된다.


6. 그래서 왜 투자수익률이 중요해지는가


여기서부터가 핵심이다.
서울 신혼부부 맞벌이가 사회초년 시점부터 시작해 6억~8억원 종잣돈에 도달하려면, 사실상 저축만이 아니라 투자수익률이 시간 단축의 핵심 변수가 된다.

표 4. 기준 시나리오


가정: 연소득 9,388만원, 연간 투자 가능액 2,303만원


이 표에서 중요한 것은 숫자 자체보다 차이의 크기다.
연 0%와 연 5~7%의 차이는 단순한 수익률 차이가 아니다.
종잣돈 도달 시점을 10년 가까이 줄이는 차이다.


표 5. 보수적 시나리오


가정: 연소득 8,084만원, 연간 투자 가능액 1,983만원


보수적으로 봐도 흐름은 같다.

사회초년 수준 소득이 오래 유지되면 더 오래 걸리지만, 그래도 수익률이 붙는 순간 시간 구조가 달라진다.
즉 지금의 서울 주거시장은 사람들에게 자연스럽게 이런 메시지를 던지고 있다.

가만히 모아서는 늦다.
돈을 굴려야 한다.


7. 현실적으로 가장 참고할 구간은 어디인가


연 0%와 연 15%는 극단값에 가깝다.
실제로 장기 자산형성에서 많이 참고하는 구간은 연 4~7% 정도다.

표 6. 현실적 기대수익률 구간 요약


즉 서울 신혼부부 맞벌이가 초기자산 0원에서 출발해 6억~8억원 종잣돈을 만드는 데 걸리는 현실적인 시간은 대략 이 정도다.

  • 6억원: 약 15~20년

  • 7억원: 약 17~22년

  • 8억원: 약 18~24년


이 정도면 결론은 사실상 정해져 있다.
저축만으로는 시간이 너무 오래 걸린다.
그래서 일정 수준의 투자수익률 확보가 사실상 필수가 된다.


8. 왜 더 힘들어졌는가: 집값만의 문제가 아니다


서울 주거시장의 어려움은 단순히 집값에만 있지 않다.

  • 매매가격은 높아졌다

  • 전세 물량은 줄었다

  • 월세 부담은 커졌다

  • 저축여력은 월세와 생활비에 더 많이 잠식된다


예전에는 전세가 자산 형성의 사다리 역할을 했다.
지금은 그 사다리 자체가 약해졌다.
전세로 버티며 종잣돈을 모으는 전략이 어려워질수록, 맞벌이 신혼부부는 더 이른 시기부터 투자와 자산운용을 고민할 수밖에 없다.


9. 결국 지금 서울에서 내 집 마련이 뜻하는 것


지금 서울에서 59㎡ 아파트를 사겠다는 것은 단순히 월급을 모으겠다는 뜻이 아니다.
사실상 다음 네 가지를 동시에 만족해야 한다는 뜻에 가깝다.

  1. 맞벌이로 소득을 확보해야 한다

  2. 지출을 통제해 저축 여력을 만들어야 한다

  3. 종잣돈을 오래 묶어둘 수 있어야 한다

  4. 그 종잣돈이 물가와 집값을 따라갈 정도의 수익률을 내야 한다


즉 문제는 더 이상 “얼마나 아끼느냐”만이 아니다.
얼마나 잘 굴리느냐가 함께 중요해졌다.


정리


서울 맞벌이 신혼부부의 59㎡ 아파트 자가 마련이 어려운 이유는 명확하다.
집값이 높아서만이 아니다. 전세 축소, 월세 증가, 저축 속도 둔화, 자산가격 상승이 동시에 겹친 결과다.

그래서 지금은 이렇게 정리할 수 있다.

서울에서 내 집 마련은 더 이상 저축의 문제가 아니다.
저축 위에 투자수익률까지 얹어야 겨우 가능성이 생기는 시대다.


#글을마치며


(물론 위 글의 모든 전제는 앞으로 10년간 도심 아파트가격이 오르지 않는다는 비현실적인 전제이다..)


외부 충격으로 내수경기가 흔들릴 때마다 정부가 결국 선택하는 방법은 비슷하다.
가장 빠르고, 가장 손쉬운 방법은 역시 돈을 푸는 것이다.
특히 선거를 앞둔 시기라면 이런 유인은 더 강해질 수밖에 없다.

문제는 여기서 끝나지 않는다.
한 번 풀린 돈은 생각보다 쉽게 회수되지 않는다.
오히려 경기 회복 국면이 오면, 그동안 쌓여 있던 유동성에 통화유통속도까지 붙으면서 신용창출이 더 커질 가능성이 높다.
결국 위기 국면에서 풀린 돈은 사라지는 것이 아니라, 시간을 두고 다시 자산시장으로 흘러 들어간다.


https://www.busan.com/view/busan/view.php?code=2026033010252753660


나는 이번 중동 사태도 결국 비슷한 경로를 밟을 가능성이 높다고 본다.
위기 구간에서는 경기 방어를 위해 유동성이 풀리고, 사태가 진정되는 시점에는 다시 위험선호가 살아날 수 있다.
그 순간 가장 먼저 반응하는 것은 늘 똑같다.
유효수요는 확실한데 공급은 제한된 자산이다.

내 생각에 서울 도심 아파트가 바로 그 대표적인 자산이다.

실제로 최근 흐름을 봐도 그렇다.
M2 증가율은 이미 다시 꽤 높은 수준을 유지하고 있다.
2026년 1월 기준 M2 증가율은 전년동월대비 4.5%, 직전 2025년 12월은 5.4%였다.
나는 이를 바탕으로 2026년 이후에도 M2가 4%대 중후반에서 5%대 초반 정도의 완만한 증가 흐름을 이어갈 가능성이 높다고 본다.

반면 서울 아파트 가격은 다르게 움직일 수 있다.
앞서 시나리오에서도 2026년 이후 상승률을 12%, 9%, 7%, 6%, 5%로 점진적으로 낮춰 잡았지만, 그럼에도 여전히 M2 증가율보다 높은 구간이 이어진다.
이 말은 집값이 무조건 폭등한다는 뜻이 아니다.
다만 유동성은 전체로 퍼져도, 자산가격 상승은 수도권 핵심지에 더 비대칭적으로 집중될 수 있다는 뜻이다.

결국 앞으로의 자산 인플레이션은 모두가 같이 오르는 방식이 아니라,
확실한 유효수요만 존재하는 자산만 더 강하게 오르는 방식에 가까울 가능성이 높다.


여기에 정책까지 엇박자로 들어가면 문제는 더 심각해진다.
고가 다주택자와 임대사업자를 강하게 압박하면 겉으로는 투기 억제처럼 보일 수 있다.
하지만 시장은 늘 그렇게 단순하게 움직이지 않는다.
한쪽을 누르면 다른 쪽이 튄다.
그리고 그 풍선효과는 대개 실수요가 가장 강한 서울 중소형 아파트로 향한다.


https://n.news.naver.com/article/025/0003512623


결국 무슨 일이 벌어지느냐.
서울 핵심지의 중간 가격대 아파트가 더 가파르게 오르고,
정작 서민과 신혼부부가 노려야 할 구간의 진입장벽만 더 높아진다.
투기를 잡겠다는 정책이 오히려 실수요층의 자가 마련을 더 어렵게 만드는 역설로 돌아오는 셈이다.


https://n.news.naver.com/article/016/0002621420


https://n.news.naver.com/article/008/0005336581


https://n.news.naver.com/article/016/0002621050


그래서 나는 지금의 규제 방식이 문제를 해결하기보다, 오히려 악순환을 키울 가능성이 더 크다고 본다.
공급은 충분히 늘지 않는다.
유동성은 완전히 회수되지 않는다.
수요는 가장 안전하고 가장 강한 자산으로 다시 몰린다.
그 결과는 늘 비슷하다.
서울 핵심 주거자산은 더 강해지고, 무주택 실수요자의 진입장벽은 더 높아진다.

결국 중요한 것은 규제가 세냐 약하냐가 아니다.
더 중요한 것은 돈이 어디로 흐를 수밖에 없는 구조인가다.
그리고 지금의 구조를 보면, 나는 여전히 서울 도심의 공급 제한 자산이 가장 강한 자금 흡수처가 될 가능성이 높다고 본다.

규제로 때려잡으면 해결될 것이라고 말하지만, 현실은 늘 그 반대였다.
안 될 거라고 했잖아요.


Moon again...
이번 정권과 과거 문 정권의 부동산 정책실세(?)는 동일인인가 싶을정도임.

예전에는 자가 마련할 종잣돈을 충분히 모아놓고도 “지금은 너무 올라서 못 사겠다”, “조금만 더 기다려보겠다”라고 말하는 주변 지인들을 보면 답답한 마음에 지금이라도 부동산을 사야 한다고 굳이 설득해보려 한 적도 있었다.

하지만 이제는 그마저도 그냥 그려려니 한다..


한강 이북의 시대가 오는건가..?


이 총재 배우자 명의의 서울 강남구 역삼동 역삼래미안 아파트(59.53㎡)는 매도, 용산구 이촌동 아파트(83.11㎡)를 매수했으며 새 아파트 평가액은 19억5000


출처 : 이비엔(EBN)뉴스센터(https://www.ebn.co.kr)


=끝


2025년 8월 31일 일요일

생각정리 78 (* 서울 아파트 가격전망)

트럼프 2차 관세 본격화와 한국 경제의 공간적 재편

1) 관세 환경의 질적 변화

  • 국내 철강산업은 미국산 수출분에 대해 과거 TRQ(쿼터 내 무관세 + 초과분 25%) 체계에서 벗어나, 쿼터 없이 일괄 50% 관세가 적용되는 구도가 자리잡고 있다. 1차 철강 관세 25%가 적용되는 기간동안은 미국 내 철강 가격이 20% 이상 오르면서 1차 관세를 감안해도 가격경쟁이 됐지만, 현재는 다시 미국 내 철강가격이 빠지고 있다. 철강관세 50%는 한국산 철강의 구조적 가격경쟁력 약화를 뜻한다.

  • 석화 정유 철강 등 중후장대 산업은 중국의 감산 불확실성과 글로벌 건설·부동산 부진이 겹치며, 전방 수요 약세 + 공급 과잉의 조합이 지속될 가능성이 크다.

  • 동시에 미국의 리쇼어링 정책은 **고용유발이 큰 중후장대 산업(철강·석화·자동차)**을 우선 겨냥하며, 한국·대만·일본·EU 같은 전통적 흑자 교역 상대가 주된 조정 대상이 될 공산이 높다.

  • 트럼프 취임 후 아직 1년이 채 지나지 않았다. 관세발 리쇼어링 효과가 미국 내에서 본격 작동하면 리쇼어링 정책은 한층 가속될 가능성이 크고, 이는 한국 경제·사회 전반에 큰 파장을 미칠 것이다.

https://www.wsj.com/economy/trade/trump-tariffs-national-security-86cb5eea?utm_source=chatgpt.com


2) 산업별 충격과 기업 전략의 전환


철강/비철금속

  • 포스코·현대제철은 미국 50% 관세, 중국발 저가 공세, 전방 수요 위축의 삼중 부담에 직면했다. 수출 채널 축소·라인 가동 저하·고용조정이 불가피하며, 국내 라인의 해외 이전 또는 현지 생산 확대 유인이 커졌다.

정유·석유화학

  • 여수·울산 석화벨트는 통폐합·감산을 골자로 한 대규모 구조조정 국면으로 이행 중이다. 범용 중심 포트폴리오는 중국·중동 증설 + NCC 저마진의 구조적 압박 속에 존속 가능성이 제한적이다.

  • 연말까지 자발적 통폐합을 유도하되, 성과가 없을 경우 산업은행의 채권관리 강화(대출 상환 압박)를 통해 부채비율이 높은 업체부터 순차적으로 감산·구조조정이 진행될 전망이다.


자동차(현대·기아)

  • 대미 관세 리스크를 헤지하기 위해 미국 현지 생산·조달 비중 확대가 불가피하다. 이는 국내 생산 물량의 점진적 축소(차종·트림별 선택적 조정)와 지역 부품벨트 가동률 저하로 이어질 수 있다.

반도체(대비되는 흐름)

  • 첨단 투자·인력 수요가 수도권으로 초집중되는 ‘흡인’ 효과가 강화되고 있다(용인·평택 등). 장비·소부장·인력 생태계가 수도권 편중을 심화한다.


https://www.reuters.com/world/asia-pacific/south-korea-factory-activity-shrinks-7th-month-higher-us-tariffs-pmi-shows-2025-09-01/?utm_source=chatgpt.com


3) 공간경제 재편: 지방 소멸 압력 vs 수도권 과밀화

  • 철강·석화·자동차처럼 고용승수가 큰 업종의 동시 조정은 지방 일자리 소멸 → 지역 소비 급감 → 자영업 침체 → 인구 유출의 하강 연쇄를 촉발한다.

  • 반면 반도체 중심의 일자리·투자는 수도권 편중을 심화하여 지방 → 수도권 순이동을 구조적으로 강화한다.

  • 정량 스케치로, , 2H25~2026년 **직접 일자리 감소 1.53만 명**, 고용승수 1.82**, **수도권 순이동률 0.25~0.30을 적용하면 연간 0.7~1.7만 명의 추가 순유입이 발생할 여지가 있다. 수도권 주거·교통 혼잡은 점증적으로 악화된다.


  • 방법: 산업고용 충격 × 고용승수 × 순이동률

    • (A) 직접 고용 충격: 철강·석화·자동차의 국내 생산 축소로 2H25 2026 사이 직접 일자리 감소(수천1만 단위 가정).

    • (B) 연쇄효과(고용승수): 한국은행·산업연관 기반 추정치를 참고하면 제조업 고용승수 1.6~2.0 수준이 흔히 인용된다(산업·시점에 따라 상이). 한국은행

    • (C) 순이동률: 지역별 일자리 소멸 충격이 발생할 때 피해 직·간접 고용의 20~35%가 수도권으로 이동(가구 동반 포함)한다고 보수적으로 가정.

  • 결과(예시 범위)

    • 만약 2025H2~2026에 걸친 직접 일자리 감소가 1.5만 명 발생, 승수 1.8, 순이동률 0.25라면:

      • 총 고용충격 ≈ 1.5만 × 1.8 = 2.7만 명

      • 그 중 수도권 순유입 ≈ 2.7만 × 0.25 = 약 0.7만 명(7천)

    • 직접 감소 3만 명·승수 1.9·순이동률 0.3의 상방 시나리오면:

      • 총 고용충격 ≈ 5.7만 명, 수도권 순유입 ≈ 1.7만 명

  • 해석: 통계청 내부이동이 이미 수도권 순유입으로 돌아선 상황에서(2024년), 상기 산업충격이 2년 연속 누적되면 연간 1만 내외(±) 추가 순유입이 발생할 소지가 있다. 이는 수도권 주거·교통 혼잡의 점진적 악화를 의미한다. 통계청


4) 2026년 재정·통화·유가 환경(요약)

  • 이전 글에서 언급했듯, 26년에는 에너지지형 변화에 따라 WTI $50, 금리인하 -50~-100bp가 전망 된다고 한다. 

  • 26년 예산안이 빌표됐다. 총지출 728조 원, 재정적자/GDP 4.0% 가정 시 재정수지 적자 ≈ 109~110조 원, 총수입(통합재정) ≈ 619조 원, 국세수입(중앙) ≈ 396조 원이 합리적이다.


https://www.reuters.com/world/asia-pacific/south-korea-boost-budget-spending-bid-spur-ai-led-growth-2025-08-29/


  • 재정적자를 충당하기 위한 국채 발행증가가 본원통화 증가로 이어지며, 동시에 금리 –50~–100bp, 유가 $50 하회가 결합하면, M2 증가율은 7.5~8.5% 범위로 높아질 공산이 있다. 이는 명목 금융여건 완화로 이어진다.

https://tradingeconomics.com/south-korea/money-supply-m2


5) 서울 주택시장: 공급절벽과 구조적 수요초과가 겹치며 가격 압력 재점화

(1) 구조적 수요초과(2021~2023, 연평균)

  • 가구 수 증가 5만 3천 가구/년 vs 주택 수 증가 3만 3천 가구/년 → 연간 약 2만 가구 부족이 누적되며 기저 수급 격차가 형성됐다.


https://marketin.edaily.co.kr/News/ReadE?newsId=03247206642271912


  • 배경: 1~2인 가구 분화, 직주근접 선호 강화, 지방 → 수도권 순유입의 구조적 흐름.

(2) 단기 공급 흐름: 입주물량 급감(공급절벽)

  • 서울 2026년 아파트 입주 예정 약 28,355가구, **2025년(46,767) 대비 –39.3%**로 급감. 일부 전망은 1만 가구 이하 가능성까지 제시한다.

  • 수도권 2027년 상반기 공동주택 입주 54,710가구로 내년(2026년) 대비 절반 수준까지 낮아질 전망.

  • 2025H2~2027H1 전국 43만여 가구 입주 중 수도권 비중은 절반 이상이나, 서울 코어 입지의 절대 물량은 구조적으로 부족하다.

(3) 가격 메커니즘과 2026 밴드

  • 통화·금리 경로: M2 7.5~8.5%, –50~–100bp 완화는 주택가격 +3~8%p 상방 기여(탄력·시차 고려) 가능.

  • 공급충격: 서울 코어 공급절벽은 +1.5~3.0%p 추가 상방 압력.

  • 정책·기대 조정: 대출·허가 규제 강화는 –1~–2%p 상쇄 가능.

  • 귀결(연간 명목 상승률): 기준 +6~9%, **상방 +9~12%**가 합리적이다.


6) 결론: 정책의 수요억제 강화가 ‘가격 전가’로 귀결될 가능성

  • 2026년 이후 거시 회복 사이클이 전개되고, 미국 관세–리쇼어링으로 지방 소멸 압력과 수도권 일자리 과밀화가 심화되는 가운데, 수도권 주택공급은 최저 수준에 수렴한다. 이 조합은 수도권 주택가격의 구조적 상방 압력을 만든다.

  • 이러한 국면에서 **정책(민주당 주도 가정)**은 수요 억제 카드를 재가동할 가능성이 높다. 예컨대 부동산 취득세를 현행 3% → 8%로 상향, 보유세 강화, LTV/DSR 등 대출규제 재강화 같은 선택지가 거론될 수 있다.

  • 그러나 수요가 절대적으로 늘고 공급이 절대적으로 부족한 환경에서는, 거래세·보유세·대출규제의 강화가 단기 거래량을 위축시키더라도 **가격의 ‘전가 능력’**을 없애기 어렵다. 매도자는 매수자에게, 임대인은 임차인에게 비용을 가격으로 전가할 여지가 커지며, 전월세·매매 모두에서 상승 압력의 점착성이 강화될 수 있다.

  • 정책 시사점은 명확하다. 수요억제 단독 처방은 거래절벽·전세가율 상승·임대료 경직성이라는 부작용을 남길 수 있다. **공공·민간의 ‘현물 공급’ 확대(역세권·청년 장기임대, 토지비 절감, 표준모듈·분산 발주, 정비사업 병목 해소)**가 병행되지 않으면, 수요억제의 실효는 제한적이며 가격 전가 메커니즘만 강화될 위험이 있다.

요컨대, 2026~2027년 수도권은 “수요 증가 + 공급 절대부족 + 완화적 금융여건”이 맞물린 가운데, 정책이 수요를 눌러도 가격 전가가 작동해 주택가격·임대료의 상방 압력이 지속될 가능성이 높다.

26,27년에도 서울 도심권 아파트시장은 불장이 되지 않을까 싶다.

=끝 
 

2025년 4월 28일 월요일

생각정리 21 (*서울 아파트가격, 형세 판단)

#요약(CHATGPT)


2025~2030 서울 도심 아파트 가격 전망 및 투자 전략 요약

1. 분석 배경


  • 2023년 여름, 트럼프의 재선 가능성을 염두에 두고 관련 자료들을 수집하기 시작. 이는 단순한 정치적 관심을 넘어 관세전쟁 → 글로벌 GDP 하향 → 인플레이션 부각 → 안전자산 회귀라는 흐름 속에서 자산시장에 어떤 영향이 있을지를 고려한 사전적 분석임. 

  • 2024년 겨울, 한국에서 계엄령이 선포되며 정치·경제 불확실성이 극대화되었고, 동시에 트럼프 당선 가능성도 더욱 높아짐.  이에 따라 서울 도심 아파트 매입 시점을 심각하게 고민한 끝에  실제 계약을 체결

  • 2025년 6월 3일, 차기 정부가 공식 출범하며 내수 부양을 위한 돈풀기 정책이 다시금 예고. 하지만 공약 내용을 구체적으로 검토해본 결과, 과장되거나 실현 가능성이 낮은 항목들이 다수 포함돼 있어 정책 실효성에 의문이 들었음. 즉, 이 같은 재정 확대가 GDP 실질 성장으로는 이어지지 않을 것이라는 판단. 

  • 결과적으로, 정부 지출로 인해 시중에 풀린 유동성은 실물 경제가 아닌 자산시장으로 흘러들 가능성이 크며, 이는 과거 사례처럼 다시 서울 도심 아파트 가격 상승으로 귀결될 것이라는 시나리오가 유력해 보임. 


2. 차기정부 추가경정예산(추경)

  • 2025년 초 이재명 민주당 대표가 최대 35조 원 규모의 추경을 제안.

  • 삼성전자를 필두로 AI 산업에 5년간 약 100조 원 규모의 국내 투자에 세제혜택 제공 예정.

  • 충청권 AI 클러스터 건설을 위한 발전소 및 전력망 등 인프라 지출 예정.


3. 인플레이션 및 국채 이자 비용

  • 추가 추경으로 인한 적자재정은 국채발행을 증가시키며, 이는 이자 비용 상승으로 연결됨.

  • 보호무역·관세전쟁 등 글로벌 환경 변화로 국내 물가상승률 역시 상승세 예상.

  • 주요 가정:

    • 인플레이션율: 연평균 2.5%

    • 국채 이자 상승분: 연평균 1%

    • 삼성 AI 관련 인프라 지출 연 20조 원과 2025년 35조 원 추경 반영.


4. 명목 GDP 성장률 반영

  • 정부가 프로젝트 중심으로 내수경제 활성화를 성공한 사례가 거의 없음.

  • 다만 자연적 GDP 증가율(연평균 3%, 실질 성장 1% + 물가 상승 2%)을 가정하여 명목 GDP 성장률을 예산 증가율에 반영.

  • 추경은 2025년 35조 원, 이후 매년 20조 원으로 유지.


5. M2 통화량 증가율과 서울 아파트 가격 관계

5.1. 과거 분석 (2000~2024)

  • 통화량(M2) 증가율과 서울 아파트 가격 상승률은 밀접한 상관관계 존재.

  • M2 증가율 1% 변화 시 서울 아파트 가격은 약 3% 정도 상승.

  • 대표적 사례:

    • 2002년 M2 증가율 급증 → 서울 아파트 가격 29% 상승

    • 2020~2021년 초저금리·유동성 증가로 아파트 가격 12.5% 및 25.4% 상승

    • 2022~2023년 긴축정책으로 가격 각각 4.7%, 8.0% 하락

5.2. 향후 전망 (2025~2030)

  • 가정: 정부의 대규모 재정지출 및 삼성전자의 AI 투자 세제혜택에도 실질 GDP 성장 기여는 제한적이고, 통화 증가분은 물가와 자산가격 상승으로 나타날 전망.

지표          예상 연평균 증가율
총지출+추경 예산                  1~2%
광의통화(M2)                  5~6%
서울 아파트 가격                  6~7%
명목 GDP 성장률                  약 3%

  • 2030년 주요 전망치

    • 총지출+추경 예산 규모 약 800조 원 이상

    • M2 증가율 약 5%

    • 서울 아파트 가격 상승률 약 6%


6. 서울 아파트 가격의 양극화 현상

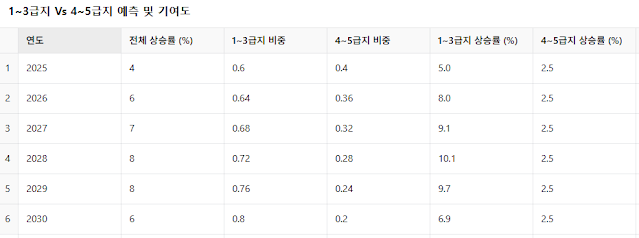
  • 서울 도심 내 아파트 지역을 1~5급지로 나눌 경우 양극화가 지속될 것으로 전망.

  • 4-5급지는 물가상승률(연 2.5%)만큼만 상승하고, 중상급지(1-3급)는 상승률이 상대적으로 더 높을 것으로 예측됨.

  • 예상 1~3급지 상승률(2025~2030년):

    • 2025년 5.0%

    • 2026년 8.3%

    • 2027년 10.0%

    • 2028~2029년 11.7%

    • 2030년 8.3%

  • 이 기간 전체 아파트 상승률에서 1-3급지 기여도 약 88%, 4-5급지는 12% 수준으로 추정.


7. 결론 및 투자 전략 시사점

  • 정부의 재정지출 확대 및 M2 증가가 GDP 성장률에 미치는 효과는 미미할 것으로 전망.

  • 대신 장기적으로 인플레이션과 자산가격 상승(특히 부동산 가격 상승)을 유발할 가능성이 큼.

  • 주식 등 자산투자 변동성과 불확실성이 부담스러울 경우, 서울 도심 내 1~3급지 상급 아파트에 저금리 대출을 활용한 투자가 더 현명할 수 있음.

  • 다만, 가장 큰 전제는 정부의 내수부양 정책과 삼성전자의 기술경쟁력에 대한 실효성 및 신뢰성 부족임. 정부의 경제정책 및 삼성전자의 실패 가능성을 투자 의사결정의 주요 판단 기준으로 고려할 필요가 있음.


#원문


2023년 여름 무렵부터 트럼프의 재선 가능성에 주목하며 개인적으로 관련 자료를 수집해왔다.

그 배경에는 관세전쟁 심화 → 글로벌 GDP 하향 → 인플레이션 부각 → 자금의 안전자산 회귀라는 구조적 흐름이 있었다.

(개인적으로 트럼프 당선 가능성을 점쳤던 주된 이유는 이전 좌파 정부가 너무 무능하고 무책임했기 때문이다.)


이후 2024년 겨울, 국내에서는 계엄 선포라는 이례적 사건이 발생했고, 동시에 미국 대선에서 트럼프의 당선 가능성이 더욱 뚜렷해지면서, 서울 도심 아파트 매입 타이밍을 고민하게 되었다. 결국 2024년 겨울, 서울 도심 아파트 계약을 체결했다.

2025년 6월 3일, 새로운 정부가 출범하며 다시 한 번 내수 부양을 위한 대규모 재정정책과 돈풀기가 예상되고 있다.

하지만 공약 세부 내용을 살펴보면, 과장되었거나 실현 가능성이 낮은 항목들이 많아 실효성에 대한 의문이 들었고, 이는 곧 GDP 성장으로 이어지기 어렵다고 판단했다.

결국 이처럼 실물 경제에 효과적으로 작용하지 못한 유동성은 과거와 마찬가지로 다시 부동산, 특히 서울 도심 아파트로 회귀할 가능성이 높다고 판단된다.

이에 본 글에서는 2025년부터 2030년까지, 차기 정부 집권기 동안 서울 도심 내 아파트 가격이 얼마나 오를지를 구체적으로 추정해보고자 한다.


1. 추경

​이재명 더불어민주당 대표가 제안한 주요 추가경정예산(추경) 규모는 다음과 같다. 

25년 최대 추경 제안 규모는 35조 원으로 볼 수 있다.

이와 별도로 삼성전자를 포함한 AI 산업에 5년간 약 100조 원 규모의 국내 투자 및 세제혜택을 검토 중이라고 한다. 삼성전자를 필두로 AI 국내투자를 통해 내수 일자리 창출을 목표로 하고, 동시에 AI 클러스터 조성을 위해 충청권 지역의 인프라(발전소, 전력망 등) 투자도 병행될 예정이라고 한다.

(돈만 퍼부은다고 없던 기술경쟁력이 생기진 않을것이다.)


2. 인플레이션, 이자비용

추경 예산을 잡는다는 것은 예산의 적자를 전제하는 것이다. 이 적자는 국채 발행으로 충당될 것이며, 그에 따른 이자 비용 상승도 필연적이다.

동시에 향후 보호무역주의와 관세전쟁 등 글로벌 환경 변화로 인해 국내 물가상승률 역시 지속적으로 상승할 것으로 예상된다.

이러한 상황을 고려하여, 국채 발행에 따른 이자 비용과 자연적인 물가 상승률을 정부의 자연 지출 상승분에 다시 반영하여 계산한다.


반영한 주요 가정:

  • 인플레이션율: 연 평균 **2.5%**로 가정.

  • 국채 이자 상승분: 연 평균 **1%**씩 추가 부담으로 설정.

  • 삼성 AI 클러스터 관련 지출(연 20조 원)과 **2025년 추경 예산(35조 원)**도 그대로 유지하여 반영


3. 명목 GDP 성장

투자 및 재정 확대 정책이 시행되면 이후 명목 GDP 역시 상승하기 마련이다. 그러나 대한민국 정부가 프로젝트 주도의 예산 집행을 통해 내수 경제를 성공적으로 활성화했던 사례는 거의 없다고 봐도 무방하다.

그럼에도 불구하고 자연적인 명목 GDP 증가율은 고려할 필요가 있다.


주요 변경사항 및 가정:

  • 명목 GDP 성장률을 연도별 예산 증가율 산정에 반영

  • 기존 반영된 인플레이션 및 국채 이자 부담 증가 요소를 유지하고, 여기에 명목 GDP 성장률을 추가하여 재산정

  • 추경 예산은 2025년에 35조 원, 이후 연간 20조 원을 지속 유지


4. M2증가율과 서울 도심아파트의 상관관계


결국 정부의 확대된 예산과 함께 국내 시중에는 M2 자금이 추가로 풀릴 가능성이 높고, 그로 인한 유동성 증가는 (언제나 그래왔듯이) 부동산 가격 상승으로 귀결될 가능성이 매우 높다.


4.1. 주요 과거 분석 결과 (2000~2024년)


M2 증가율과 서울 아파트 가격 관계

  • 2000년 이후 한국의 통화량(M2) 증가율과 서울 아파트 가격 상승률은 뚜렷한 상관관계가 있었음.

  • M2가 증가할 때 서울 아파트 가격은 민감하게 상승(탄력성 약 3배).

  • 예시:

    • 2002년 M2 증가 시 서울 아파트 가격 29% 상승.

    • 2020~2021년 초저금리와 높은 M2 증가율로 서울 아파트 가격이 급등(각각 12.5%, 25.4%).

    • 2022~2023년 통화 긴축 시 아파트 가격 하락(-4.7%, -8.0%).


M2 증가율과 GDP 성장률 관계

  • 이명박(2008~2012), 박근혜(2013~2016), 문재인(2017~2021) 정부 기간을 분석한 결과:

    • M2 증가율이 GDP 성장률을 유의미하게 끌어올린 증거는 거의 없었음.

    • 통화량과 재정확장 정책은 경제성장보다는 인플레이션과 자산가격 상승에 더 크게 반영되었음.

    • 각 정부 시기 연평균 GDP 성장률은 M2 증가율과 무관하게 2~3% 수준에서 정체.

  • 이명박 정부(’08~’12): 글로벌 금융위기 대응으로 2009년 M2를 크게 확대하였지만 이듬해 GDP 성장률은 기저효과로 일시 급등하는 등 두 지표 간 일관된 동행은 관찰되지 않음. 실제로 이 기간 연평균 GDP 성장률은 3.34%에 그쳤음

  • 박근혜 정부(’13~’16): 경기부양을 위해 저금리 기조를 유지하며 M2를 완만히 증가시켰으나, GDP 성장률(평균 3.02%)은 큰 변동 없이 정체하였음. 통화량 변동과 성장률 간 상관계수는 음의 값으로 추정될 정도로 직접적 연관성이 낮았음.

  • 문재인 정부(’17~’21): 통화량이 가장 크게 증가한 시기로, 집권 기간 중 M2가 약 1,229조 원 증가하여 이전 정부 대비 2배에 달했으나 연평균 GDP 성장률은 **2.34%**에 머물렀음.​ 특히 코로나 위기 대응을 위한 전례없는 유동성 공급에도 불구하고 2020년 GDP는 마이너스 성장했고, 2021년 기저효과를 제외하면 추세적인 성장 제고로 이어지지는 못했음. 


4.2. 향후 전망 (2025~2030년)

가정

  • 정부가 삼성전자의 100조 원 규모 국내 AI 투자에 세제혜택을 제공하고 추가적 재정지출을 늘리지만, 실질적인 GDP 성장 기여는 매우 미미함.

  • 통화량 증가는 주로 물가 및 자산가격 상승(인플레이션 압력)으로 나타남.

예상 지표 (연평균)

지표 예상 증가율
정부 총지출+추경 예산 증가율        연 1~2%
광의통화(M2) 증가율        연 5~6%
서울 아파트 가격 상승률        연 6~7%
명목 GDP 성장률        연 3% 내외 (실질성장 1% + 물가상승 2%)

2030년 주요 전망치

  • 총지출+추경 예산: 약 800조 원 이상

  • M2 증가율: 약 5%

  • 서울 아파트 가격 상승률: 약 6%


4.3. 결론 및 시사점

  • 한국 경제의 구조적 저성장 국면에서는 정부의 재정지출 확대와 통화량 증가가 경제성장(GDP)에 미치는 기여는 제한적임.

  • 오히려 장기적으로 인플레이션과 자산가격 상승을 가속화시킬 가능성이 큼.


5. 양극화


서울 도심 내 아파트를 1~5급지로 나눌 때, 향후 5년간 부의 양극화가 해소되지 않고 지속될 것으로 예상된다. 이에 따라 4~5급지 아파트는 물가상승률 수준(2.5%)에서만 오르고, 중상급지(1~3급지)는 훨씬 높은 상승률을 보일 것으로 추정된다.


앞으로 자산투자를 결정할 때 연평균 기대수익률이 서울 도심 내 아파트(10% 내외) 보다 낮다면, 차라리 주택담보대출를 받아 서울 도심내 아파트를 매수하는것이 현명할 수 있다.

또한 주식투자 변동성에 민감하고 불확실성에서 오는 스트레스가 커도 마찬가지이다.

물론 이러한 모든 판단과 전략의 가장 근본적인 전제는 정부의 국가 산업 정책과 삼성전자의 기술경쟁력에 대한 '불신'이다.


#글을 마치며


바둑을 두다 보면, 초급자에서 중상급자 이상으로 올라갈 수 있느냐 없느냐의 갈림길은 결국 형세 판단을 할 수 있느냐 없느냐의 실력 유무에 따라 갈린다고 한다.

주식 투자도 바둑과 비슷하게, 결국 지금의 경기 사이클이 어디를 향해 가고 있는지, 글로벌 무역의 흐름이 어떤 방향으로 가고 있는지 — 자유무역인지 VS 보호무역인지, 친환경 발전인지 VS 화석연료 발전인지 — 그에 따라 어떤 자산군이 주목을 받게 될지 형세를 판단할 수 있어야 하지 않을까 한다.

무조건 기업 말만 듣고 1~2개 분기 실적을 추정해서 투자 판단을 내리는 건 옳지 않다.

새삼 느끼는 거지만, 역설적으로 바텀업 가치투자자의 대가들은 그 누구보다 형세 판단에 능했던 사람들로 보이며, 이들은 그저 숨 쉬듯 자연스럽게 형세 판단이 가능했기에, 오히려 형세 판단에 서투른 초심 개인투자자들에게는 그 중요성을 설파하는 데 서투를 수밖에 없었던 것이 아닐까 하는 생각이 든다.