레이블이 한국산업-배터리소재인 게시물을 표시합니다. 모든 게시물 표시

2026년 4월 20일 월요일

생각정리 230 (* Nickel, Titanium)

AI가 없던 시절, 산업재 전방 수요를 정교하게 읽어내는 일은 쉽지 않았다. 특히 전략 소재의 수요처별 비중과 중장기 성장률은 중요했지만, 확인하기 어려운 변수에 가까웠다.

AI의 힘으로 과거에 할 수 없었던 니켈 및 티타늄 전략소재에 대한 리서치를 도전해본다.

고순도 니켈알로이, 티타늄알로이, 고순도 니켈, 티타늄 합금은 고온·고압·부식 환경을 견디도록 정밀하게 설계된 고부가 소재다. 제조 공정의 난도가 높고, 고객 승인과 납품 레퍼런스 축적에도 시간이 걸려 신규 공급이 빠르게 늘기 어렵다.

반면 수요는 더 강해지고 있다. AI 데이터센터발 전력인프라, 민항 회복, 글로벌 재무장, 우주산업 확대가 더 높은 출력과 온도, 압력, 경량화를 요구하면서 니켈·티타늄 기반 고성능 합금의 중요성은 앞으로 더 커질 가능성이 높다.

니켈과 티타늄, 2030년까지 어떻게 봐야 하나


원재료 수급부터 합금 성장, 전방시장, 그리고 최근 니켈 공급제약까지


니켈과 티타늄은 모두 전략 소재다.
하지만 시장을 움직이는 방식은 꽤 다르다.

니켈은 원재료 총량만 보면 surplus처럼 보이기 쉽다.
반면 실제 가격과 체감 수급은 인도네시아 제련, 황산 조달, 배터리급 중간재 생산능력에 더 민감하게 반응한다. (Kitco)

티타늄은 총량보다 인증 공급망이 더 중요하다.
광물은 넓게 분포해도, 항공우주급 스폰지와 가공재는 공급처가 제한적이기 때문이다.

이 글은 원재료와 합금을 분리해 본다.
그리고 마지막에는 산업 CAGR → 합금 수요 환산 구조로 AI 데이터센터 전력인프라, 재무장, 우주 발사 증가를 연결해 본다.


1. 먼저 알아야 할 것: 합금 안에 원재료가 얼마나 들어가나


합금 수요를 보려면 가장 먼저 원재료 비중을 봐야 한다.
대표 니켈계 초내열합금은 니켈이 절반을 넘고, 대표 티타늄 합금은 티타늄이 거의 대부분을 차지한다. (atimaterials.com)

이 차이는 매우 중요하다.
티타늄 합금 수요는 거의 곧바로 티타늄 원재료 수요로 연결되지만, 니켈 합금 수요는 전체 니켈 시장 안에서 더 좁은 영역에 해당한다.

대표 합금 기준 원재료 비중


주: 시장 환산용 가정치는 물량 TAM 계산을 위한 분석 전제다.


https://tradingeconomics.com/commodity/nickel


2. 니켈 원재료 시장: 2030년까지의 큰 흐름은 “총량 surplus”가 아니라 “체감 타이트닝”이다


니켈은 오랫동안 공식 통계상 surplus로 설명돼 왔다.
IEA 기준으로 2024년 총 니켈 수요는 337.1만톤, 2030년에는 438.9만톤까지 늘어난다.

전방 수요를 나눠 보면, 니켈의 본체는 여전히 스테인리스다.
다만 성장의 기울기는 배터리 쪽이 훨씬 가파르다.

니켈 원재료 전방시장 구조


주: 기관마다 1차 니켈 정의가 달라 범위로 제시한다.

이 구조만 보면 니켈은 공급이 넉넉한 시장처럼 보인다.
하지만 최근 시장에서는 이 프레임이 그대로 통하지 않는다.

가장 큰 변화는 황 부족이다.
호르무즈 해협 통항 차질 이후 아시아 황 거래가 흔들렸고, 블룸버그는 아시아 트레이더들이 중동발 황 공급이 막히자 대체 조달처를 급히 찾고 있다고 전했다. 황은 비료뿐 아니라 니켈 가공에도 필수다. (Bloomberg)

https://www.mining.com/web/column-iran-wars-sulfurous-fallout-spreads-to-copper-and-nickel/

문제는 인도네시아 HPAL 공정이다.
로이터는 인도네시아 니켈 업체들이 사용하는 황의 약 75%를 중동에 의존해 왔고, 이 공급이 흔들리면서 일부 업체가 생산을 줄일 수 있다고 보도했다. 4월 보도에서는 실제로 여러 인도네시아 니켈 가공업체가 지난달부터 생산을 최소 10% 감축했다고 전했다. (Kitco)


즉 지금의 니켈 시장은 단순한 “surplus vs shortage”가 아니다.
연간 총량 기준으로는 surplus일 수 있어도, 배터리급 공급망은 황산 병목 때문에 다시 타이트해질 수 있는 시장으로 보는 편이 맞다. (Kitco)

니켈 원재료 시장 핵심 포인트


주: 최근 수급 변화는 호르무즈 차질과 황 가격 급등이 결합된 결과다. (Bloomberg)


3. 티타늄 원재료 시장: 총량보다 인증 공급망이 본질이다


티타늄은 니켈과 구조가 다르다.
광물 단계에서는 대부분이 안료용으로 가고, 금속용은 일부만 남는다.

이 점이 매우 중요하다.
티타늄 광물이 많다고 해서 곧바로 티타늄 합금 공급이 넉넉해지는 것이 아니다.

티타늄 원재료 공급 구조


주: 티타늄은 금속으로 넘어오는 순간 시장이 급격히 좁아진다.

스폰지 생산은 특정 국가에 집중돼 있다.
2025년 세계 티타늄 스폰지 생산은 약 37만톤이고, 중국 26만톤, 일본 5.3만톤, 러시아 2.5만톤, 카자흐스탄 1.6만톤, 사우디 1.2만톤 수준으로 정리된다.


여기서 시장이 주목하는 것은 양보다 질이다.
특히 항공우주용 인증을 통과하는 스폰지와 가공재는 공급처가 더 좁기 때문에, 티타늄은 총량보다 인증 공급망 병목이 훨씬 더 중요한 시장이다.


4. 니켈 합금 시장: 절대 시장이 더 크고, 수요는 더 분산돼 있다


니켈 합금은 티타늄 합금보다 수요처가 넓다.
항공만이 아니라 전력, 가스터빈, 화학공정, 해양, 자동차까지 여러 산업에 걸쳐 쓰인다.

시장 규모도 더 크다.
중앙 시나리오 기준으로 니켈알로이 TAM은 2025년 약 170억달러, 2030년 약 217억달러로 커지며 CAGR은 약 5.0%로 추정된다.

니켈 합금 전방시장 구조


주: 공개 세그먼트 자료를 broader nickel-alloy scope로 재배열한 추정치다.


핵심은 두 가지다.
첫째, 니켈 원재료 가격이 약하다고 해서 니켈 합금 가격도 같이 약해지는 것은 아니다. 둘째, 니켈 합금은 원재료보다 가공 병목과 인증 공급망의 영향을 더 크게 받는다.

그래서 니켈 합금 시장은 원재료 니켈보다 더 단단할 수 있다.
특히 항공, 가스터빈, 화학공정 장비 수요가 살아 있을 때는 raw material보다 고부가 합금 쪽이 더 견조하게 움직인다.


5. 티타늄 합금 시장: 성장률은 더 높고, 항공 비중은 훨씬 높다


티타늄 합금은 니켈 합금보다 시장은 작지만 성장률은 더 높다.
중앙 시나리오 기준으로 2025년 약 58억달러에서 2030년 약 78억달러로 늘고, CAGR은 약 6.0%로 추정된다.

무엇보다 항공 비중이 압도적이다.
티타늄 합금은 항공과 방산을 합치면 수요의 대부분을 설명할 수 있다.

티타늄 합금 전방시장 구조


주: 항공·방산 절대 우위 구조를 바탕으로 재배열한 추정치다.


따라서 티타늄 합금 시장은 항공 업황에 매우 민감하다.
다만 그만큼 대체재가 적고 인증 장벽이 높아서, 공급이 조금만 흔들려도 scarcity premium이 붙기 쉽다.


6. 2030년까지의 수급을 한 번에 정리하면


니켈과 티타늄의 차이는 결국 여기서 갈린다.
니켈은 총량보다 배터리급 공급망, 티타늄은 총량보다 인증 공급망이 핵심이다.

2030년까지의 핵심 비교


주: 니켈은 최근 황 부족이 해석을 바꾸고 있고, 티타늄은 여전히 항공 인증 공급망이 핵심이다. (Kitco)


7. 신규 전방산업은 어떻게 봐야 하나

산업 CAGR과 합금 수요 성장률을 꼭 분리해야 한다


이 부분이 가장 중요하다.
AI 데이터센터, 재무장, 우주 발사 증가는 산업 자체로는 고성장이지만, 합금 수요는 그 성장률을 그대로 따라가지 않는다.

합금 수요는 보통 이렇게 환산하는 편이 맞다.
합금 수요 성장률 = 산업 성장률 × 합금 노출 범위 × 수요 탄성이다.

즉 산업이 15% 성장해도, 합금 노출이 낮고 대체재가 많으면 합금 수요는 그보다 한참 낮게 움직인다.
반대로 고온부품, 엔진, 인증 구조재처럼 대체가 어려운 영역은 산업 성장률에 더 가깝게 따라간다.

7-1. AI 데이터센터발 전력인프라


IEA는 2024년부터 2030년까지 데이터센터 전력소비가 연평균 약 15% 증가한다고 봤다.
즉 산업 성장 자체는 매우 강하다. (IEA)

하지만 합금 수요로 바로 옮기면 이야기가 달라진다.
전력 인프라 투자 대부분은 케이블, 변압기, 냉각, 배전, 토목으로 가고, 니켈 합금은 가스터빈·고온부품, 티타늄 합금은 일부 특수 부식환경 설비에 제한적으로 노출된다. (Research and Markets)

7-2. 재무장


재무장은 산업 성장률과 합금 수요의 연결이 가장 뚜렷한 축 중 하나다.
세계 군사비는 2024년에 전년 대비 9.4% 증가했다.

니켈 합금은 엔진과 고온부에서, 티타늄 합금은 구조재와 경량화에서 강점을 가진다.
그래서 재무장에서는 두 합금이 모두 수혜를 받지만, 니켈 합금은 엔진 중심, 티타늄 합금은 구조재 중심으로 수요가 늘어나는 경향이 강하다.

7-3. 우주 발사 증가


우주 발사는 성장률 자체가 가장 높다.
Grand View Research는 우주 발사 서비스 시장이 2024년부터 2030년까지 연평균 14.6% 성장할 것으로 본다. (그랜드 뷰 리서치)

다만 우주 발사에서도 두 합금의 움직임은 다르다.
니켈 합금은 로켓 엔진 고온부에, 티타늄 합금은 경량 구조물과 일부 압력계통에 더 직접 노출된다. 따라서 산업 성장률은 둘 다 높지만, 니켈 합금의 직접 민감도가 조금 더 높게 나타날 가능성이 크다. (그랜드 뷰 리서치)

산업 CAGR → 합금 수요 환산 프레임


주: 이 표는 산업 CAGR을 곧바로 합금 CAGR로 읽지 않도록 하기 위한 해석 프레임이다. (IEA)


8. 결론


고순도 니켈과 티타늄은 모두
AI 데이터센터, 민항 회복, 재무장, 우주산업 확대의 수혜 소재다.

다만 두 시장을 읽는 방식은 다르다.
니켈은 총량보다 실제 공급망 병목이 더 중요하다.
최근 황 부족과 인도네시아 HPAL 차질이 그 점을 보여준다.

반면 티타늄은 총량보다 인증 공급망이 핵심이다.
광물 매장량보다 항공우주급 스폰지와 가공재가 더 중요하다.
실제 가격과 리드타임도 여기서 결정된다.

합금 단계로 가면 차이는 더 분명해진다.
니켈 합금은 시장 규모가 더 크고 수요처도 넓다.
항공, 가스터빈, 화학공정, 전력 인프라로 분산돼 있다.

티타늄 합금은 시장은 더 작다.
하지만 항공·방산 비중이 높고 대체재도 적다.
그래서 성장률과 희소성 프리미엄이 더 크게 붙기 쉽다.

결국 2030년까지의 핵심은 단순한 산업 성장률이 아니다.
어떤 수요가 실제 합금 부품으로 연결되는지가 더 중요하다.
그리고 그 부품이 어떤 인증·가공 병목을 거치는지도 함께 봐야 한다.

따라서 이번 리서치의 결론은 명확하다.
니켈은 surplus 통계보다 실물 병목으로 봐야 한다.
티타늄은 총량보다 인증 공급망으로 봐야 한다.
니켈 합금은 규모와 수요 분산이 강점이다.
티타늄 합금은 희소성과 전략성이 강점이다.

머리 아파서 오늘 리서치는 여기까지..

=끝

2026년 1월 1일 목요일

생각정리 153 (* 고려아연, Korea Zinc)

RA 시절, 내 사수의 주력 섹터는 철강·비철금속이었다.

사수는 종종 “예전의 POSCO는 지금의 SEC나 SKH에 맞먹는 시장 존재감을 가졌다”는, 이른바 호랑이 담배 피우던 시절 이야기를 들려주곤 했다.

당시에는 철강업 POSCO에 대한 전반적인 리퀘스트가 많아, 나 역시 RA로서 사수를 돕기 위해 산업에 대한 기본적인 이해가 필요했던 것으로 기억한다.

그럼에도 내 시선이 더 오래 머문 곳은 철강업의 POSCO가 아니라, 비철금속 제련업의 고려아연이었다.


1. 왜 하필 고려아연이었는가


제련업은 구조적으로 분석 난이도가 매우 높다.
정광 매입 구조, Payable 조건, 각종 계약 조항들이 복잡하게 얽혀 있고, 무엇보다 그 세부 구조가 공개정보만으로는 거의 보이지 않는다.

동시에 제련사는 매일 움직이는 메탈 가격(Metal commodity),
크게 출렁이는 원/달러 환율,
글로벌 경기와 연동되는 수요 사이클까지 함께 봐야 한다.

즉, 공개된 분기·연간 보고서만으로 버텀업 이익 추정을 해보겠다고 달려들면, 사실상 “불가능에 가까운 게임”에 가깝다는 것이다.

그래서인지 한동안 나 역시 고려아연만 파고든 적이 있다.
그때의 나는 이 회사를 통해 투자수익률을 극대화하겠다는 실무적 욕심보다는,
**“버텀업 실력의 극한에 도전해 보겠다”**는 쪽에 더 가까웠던 것 같다.

지금 돌아보면, 그 시기에 고려아연에 매달리던 사람들은 대부분 비슷한 심리였을 것이다.
“이 난제를 풀 수 있다면, 어디서도 밀리지 않겠다”는.

(예전에 사수에게 고려아연 박사라고 놀림받던 기억이 떠오른다.)


2. 과거 내가 이해했던 고려아연의 본질: 자동 헷지 구조


당시 내가 정리한 고려아연의 핵심 이미지는 다음과 같았다.

  • “자동 헷지가 걸린 기업”

  • 메탈 가격이 경기와 함께 Up & Down을 반복

  • 반대로 달러 인덱스는 안전자산으로서 메탈과 역행

  • 결과적으로 메탈·환율이 서로 상쇄되어, 이익이 크게 늘지도 줄지도 않는 구조

즉, 메탈 가격이 사이클을 타긴 하지만,
환율이 반대 방향으로 움직여 이익이 상당 부분 방어되는 제련사라는 인식이었다.


그래서 고려아연은 “극단적 호황·극단적 불황에 덜 흔들리는데, 대신 폭발적인 레버리지는 제한적인 기업” 정도의 포지션으로 이해되었다.


3. 지금은 무엇이 달라졌는가: 메탈과 달러가 같은 방향으로 움직이는 구간


그런데 최근 몇 년간의 환경은 과거와 질적으로 다르다.

  • 저성장·고물가·고금리

  • 보호무역·탈중국

  • AI Capex 증가에 따른 메탈 수요 up-cycle

  • 재정적자 상시화에 따른 부채레버리지 


이 네 가지가 동시에 작동하면서,
달러에 상방 압력이 걸리는 국면과
메탈 가격이 사상 최고치(ATH) 경신을 향해 올라가는 구간이
한꺼번에 등장하고 있다.


과거와 달리,

  • 달러 강세와

  • 메탈 가격 강세가


서로 상쇄가 아니라 **“동행”**하면서, 고려아연 입장에서는 말 그대로 순풍을 동시에 타는 구간이 열리고 있는 것이다.

여기에 더해,

  • 글로벌 메탈 제련사들의 파산·가동 중단,

  • 중국 희토류/메탈 공급망에 대한 서방의 배제 움직임 등도

중장기적으로 고려아연의 포지션을 상대적으로 강화시키는 요인으로 작용하고 있다.


4. 키 포인트: 은 가격이 고려아연에 미치는 영향


내가 특히 주목하는 지점은 **“은(silver)이 고려아연 이익 구조에서 차지하는 비중과 민감도”**이다.


과거에는 메탈·환율이 서로 상쇄되며 이익 변동성을 줄여주었다면,
지금은 은 가격이 구조적으로 이익 레버리지의 핵심 축으로 떠오를 수 있는 환경이 되고 있다고 판단한다.

그래서 아래에서는,
“은 가격 상승 → 정광 매입원가(메탈 크레딧)도 함께 상승”하는 제련업 계약 구조를 전제로, 고려아연의 **은 가격 민감도(영업이익)**를

  • Payable(지급 금속) vs

  • Free metal(비지급 금속)


관점에서 잡아보고, 이어서 **2030 시나리오(은 170달러, 금 5,000달러, 구리 12,000달러)**를 같은 프레임으로 적용해, **2025 대비 2030년 영업이익 증가분(가격 요인만)**을 재계산한 결과를 정리한다.


5. 수치 가정과 결론 요약: 은 가격 민감도 베이스


5-1. 기본 가정(연간, 베이스 케이스)

  • 연간 판매량

    • 은: 2,010톤

    • 금: 8톤

    • 구리: 32,000톤

  • 2025년 기준 가격(베이스, 3Q25 QTD 가정)

    • 은: 39.38달러/oz

    • 금: 4,055달러/oz

    • 구리: 9,794달러/톤

  • 환율: 1,421원/달러

  • 영업이익 캡처율(가격 변화분 ΔPrice가 이익으로 남는 비율)

    • 은: 9.5% (본 분석의 Base 가정)

    • 금: 2% (보수적)

    • 구리: 3% (보수적)

5-2. 은 가격 민감도(연간)

  • 은 가격 1달러/oz 상승 시

    • 영업이익 약 87.2억원(= 8.72bn KRW) 증가(캡처율 9.5% 기준)

이는 단순히 다음 공식으로 표현된다.

Δ영업이익(원)
= 연간 은 판매량(oz) × Δ은 가격($/oz) × 캡처율 × 환율(원/$)


6. 왜 은 가격이 오르면 원가도 같이 오르는가: Payable / TC / RC 구조


제련사가 정광을 매입할 때의 기본 식은 다음과 같다.

정광 가격(매입대금)
= Payable metals 가치 합계 − (TC + RC + Penalty 등 공제)


여기서 핵심 개념은 다음과 같다.

  • Payable metal:

    정광에 들어 있는 금속 중, 제련사가 광산에 지급하기로 약정된 금속량·금속가치이다.

  • TC (Treatment Charge):

    “제련(용해/처리)” 서비스에 대한 대가로, 보통 정광 톤(t)당 달러로 청구된다.

  • RC (Refining Charge):

    “정련” 서비스 대가로, 보통 payable 금속 단위당 달러로 부과된다.

TC/RC와 Payable 조건은 대부분 연 단위로 재협상되며, 벤치마크 조건을 기반으로 개별 약정이 붙는 구조이다.

따라서 은 가격이 상승하면:

  • 정광 내 은의 payable 가치가 상승 →
    제련사의 정광 매입원가(원료비)가 함께 상승한다.

제련사의 이익은 결국

  1. TC/RC 마진,

  2. 비지급 금속(Free metal),

  3. 부산물/프리미엄

에서 발생한다.
즉, 같은 은 가격 상승이라도, **대부분은 원가로 통과(pass-through)**되고, 일부만 Free metal과 조건에 의해 이익으로 남는 구조이다.


7. 업계 Payable 사례: 은을 얼마나 “지급”하고 얼마나 “공짜로” 가져오는가


실제 공개된 계약·설명 자료를 보면, 은 Payable 구조는 대략 다음 세 가지 유형이 대표적이다.

  1. 납(Lead) 정광: “95% 지급 + 최소 공제(그램)”

    • 예: 은은 final silver content의 95%를 지급하되, 최소 50g 공제

    • 정광 은 함량이 G(g/t)라면

      • Payable 비율 ≈ 0.95 × (1 − 50/G)

      • Free silver 비율 ≈ 1 − 0.95 × (1 − 50/G)

  2. 아연(Zinc) 정광: “고정 공제 후 잔여분의 70% 지급”

    • 예: DMT당 은 3oz(≈93g) 공제 후 잔여분의 70% 지급

    • Payable 비율 ≈ 0.70 × (1 − 93/G)

    • G가 낮을수록 공제 비중이 커져 Free silver 비율이 크게 증가

  3. 동(Copper) 정광: “90% 지급 + 최소 공제(그램)”

    • 예: 은 90% 지급, 단 DMT당 30g 공제

    • Payable 비율 ≈ 0.90 × (1 − 30/G)

정리하면,
동일한 은 가격 상승이라도

  • 어떤 정광(납/아연/동/2차 원료)에서 들어오는 은인지,

  • 그 정광의 은 함량이 높은지 낮은지

에 따라, 제련사가 가져가는 Free silver의 비율이 크게 달라진다는 점이다.


8. 정광 내 은 함량과 Free silver 직관

프로젝트·광산별로 은 함량은 제각각이지만, ISO 기준에 나오는 범위만 봐도 상당히 넓다.

  • 동(구리) 정광: 은 25~1,500 g/t

  • 납 정광: 은 200~3,500 g/t

  • 아연 정광: 은 10~800 g/t

이 범위가 중요한 이유는, **최소 공제(예: 50g, 30g, 93g)**가 고정값이기 때문에,
은 함량 G가 낮을수록 공제 비중이 커지고 Free silver 비율이 급격히 커지기 때문이다.

예를 들어,

  • 납정광, G = 2,000 g/t

    • Payable ≈ 92.6%

    • Free silver ≈ 7.4%

  • 아연정광, G = 300 g/t

    • Payable ≈ 48.3%

    • Free silver ≈ 51.7%

  • 동정광, G = 200 g/t

    • Payable ≈ 76.5%

    • Free silver ≈ 23.5%

따라서 고려아연의 은 이익 민감도를 보려면, 단순히 “은 톤수”만 볼 것이 아니라,

  • 납/아연/동/2차원료 비중,

  • 각 정광의 은 함량 레벨

까지 종합적으로 봐야 한다는 결론에 도달하게 된다.


9. 고려아연 은 민감도(캡처율 9.5%)의 해석


앞서 설정한 **Base 캡처율 9.5%**는 계약 구조상 다음을 의미한다.

  • 은 가격이 1만큼 오를 때,

    • 매출은 “정련 은 판매가격”만큼 거의 1:1로 증가하지만,

    • 원료비도 “정광 내 은 Payable 가치”만큼 같이 증가

  • 이 둘의 차이(= Free silver 및 일부 조건)가 평균적으로 약 9.5% 수준에서 제련사 이익으로 남는다.

납 정광 비중이 크고, 고품위 위주라면 7~10%대 캡처율은 충분히 가능하다.
반대로 아연·저품위·2차 원료 비중이 커지면, Free metal 비율이 커지면서 캡처율이 더 높아질 여지도 있다.


10. 2030 시나리오: 은·금·구리 가격이 2030년에 도달했을 때


10-1. 가격 가정(2025 → 2030)


앞서 설정한 캡처율(은 9.5%, 금 2%, 구리 3%)을 그대로 적용하면,
2025 대비 2030년, “가격 요인만”으로 발생하는 연간 영업이익 증가분은 아래와 같다.

10-2. 결과(연간, 가격 요인만)

  • 은: 약 +1.139조원

  • 금: 약 +0.007조원

  • 구리: 약 +0.003조원

합산하면, 연간 약 +1.149조원의 영업이익 증분이 발생하는 시나리오이다.

여기서 핵심은,

  • 금·구리는 제련 계약상 대부분이 Payable → 원료비로 통과되기 때문에,

  • 가격 상승분에서 이익으로 남는 몫이 상대적으로 작다는 점이다.

반면 은은

  • 다양한 정광에서 유입되고,

  • Free silver 비율이 의미 있는 수준으로 존재할 수 있으며,

  • 부산물 구조와 맞물리면서

제련사의 이익 레버리지 측면에서 훨씬 결정적인 역할을 할 수 있다.


11. 이 구조가 깨질 수 있는 리스크: 정태적 민감도의 한계


위 민감도는 어디까지나 **“정태적(static) 가정”**이다.
실제 세계에서는 다음과 같은 변수들이 민감도를 바꾸어 놓을 수 있다.

  1. TC/RC/Payable 재협상 리스크

    • 은 가격이 장기간 급등하면,

      • 광산 측은 “은 크레딧을 더 가져가도록”(공제 축소, Payable 상향, RC 조정 등) 요구할 유인이 커진다.

    • 반대로 정광이 타이트하고 제련 캐파가 부족하면,

      • 제련사가 협상 우위를 점하며 유리한 조건을 유지하거나 강화할 수도 있다.

  2. 은 유입 경로 믹스 변화

    • 납/아연/동/2차원료 비중이 어떻게 바뀌는지에 따라,

    • 전체 Free silver 비율과 캡처율이 변한다.

    • 예를 들어, 아연·저품위 정광·2차 원료 비중이 늘어나면 캡처율이 커질 수 있다.

  3. 비용·부산물·생산량 변수

    • 전력·유가·약품비,

    • 황산 등 부산물 가격,

    • 헤지 전략,

    • 생산량 증감 등은

    • 본 계산에서 의도적으로 제외한 변수이지만, 현실에서는 이 요인들이 결과를 크게 좌우할 수 있다.


12. 희소금속, 미국 진출, 그리고 고려아연의 전략적 포지셔닝


여기에 더해, 고려아연은 제련 과정에서 부산물로 얻는 희소금속 영역에서 상당한 기술적 경쟁력을 쌓아왔다.

이 희소금속을 앞세워 미국 시장에 직접 진출하고,
미국 입장에서도 전략적으로 중요한 공급자로 자리 잡으려는 움직임을 보이고 있다.


이미 동사의 이익 구조에서 희소금속이 차지하는 비중은 의미 있게 올라와 있는 상황이다.

앞으로

  • 탈중국 공급망 재편,

  • AI·데이터센터·전력 인프라 확충 등 ‘physical AI’의 본격화,

고려아연


이 본궤도에 오를수록,
희소금속의 가치는 구조적으로 재평가될 가능성이 높으며, 이는 곧 고려아연 이익에 추가적인 상방 압력으로 작용할 것이다.


유안타증권


유안타증권


유안타증권


정리하면, 향후 고려아연의 이익 상방을 밀어올릴 축은

  1. 은 가격 레버리지,

  2. 희소금속 포트폴리오,

  3. 강달러 환경(달러 강세 + 메탈 강세의 동행 구간)


이 세 가지가 동시에 작동하는 구간이 얼마나 길게, 얼마나 강하게 이어지느냐에 달려 있다고 볼 수 있다.


지금은 지분 경쟁 이슈에 가려 본업 펀더멘털에 대한 인식 변화가 아직 주가에 충분히 Price-in 되지 않은 것으로 보이지만, 구조적 변화의 중심에 있는 기업으로 재인식될 시점이 머지않았다는 생각이 든다.


과거의 고려아연이 “자동 헷지가 걸린 안정적인 이익 방어형 제련사”로 받아들여졌다면, 지금의 고려아연은 **“여전히 방어력을 유지하면서도 은·희소금속·강달러라는 세 축이 맞물릴 경우 상당한 이익 레버리지를 보여줄 수 있는 기업”**으로 다시 보아야 할 시점이라고 판단한다.

매수매도 추천아님. 

=끝

2025년 10월 23일 목요일

생각정리 101(* 2차전지, ESS, 배터리)


연애 초기에 나는 2차전지 주가가 과열됐다고 종종 열을 올려 이야기하곤 했다.

주식에 관심이 없던 아내는 그럴 때마다 묵묵히 내 말을 들어주었다.

가끔 그때 내가 열변을 토하던 장소를 함께 지나칠 때면, 아내는 그저 열변을 토하던 내 모습이 웃겼었다곤 한다.

최근 2차전지 관련 주가가 다시 오르자, 내 생각을 한 번 정리해 기록해 두려 한다.


요약

  • 2025년 글로벌 ESS 증설은 사상 최대(약 247GWh, 펌프수력 제외). **유틸리티 비중 84%**로 전방이 한쪽에 치우쳐 있다. 2026년 360GWh 전망이 공표되어 있지만(탑다운), 정책·투자 사이클 둔화가 선행되면 실현치는 하회할 위험이 커진다. pveurope.eu

  • 중국의 과잉생산 억제·투자 규율 강화(MIIT 가이드라인·NDRC ‘군집투자’ 억제)와 수출 VAT 13% 환급 폐지로 4Q25부터 태양광·스토리지 조달가 +9% 상방 압력. 단기적으로 발주·착공 템포가 저하될 수 있다. pv magazine International+4pv magazine International+4Wood Mackenzie+4

  • 미국은 2025-09-30 이후 연방 EV 크레딧 종료가 확정되어 EV 수요에 하방압력(귀하 가정: ’26 -20% 이상). 그 여파는 ESS 연계형 프로젝트의 수익성·파이낸싱 심리에도 간접적 부담. 국세청

  • 2025년 2분기 미국 BESS AC 시스템가는 분기 내 +56~68% 급등(관세·운송비 등 중첩). 가격 변동성은 발주 보류·스펙 재협상을 유도하며, 2026년의 실착공 레이트 둔화 리스크를 키운다. Energy-Storage.News+2Energy Storage+2

  • 이익률(최근 ~15%) 상승의 본질은 셀·모듈 납품에 랙/컨트롤러·현장 설치(EPC 유사) 마진 ~+10%p가 프로젝트 완료 시점 ‘일괄’ 인식되며 생긴 비반복·저가시성 이익이라는 점. 전방 둔화가 시작되면 해당 기여는 급격히 축소된다. (귀하 내부 가정)


1. EV

1) 왜 지금 가격이 오르는가: 정책·공급망 레이어의 중첩

  • 중국산 흑연 활성 음극재(AAM) AD/CVD 예비판정(’25.5~7): 예치금(보증금) 부과로 수입단가 레벨 상승. 섹션301과 별개의 추가 부담.

  • 섹션301 상향(’24 발표, ’25~’26 단계 적용): EV 100%, EV용 리튬이온 배터리·부품 25%, 임계광물·천연흑연 25%(’26) 등 구조적 상방 고착.

  • 중국 수출 VAT 13% 환급 축소/폐지(’25.4Q부터 파급): LFP·ESS 체인 조달가 ≈+9% 시그널.

  • 미국 BESS AC 시스템가 단기 급등(’25.2Q, +56~68%): 관세 레이어 중첩과 불확실성으로 “가격 레벨 재정의”가 이미 관측(ESS는 BOS/PCS 포함이라 변동폭 과장되지만 방향성 시사).

2) 비용 → 팩가 → 소비자가격: 산출 프레임(가정·공식)

  • 팩 기준단가: $130/kWh(BNEF $115 + DOE 128~133 절충).

  • 소재비 가중치: CAM(양극) 30%, AAM(흑연 활성재) 8%.

  • 정책 가정: CAM 25%(상방 50%), AAM AD/CVD≈105%, 중국 노출분에 한해 VAT≈+9%.

  • 노출도(중국산 비중): LFP 체인이 상대적으로 높음, NMC는 국제/북미 다변화 진척.

  • 소비자 전가율: 50/75/100% 감도.

  • 수요 탄력성(점탄력): 차급별 -1.2/ -1.0/ -0.8(소형/중형/대형), 교차탄력(ICE←EV 가격) +0.03.

  • 세액공제(§30D): ’25.9.30 이후 사실상 폐지로 +$7,500 절대충격이 모든 공제대상 EV에 공통적으로 붙음(상한: 세단 $55k, SUV $80k; 수수료·세금 제외).

팩가 상승률(%) ≈
CAM(30%)×관세×중국노출 + AAM(8%)×(AD/CVD)×중국노출 + [VAT(9%)×(중국노출×해당소재비중)]


3) 시나리오별 결과(브랜드·세그먼트·케미스트리·전가율 포함)

3-1. Base(CAM 25%, 전가율 75%, 노출 유지)


3-2. Upside(CAM 25%, 전가율 50%, 中노출 -10%p, OEM 인센티브 $1k)

  • 공제 후에도 Δ$가 $6.6k~$7.1k로 줄지만, EV 수요 -9%~-24%(차급별)로 여전히 두 자릿수 하락이 빈번.

3-3. Downside(CAM 50%, 전가율 100%, 中노출 +10%p)

  • 공제 후 Δ$ $8.2k~$9.5k, EV 수요 -11%~-32%. LFP·소형일수록 타격 최대.

해석 포인트 

(i) 세액공제 $7,500은 소재·관세보다 절대충격이 더 큼. (ii) **저가/소형/높은 中노출(LFP)**에서 %상승이 커져 수요감소가 심화. (iii) 대형/NMC는 민감도 낮지만 Downside에선 두 자릿수 하락.


읽는 법

  • 첫 번째 그래프: 세액공제 폐지 이후 소비자 가격 상승폭(달러)을 **시나리오(Base/ Upside/ Downside)**별로 모델별 막대로 비교.

  • 두 번째 그래프: 동일 조건에서 **EV 수요 변화율(%)**을 표시.

  • 세 번째 그래프: Base 시나리오에서 팩 원가 상승의 구성요소(CAM/AAM/VAT)를 pack cost 대비 퍼센트포인트로 분해.

4) 2026년 미국 EV 판매전망(YoY)

  • 2025년 EV ≈160만대(BNEF), 2026년 전체 시장 ≈1,525만대(-1% YoY)(GS).

  • **’26 EV 점유율이 보합(~10%)**이면 EV ≈152.5만대, YoY ≈ -4.7%.

  • 점유율 9.5%/10.5% 가정 시 -9.5% / 0% 근처.

  • 위 시나리오의 가격상승+공제폐지는 점유율 상방을 제약 → **보수적 베이스 -5% 내외(범위 -10~0%)**가 합리적.


해석: 점유율이 보합이라면(10% 내외) ’26년 EV 판매는 전년 대비 대략 -5% 수준의 하락이 합리적. 점유율이 0.5%p 내려가면 하락폭은 -9%대, 0.5%p 오르면 보합에 근접. (BNEF의 “보합” 코멘트와 Goldman의 총수요 -1% 전망을 결합한 보수적 결과) 유틸리티 다이브+1

5) ICE 대비 가격격차(Price Gap)와 수요 전환

  • 본 프레임은 ICE 가격 불변(보수) 가정 → EV–ICE 격차 확대 = EV 공제 후 Δ$.

  • Base에서 소형/중형/대형의 격차 확대는 +$8.46k / +$7.91k / +$7.74k.

  • 교차탄력 +0.03 적용 시 ICE는 +0.3~+0.8% 수준의 보완적 증가.

6) TSLA vs ICE 페어 비교(공제 폐지 효과만 반영)

3Q25 기준 TSLA “소비자가”(목적·주문 수수료 포함)와 동급 BMW ICE를 매칭, 공제 전/후 변화에서 수요탄력을 곱해 비교.


요지: 볼륨 존인 3/Y는 공제 소멸로 **+15~18%**의 명목가 상승 → EV 수요 두 자릿수 하락, 동급 ICE는 +0.5% 내외 반사이익. 반면 S/X는 공제 비대상이라 영향 미미.


최종 정리

1) 메커니즘(요약)

  • 정책 레이어 중첩: AAM(흑연) AD/CVD + 섹션301(양극·부품·임계광물) + 중국 VAT 환급 축소 → 팩 원가의 ‘새로운 상단’ 고착.

  • 세액공제(§30D) 종료: 공제 대상 EV에 일괄 +7,500달러 절대 충격. 특히 **저가/볼륨존(3/Y, LFP 비중↑)**에서 가격상승률이 커져 **수요탄력(−1.0 전후)**에 의해 두 자릿수 수요 하락으로 직결.

  • ICE 교차탄력: EV 가격↑ → 동급 ICE 미약하나 일관된 +0.5%p 내외 반사수요.

2) 수치로 본 핵심(우리 시나리오 테이블 기준)

  • Base: 세액공제 폐지 후 소형 LFP는 소비자 가격 +8.46k 달러, EV 수요 ≈ −29%. 중형 NMC도 −20% 전후, 대형 NMC조차 −11% 내외.

  • Upside(전가율 50%, 中노출 −10%p, 인센티브 1,000달러): 그래도 −9%~−24% 하락.

  • Downside(CAM 50%, 전가율 100%): −11%~−32%.

  • 2026년 미국 EV 판매 YoY 베이스 −5%(범위 −10~0%). 점유율 상방 제약이 명확.

3) 한국 밸류체인의 ‘반사수혜’와 그 한계

  • 이익 요인

    • 중국산 소재(특히 AAM·LFP CAM) 관세 부담으로 비(非)중국 공급망의 상대 경쟁력 개선.

    • 북미·동맹권 내 생산(국산/우군산) 라인에 가동률·가격 프리미엄 기회.

    • FEOC 규정 하에서 적격 소재/부품은 OEM 조달의 우선순위로 편입.

  • 하지만, 더 큰 반대력

    • 수요 파이 자체 축소: 공제 소멸 + 정책상승 전가 → 저가·보급형 EV 가격 레벨이 한 등급 위로 점프.

    • 볼륨 미스가 팩 출하·셀/소재 가동률을 직접 갉아먹음.

    • 우리의 시뮬레이션처럼 **핵심 볼륨(60~75kWh, LFP/NMC 혼재)**이 −10~−30% 범위의 수요감소에 취약. 라인 증설/믹스 개선으로 상쇄하기 어렵다.

    • ESS로 전환해도, 2025년 관측된 BESS 급등/변동성은 발주 지연·재견적 리스크를 내포. 모듈·시스템 단위에서의 가격 경직성이 팩 수요 회복을 늦춘다.

4) 그래서 무엇이 더 큰가? — 손익 비교의 방향성

  • **반사수혜(스프레드 개선 + 점유율 일부 이동)**는 단위당 마진에 긍정적일 수 있다.

  • 그러나 저가 EV 수요 자체의 축소가 **물량 감소(가동률·고정비 레버리지 악화)**로 이어지면, 총마진·영업이익 레벨에서 마이너스가 더 큼.

  • 특히 LFP 중심의 보급형 수요가 꺾이는 국면에서는, CAM/AAM/분리막/전해액/동박 등 전 밸류체인 판매량 둔화가 연쇄적으로 발생.

  • 결론적으로 **“중국산 관세로 한국이 이긴다”**는 단선적 서사는 수요탄력·세액공제 소멸의 절대효과 앞에서 힘을 잃는다. 총량(볼륨) 훼손 > 스프레드 개선의 비대칭.

5) 투자/전략 관점의 마무리 코멘트

  • 주가 탄력은 단기 뉴스플로우(관세·AD/CVD·미국 내 투자)로 들쭉날쭉할 수 있다.

  • 하지만 **’26 YoY −5%(베이스)**라는 볼륨 리스크가 깔린 채, 저가·볼륨존의 가격 레벨 전환이 지속되면, 한국 밸류체인 반사수혜만으로 업황을 상쇄하기 어렵다.


한 문장으로 끝

중국향 배터리 관세로 ‘한국 밸류체인’이 상대적 이익을 얻는 사실은 맞지만, 세액공제 폐지와 소재·관세 전가가 만들어낸 ‘보급형 EV 수요 붕괴’가 더 크다 — 그래서 총체적으로는 ‘반사수혜 < 수요침체’가 된다.


2. ESS

  • 2025년 글로벌 ESS 증설은 사상 최대(약 247GWh, 펌프수력 제외). **유틸리티 비중 84%**로 전방이 한쪽에 치우쳐 있다. 2026년 360GWh 전망이 공표되어 있지만(탑다운), 정책·투자 사이클 둔화가 선행되면 실현치는 하회할 위험이 커진다. (pveurope.eu)


  • 중국의 과잉생산 억제·투자 규율 강화(MIIT 가이드라인·NDRC ‘군집투자’ 억제)와 수출 VAT 13% 환급 폐지로 4Q25부터 태양광·스토리지 조달가 +9% 상방 압력. 단기적으로 발주·착공 템포가 저하될 수 있다. (pv magazine International)

  • 미국은 2025-09-30 이후 연방 EV 크레딧 종료가 확정되어 EV 수요에 하방압력(귀하 가정: ’26 -20% 이상). 그 여파는 ESS 연계형 프로젝트의 수익성·파이낸싱 심리에도 간접적 부담. (국세청)

  • 2025년 2분기 미국 BESS AC 시스템가는 분기 내 +56~68% 급등(관세·운송비 등 중첩). 가격 변동성은 발주 보류·스펙 재협상을 유도하며, 2026년의 실착공 레이트 둔화 리스크를 키운다. (Energy-Storage.News)

  • 이익률(최근 ~15%) 상승의 본질은 셀·모듈 납품에 랙/컨트롤러·현장 설치(EPC 유사) 마진 ~+10%p가 프로젝트 완료 시점 ‘일괄’ 인식되며 생긴 비반복·저가시성 이익이라는 점. 전방 둔화가 시작되면 해당 기여는 급격히 축소된다. 


1) 전방(Utility 중심) 구조와 둔화 메커니즘

  • 애플리케이션 믹스: 2025년 신규 증설 247GWh 중 유틸리티 84%·BTM 16%. 유틸리티 파이프라인의 체력에 전방이 과의존. 이 축이 흔들릴 경우 총량 민감도가 크다. (pveurope.eu)


  • 지역 믹스: InfoLink는 2025년 221.9GWh(추정) 중 **미주 55·유럽 27·중동/아프리카 13·APAC(중국 포함) ~126.9GWh(잔차)**로 본다. 중국/아시아 비중이 가장 큼. 중국 투자기조 변화는 글로벌 총량에 즉시 파급된다. (Energy Storage)


둔화 신호

  • 중국: 2024~25년 PV 제조 가이드라인 강화·저가 출혈경쟁 억제·낙후설비 퇴출 등 과잉규율이 본격화. 2026~(15차 규획) 앞두고 투자 규율 강화 신호가 누적. IEA도 2025년 재생 투자증가 둔화, PV 투자 소폭 후퇴 가능성을 언급한다. 유틸리티 ESS는 중국의 재생 CAPEX 템포에 크게 연동된다. (Wood Mackenzie)


  • 가격·조달 환경: 4Q25 중국 수출 VAT 환급 폐지 등으로 태양광·저장 조달가 약 +9% 전망. 프로젝트 IRR 저하 → 입찰가 재산정/연기 → ’26 실착공 둔화 압력. (Wood Mackenzie)

  • 미국: 2025-09-30 신차 EV 크레딧 종료 확정(IRS). 전기요금·피크관리 수요와 별개로, EV/배터리 체인의 모멘텀 둔화는 ESS 장기 수요심리에 간접 타격. (국세청)


2) 가격 레벨: 단기 상방, 중기 하방(귀하 추정) 간 긴장

  • 배터리 팩(셀+모듈) 트렌드: BNEF 가격조사 기준 ’24 팩 $115/kWh로 20% YoY 하락(과잉설비·원자재 하락). 중기적으로는 <$100/kWh 접근 기대가 확산. (BloombergNEF)

  • 시스템(AC 기준) 단기 상방: 미국 2Q25 AC 시스템가 +56~68% 급등(관세·물류·불확실성). 4Q25는 중국 VAT 환급 폐지 영향이 더해져 조달가 +9% 상방. (Energy-Storage.News)

  • 귀하 가정 vs 시장

    • 25E ESS $140/kWh → 26E $120/kWh(하향)

    • 시장 상단 추정: 26E $196/kWh
      ⇒ 단기(4Q25~)는 조달 상방이지만, ’26 연평균은 하방이라는 귀하의 뷰. 다만 발주/설치 템포 둔화가 동반되면 매출총이익률은 견조해도 매출/영업이익은 둔화될 수 있다.


3) 수익구조와 ‘지속성’ 점검

  • 이익률(최근 ~15%)의 성격: 셀·모듈 납품에 랙/컨트롤러·현장 설치(EPC 유사) 마진이 약 +10%p로 **한 프로젝트의 ‘완료 시점’**에 일괄 인식. 용량과 무관한 건별 이익이 섞여 평균 이익률이 높아 보이는 착시가 발생.

  • 지속성: 설치 물량이 줄면 해당 일회성 마진이 바로 증발. 전방이 신규→교체 수요로 전환될수록 정기 O&M·보증·증설(augmentation) 비중이 커지지만, 이는 단가/마진 레벨이 낮고 인식주기도 길다.

  • 리스크: ① 발주 지연(입찰가 재산정), ② EPC 병목(그리드 연계·인허가), ③ 가격 변동성(관세·물류·VAT). 2025-2Q 사례처럼 분기 내 급등락이 반복되면 수주·인식 타이밍 리스크가 확대. (NACleanEnergy)


4) 전방 축소(’26~) 시나리오 정합성

  • 탑다운 vs 보텀업: BNEF의 ’26 360GWh 증설 전망(탑다운)과 달리, 중국 투자 템포 둔화 + 조달가 상방 + EV 보조 축소의 삼중압력은 보텀업 실착공을 제약할 소지가 크다. 정책/금융 여건 완화가 동반되지 않으면 실현치는 가이던스 하회 가능성. (pveurope.eu)

  • 중국 축: MIIT와 NDRC의 과잉규율·군집투자 억제는 신규 증설의 허들 상향을 의미. 재생 CAPEX가 고성장(’21~’25) 후 질적 성장·선별 투자로 기조가 바뀌면, 유틸리티 ESS 신규 발주가 정체/감속될 개연성이 높다. (Wood Mackenzie)

  • 미국·유럽 축: IRA/ITC가 버팀목이지만, 단기 조달가 상방·그리드 병목이 가속되면 ’26 실착공의 우하향 리스크는 유효. 반면 **장기(’30년대)**에는 누적 TWh 트랙은 유효해 교체·장주기(6~8h+) 수요가 재부상. (장기 확장성은 유지) (Reuters)


부록: 우리가 참조한 핵심 지표

  • BNEF(2025-10-21): ’25 92GW/247GWh, 유틸리티 주도, ’26 360GWh 전망. (pveurope.eu)

  • InfoLink(2025-02-25): ’25 221.9GWh, 미주 55/유럽 27/MEA 13/아시아(중국포함) 잔여. (Energy Storage)

  • Wood Mackenzie(2025-10): 4Q25 태양광·저장 조달가 +9%(중국 VAT 13% 환급 폐지 등). (Wood Mackenzie)

  • Anza Q2(2025-06): 미국 BESS AC 시스템가 +56~68%(’25.1 대비). (Energy-Storage.News)

  • IRS(2025-10): 신차 EV 크레딧(§30D) 2025-09-30 이후 취득분 미적용 공시. (국세청)

  • 배터리 팩 가격: ’24 평균 $115/kWh(BNEF). 중기 <$100/kWh 기대 관측. (BloombergNEF)


아.. 왜 계속 올라.. 'ㅅ'


2025년 10월 19일 일요일

생각정리 98 (* 4중전회, ESS)

중국 공산당 제19기 4중전회(10월 20~23일) 핵심 정리와 ESS 가격 전망

1) 배경과 의의

베이징에서 나흘간(10월 20~23일) 열리는 4중전회의 외형상 의제는 경제 계획 점검이다. 그러나 실제 시장의 초점은 시진핑의 거취·인사 재편 가능성에 맞춰져 있다. 작년에 연기된 탓에 제15차 5개년 계획 논의까지 덧씌워졌고, 전통적 관례상 대규모 인사보다는 정책·경제 중심의 회의가 될 가능성이 높다.

중국 개혁개방 시진핑
중국 권력재편

2) 중전회의 관례와 이번 회의의 성격

당 관례는 다음과 같다.

  • 1·2중전회: 지도부·국가기구 인사 및 제도 정비

  • 3중전회: 경제·개혁

  • 4중전회: 법제·제도

  • 5중전회: 차기 5개년 계획

  • 6중전회: 당 건설

  • 7중전회: 차기 당대회 준비


이번 4중전회는 연기 효과로 5개년 계획 논의까지 포괄되며, 대규모 인사보다는 정책·경제 어젠다 비중이 커질 전망이다.

3) 현재 정치·안보 정세


최근 군 지도부 붕괴·부패 스캔들 여파로 중앙군사위원회(중군위) 정상화 필요성이 커졌다. 역사적으로 정치 위기 국면의 4중전회에서 중대 인사결정이 동반된 선례가 있다. 예컨대 1989년 4중전회에서 자오쯔양 해임·장쩌민 승진이 있었고, 마오 시대에는 린뱌오 사건 승인과 같은 중대 결정이 있었다.
동시에 금번 4중전회에서는 경제 부진의 책임 공방이 고조되며, 시진핑 책임론이 당·군 안팎에서 제기되고 있다.

4) 군부 동향과 압박

최근 장군 9명 당·군 제명, 전국인대 대표 해임 등 대규모 문책이 발표되었다. 한편 대규모 병력·장비 이동 정황까지 포착되면서, 장유샤 라인 vs 시진핑 친정 간 긴장 고조 관측이 이어진다.

5) 두 가지 경로: 권력 재편 vs 권력 공고화


(가) 시진핑 책임론 심화 → 권력 약화·개혁개방 회귀


경제 부진 책임론이 중군위 주석직·당 총서기직까지 흔드는 변수로 작용할 경우, 시진핑은 **‘이빨 빠진 호랑이’**에 가까운 상황에 몰릴 수 있다. 이 경우 반(反)시진핑 진영, 특히 장유샤 라인은 민심 확보를 위해 등소평식 개혁개방 회귀를 추진할 유인이 크다.

 미국과의 관계에서도 관계 회복을 모색할 가능성이 있다. 미국이 바라는 변화는 자본시장 개방, 위안화 자율환율제, 외국인 본토 지분 투자 허용 등으로, 이는 국유기업에 대한 외국인의 견제력을 높인다. 개혁 신호는 청년취업·부동산 문제 완화의 정책 카드로 읽힐 수 있다.

이 시나리오에서는 미·중 갈등 완화와 함께 글로벌 자금의 중국 유입이 폭발적으로 증가할 가능성이 있다.


(나) 시진핑 체제 유지·강화 → 장유샤 라인 숙청 및 대미 강경 유지

반대로 공산당 내부의 급격한 정권 변화는 권력 균열을 노출하고 외부에 나약함으로 비칠 수 있다. 이 경우 이번 4중전회에서 시진핑이 중군위 주석·총서기직을 유지하고, 이후 장유샤 라인을 차례로 숙청하는 선택지도 배제할 수 없다.

그렇게 되면 대미 강경 통상정책은 지속될 공산이 크며, 특히 희토류는 가장 강력한 대미 지렛대로서 관련 밸류체인의 수혜 가능성이 높아진다.

6) ESS 시장: 정책·무역 충격 속 가격 레벨 재정렬


최근 ESS(에너지저장장치) 가격에 의미있는 상향 압력이 집중되고 있다. 핵심은 중국발 정책 전환, 미·중 관세 레이어 누적, 대체 공급 제약의 합성 효과다.

(1) 최신 기사 요지

(2) 직전 분기 미국 내 ‘급등’의 관측

(3) 2025년 내내 누적된 정책·무역의 상향 압력

  • Intertek CEA(6월 업데이트): 4~5월 조치로 **중국산 배터리·부품 유효관세가 30%+**로 상승, 2026년 1월 이후 섹션301 추가 상향(배터리 7.5%→25%)도 예정. 베이스 3.4% 관세 등 복수 관세 누적으로 수입단가 레벨 자체가 상승.

  • Utility Dive(1월): 대체 공급 한계 속에서 **중국산 LFP(관세 포함)**가 한계가격을 설정할 공산이 크며, 향후 1~2년 관세 영향이 유의미할 가능성.

  • 수출세 환급 축소/폐지(13%→9% 또는 폐지): 2024년 12월부터 순차 적용, 2025년 들어 수출단가 인상·계약 재협상을 자극. 우드맥킨지(10월 초) 재확인과 함께 업계 전반 가격 전가가 진행 중이라는 신호.

(4) 원인 정리

  • 중국발 정책 전환: 수출 VAT 환급 축소/폐지로 수출가격 바닥 상향. 중국의 ESS용 LFP 팩 과점이 글로벌 벤치마크 상승을 견인. **폴리실리콘·셀/모듈 가동률 축소(55~70%)**로 상·하위 밸류체인 동반 반등.

  • 관세 레이어링: IEEPA·섹션301 등 복수 관세의 단기간 누적으로 제조사 견적 급등. 관세 유예 기간 선적 러시까지 겹쳐 운임·조달 변동성 확대. 결과적으로 미국향 BESS 견적이 분기 내 두 자릿수~수십% 급등.

  • 대체 공급 제약: 2025~2027년 미국·동남아·한국의 LFP 증설 계획은 있으나, 단기 비용경쟁력은 중국산 대비 열위여서 관세 포함 중국산이 한계가격을 결정하는 구도가 지속될 가능성.

요약하면 Q4/2025부터 ESS를 포함한 전력설비 조달가가 재상승 국면에 진입했고, 2분기 미국 시장에서는 관세 레이어링으로 체감 급등이 이미 현실화되었다. 가격 레벨은 정책(관세·VAT) + 공급 조정 + 대체공급 부족의 합성 효과로 위로 재정렬되는 중이다.

7) 2026년 ESS 가격 전망(미국, 4시간 AC 턴키 기준)

  • 기준선(2025년): $266/kWh

    • BloombergNEF 기준(미국, 4시간 턴키, 54% 관세 가정).

  • 기준 시나리오(’26 평균): $280~$305/kWh

    • 2025년 Q4부터 중국 수출 VAT 환급 축소(13%→9%) 및 공급 조정으로 약 +9% 상향 압력이 확인되었고, 이 효과가 2026년 평균으로 이어질 경우 +5~15% 상승이 합리적이다.

    • 계산상 2025년 $266/kWh 대비 2026년 $280~$305/kWh.

  • 상단 리스크(관세 강화 가정): 최대 약 $426/kWh

    • BNEF가 가정한 2026년 배터리 랙 60% 관세 시나리오에서 **턴키 비용이 2025년 대비 +60%**까지 상승 가능.

    • 산식: $266 × 1.6 ≈ $426/kWh.

  • 참고: 시스템 총원가에서 배터리팩은 핵심 구성이나, BOS·EPC 등 시스템 항목이 총 $/kWh를 크게 좌우한다는 점에 유의(NREL ATB 설명).


정리:
2026년에는 2025년 대비 총 ESS 가격이 평균 +5~15%(약 $280~$305/kWh)로 재정렬될 가능성이 높다. 다만 관세 상단 리스크가 현실화될 경우 ~$426/kWh까지 치솟는 시나리오도 배제하기 어렵다.

8) 산업·투자 시사점


현 시점에서 EV 전기차 배터리에 대한 시각은 여전히 보수적이다. 그러나 ESS 시장은 별도로 분리해 재검토할 필요가 있다. 중국의 권력 구도가 어느 방향으로든 정책 변곡점을 만들 종속변수로 작동한다.

  • 개혁개방 회귀 시나리오: 미·중 갈등 완화 → 글로벌 자금의 중국 유입 증가, 중국 내 자본시장·환율·지분 개방 추진 가능성. ESS는 원가 하방을 다시 탐색할 여지도 있으나, 단기적으로는 공급 측 정책 변화의 잔존 영향을 감안해야 한다.

  • 시진핑 체제 공고화 시나리오: 대미 강경 지속, 희토류 무기화 강화 → 희토류 관련 밸류체인의 상대적 수혜 가능성. 미국 내 ESS는 관세·VAT·공급 조정의 상향 압력 지속으로 가격 변동성 확대와 원가 레벨 상향 리스크가 잔존.

결론적으로, 4중전회 이후 시진핑의 향방은 산업 지형에 다시 한 번 큰 변동을 야기할 수 있다. EV와 ESS를 분리해 바라보되, ESS는 정책·무역 변수를 상수로 둔 채 가격 레벨 재정렬 국면이라는 점을 재확인해야하지 않나 싶다.

끝.

2025년 9월 7일 일요일

생각정리 82 (* LGES)

한 지인이 말하길, 삼성이 오늘날의 삼성이 된 이유 중 하나는 과거 여러차례 보조금 유혹을 견뎌냈기 때문이라고 했다.

이와 관련해 최근 발생한 LG에너지솔루션(LGES)과 현대차 JV 배터리 공장 급습 사건을 살펴보면 여러 의문점이 있다. 급습 사실이 현대차 측에는 미리 알려져 현대차측 임직원들은 현장에 없었던 반면, LGES는 고위급 인사 방문일정이 사전에 잡혔고 관련해서 성과를 보여주기 위해 인부들을 철수시키지 않고 공사를 강행했다는 것이다.

현대차가 사전 정보를 입수했거나 과거 급습 경험으로 대비했을 가능성은 있지만, 같은 현장에서 함께 일했음에도 LGES 인부들만 체포된 상황을 설명하기에는 뭔가 부족해보인다. 

현재 LGES 미국 배터리 공장은 AMPC 보조금이 유지되지 않으면 막대한 적자를 기록해 존속이 불가능하다.

마침 바이든 정부가 퇴장하고 트럼프 행정부가 들어서면서 친환경 정책이 크게 축소되고 화석에너지로 전환되었으며, 친환경에너지 PJT도 전면 중단, 관련 보조금 정책도 전면 폐지되고 있다.

트럼프 입장에서는 자국 일자리와도 크게 관련 없는 공장에 매년 막대한 보조금이 들어가는 것이 불편했을 것이며, 무엇보다 LGES의 미국 투자가 바이든 정부의 대표 업적 중 하나였기에 정치적으로 본보기 삼아 흠집을 내려는 의도가 있었을 수 있다.

동시에 전방 전기차 판매 성장 둔화로 일부 생산라인 가동률이 30~40% 수준으로 떨어졌다는 소식도 들린다. 하지만 최소물량보증 계약 덕분에 전방 OEM사로부터 막대한 보상금을 받아내고 있지 않을까하며, 이로 인해 예상 3Q25E 자체 배터리 영업이익률(OPM) 10% 가운데 최소물량보증 보상금을 제외하면 사실상 3~4% OPM 수준, AMPC 보조금이 빠지면 배터리 사업 자체도 BEP도 힘든 적자가 지속되는 사업으로 전략하지 않을까 한다.

특히 4분기 이후에는 최소물량보증 보상금이 사라지고 판매물량이 줄면서 재고 처리 부담까지 발생해 이익이 급감하지 않을까 한다. 

이런 상황에서 LGES 미국 공장이 급습을 당했다. 제보자는 조지아주 사바나 출신 공화당 후보 Tori Branum으로, 해병대 참전 용사이자 총기 교관 출신이다. 관련 제보가 지역 내 공화당 정치인 귀에 들어가자 즉각 조치가 취해졌다는 설명이 있다. 실제로 공화당은 LGES-현대차 배터리 공장의 ICE 급습에 공로를 인정했다는 이야기도 나온다.

공화당 후보, 조지아 현대 공장의 ICE 급습에 대한 공로를 인정


이번 급습으로 인해 이스타 비자로 투입되던 국내 하청 인력은 더 이상 미국 공장에서 일할 수 없게 되었고, LGES는 어쩔 수 없이 미국 내 인부와 하청업체를 활용해야 하는 상황이 되었다. 이는 미국 입장에서는 지역 내 일자리를 우선시할 수 있는 동시에, 공사 기간을 의도적으로 지연시켜 LGES 공장을 무력화하고 보조금 지급을 축소하는 전략을 구사할 수 있는 기회가 된다.

귀책 사유를 LGES 측에 돌려 보조금을 안주려는 심보로 보여질 여지도 있다. 

이대로라면 LGES 공장의 가동률은 점차 둔화될 것이며 이미 일부 라인은 30~40%로 떨어져 있다. 만약 적자가 지속되어 파산 직전까지 몰리면 LGES의 미국 내 생산공장은 결국 미국 내 누군가에게 넘어갈 가능성도 배제할 수 없다. 실제로 미국 내 공동 이해관계자이며 초기 투자자였던 GM은 이미 LGES 미국 공장 지분을 전량 매각한 상태다. 따라서 미국 배터리 공장의 적자 청구서가 올해 말, 늦어도 내년에는 거대한 후폭풍으로 몰려올 가능성이 크다.

돌이켜보면, 중국의 광물 공급망 독점 문제를 전면 조사하기 시작한 것은 트럼프 1기 시절이었으며, 그 조사는 바이든 임기 초반에 마무리되었다. 이후 문제의 심각성이 확인되면서 중국산 광물 규제가 본격화되었고, 동시에 IRA 보조금 법안이 통과되었다.

이 과정에서 정치권 로비와 법조계 활용을 주도한 주체는 사실상 LG그룹보다는 GM그룹이었고, 이에 대한 대가로 GM은 LG에 보조금 크레딧을 나누자고 제안했지만 결국 JV 설립으로 합의가 이뤄졌다고 한다.

그러나 전기차 판매량이 예상보다 부진해 IRA 법안 통과를 주도했던 GM이 JV에서 빠져나가고, 다시 핵심 광물 조사를 시작한 트럼프 정권이 들어서면서, LGES의 이해관계를 대변해줄 세력이 미국 내에서 사실상 사라진 것이다. (개인적인 해석이다.)

위 시나리오대로 흘러간다면, 머지 않아 LGES의 미국 공장 지분매각, 유증발표 소식 등이 들려올수도 있지 않을까 개인적으로 생각한다.

내가 만약 LGES 관련 의사결정자라면, LGES 존속을 위해 유증보다는 미국생산공장 지분매각을 최우선하지 않을까 한다.  

결국 보조금은 공짜돈이 아니며, 바이든 정부의 보조금 정책에 매혹되어 미국 내 투자를 시작한 순간 주도권은 이미 미국으로 넘어갔다고 보는 게 타당하다. 머리 회전이 빠른 미국 내 금융세력, 정치 법조계 사람들, 특히 유대인 자본이 이런 전략을 파악하고 실행에 옮겼을 가능성도 있다.

냉혹한 비즈니스 세계에서 보조금만 믿는 것은 위험하며, 결국 중국 뿐 아니라 미국도 Business 세계에선 신뢰할 수 없다는 것이다. 

향후 미국 내 LGES 생산공장이 어떤 운명을 맞을지 면밀히 지켜볼 필요가 있다.

추가로 최근 급 반등했던 배터리 주가를 보면서 드는 생각을 마지막으로 남겨본다. 

과거 구조적으로 악화하던 시클리컬 산업이나 중국과의 경쟁으로 어려움을 겪던 기업들의 주가 역시 단번에 급락하지 않고 바닥을 잡으려는 매수세가 유입되었다는 공통점이 있었다.

결국 투기 세력, 맥락 없는 기술적 분석 투자자, 헤드라인 뉴스에 흔들린 투자자들이 합세하면서 개인투자자들까지 가세했고, 결국 모두 큰 손실을 입었다.

=끝

2025년 7월 8일 화요일

생각정리 57 (* Copper 구리)

전일 트럼프가 수입산 구리에 대해 30일 내로 50% 관세를 부과하겠다고 발표한 뒤 선물 구리가격이 13%나 뛰었다.

인간 노동을 전기로 대체하는 AI 시대에 구리는 미래의 전략 자원으로 부각받을 가능성 높아 구리에 대한 기초적인 공부를 기록해놓을까 한다.


1장. 구리 기초

  • 구리의 정의: 구리는 우수한 전기·열 전도성, 내식성·항균성을 지닌 연·연성 금속 원소이다. 천연 형태(황화물·탄산염·규산염·자유구리)와 생체 내에도 존재하며, 재활용이 용이해 지속가능 자원으로 평가받는다.

  • 물리·화학적 특성: 원자번호 29, 밀도 8,960 kg/m³, 녹는점 1,356 K 등 .

  • 구리의 역사: 기원전 4천년경부터 사용되었으며, 청동기 시대를 거쳐 산업혁명과 현대 전자·반도체 분야까지 광범위하게 활용되고 있다.


2장. 구리 자원과 장기 공급 전망

  • 매장량(Reserves)·자원(Resources): 2023년 기준 매장량 약 1,000 Mt, 확인 자원 약 2,100 Mt, 미발견 자원 약 3,500 Mt으로, 총 5,600 Mt 수준 .

  • 고갈 우려?: 지난 60여 년간 매장량은 꾸준히 늘어났으며, 매년 채굴량 대비 평균 38년치 매장량을 유지 중이다. 재활용과 신기술·탐사는 장기적 공급 안정에 기여한다.

  • 미래 프로젝트: 연간 10 Mt 이상의 생산 능력을 갖춘 주요 신규 광산 프로젝트가 2028년까지 가동될 예정이며, 해양 심층 자원 탐사도 활발하다.


2-1. 확인된 구리 자원 (Identified Copper Resources, 총 2,100Mt)

지역 비중 특징
남미 38% 전 세계 최대, 칠레·페루·콜롬비아 중심
북미  23% 미국·캐나다·멕시코 자원 다수 확인
중미·카리브해 2% 상대적으로 미미
아프리카 8% 주로 잠비아·DR콩고
유럽 6% 동유럽·스웨덴 중심
아시아(전체)                  약 20% 중앙·동북·동남아시아 등 분산
기타   오세아니아·중동 등 소규모

→ 현재까지의 글로벌 광산 생산 기반이 남미·북미 중심임을 보여줌


2-2. 미발견 구리 자원 (Undiscovered Copper Resources, 총 3,500Mt)

지역 비중 특징
남미 21% 여전히 가장 큰 비중, 그러나 확인된 비중보다는 축소
중앙·동아시아 14% 잠재력이 크며, 몽골·카자흐·중국 내륙·우즈벡 등으로 추정됨
북동아시아 7% 중국 동부·한반도·일본 일부 포함 가능성
동남아시아 12% 인도네시아·필리핀·미얀마 등 잠재적 고비축 지역
아프리카 5% 기존 자원 외에 사하라이남 중심으로 가능성 존재
북미 13%         캐나다 북부·미국 내륙에 미탐사 지역 있음
중미·카리브해                      8%  확인 자원보다 상대적으로 높은 비중
기타


→ 기존의 확인 자원 분포와 다른 공간 분포를 보이며, 향후 채굴 패러다임 변화 가능성 시사


2-3. 종합 통찰

항목 내용
남미 여전히 가장 중요한 구리 광물권역이지만 탐사 완료율이 높은 편
중앙아시아, 동남아, 중미          **미탐사 자원이 많은 '잠재적 공급지'**로 부상 가능
공급망 리스크 확인 자원은 지정학 리스크 지역 집중도 높음(남미·아프리카)

자원 외교 전략 자원 확보 경쟁은 이제 개발국보다 탐사국 중심으로 이동할 수 있음


따라서 향후 구리 수급의 전략적 초점은 신흥 공급처 탐사 투자, 자원국 인프라 투자, 공급망 다변화에 맞춰질 가능성이 높다.

3장. 구리 생산

  • 생산 공정: 노천·지하·용출법 채굴 → 선광(농축) → 제련(마테→블리스터) → 용제정련 또는 전해정련(전해동판) → 최종 전해정련(99.99%)

  • 생산량 추이: 1900년 0.5 Mt → 2023년 22.4 Mt(채굴), 전해정련 포함 정련 생산 26.5 Mt .


  • 지역별·국가별: 1960년 대비 라틴아메리카 비중 19→40%, 아시아 6→21%, 북미 36→10%로 변화. 국가별로 칠레(5.3 Mt), 페루, 콩고가 상위권.


4장. 기업의 사회적 책임(CSR)

  • CSR 개념: 기업이 경제적·법적·윤리적·자선적 책임을 균형 있게 수행하여 지역사회 및 환경에 기여하는 활동.

  • 중요성: 인프라 구축(식수·전기·병원 등), 인적 자본 강화(교육·기술훈련), 커뮤니티 관계 개선을 통해 프로젝트 지연·폐쇄 위험을 줄임.


5장. 구리 무역

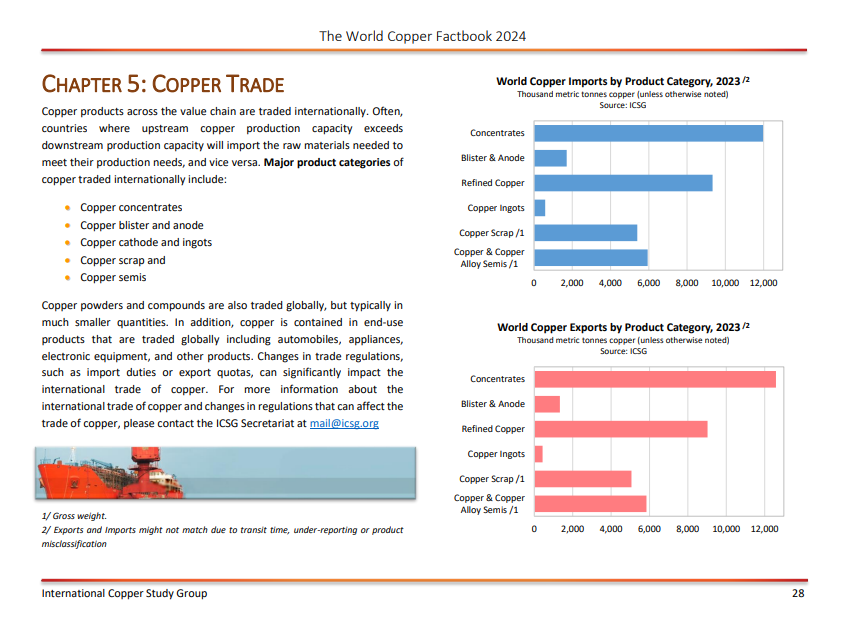
  • 주요 품목: 농축물→블리스터·양극→정련동·괴상·반제품(세미즈)→스크랩


  • 무역 흐름: 2023년 전 품목 수출입 모두 대규모 거래, 특히 농축물은 칠레·페루→중국, 정련동은 잠비아·칠레→중국·인도 순 .


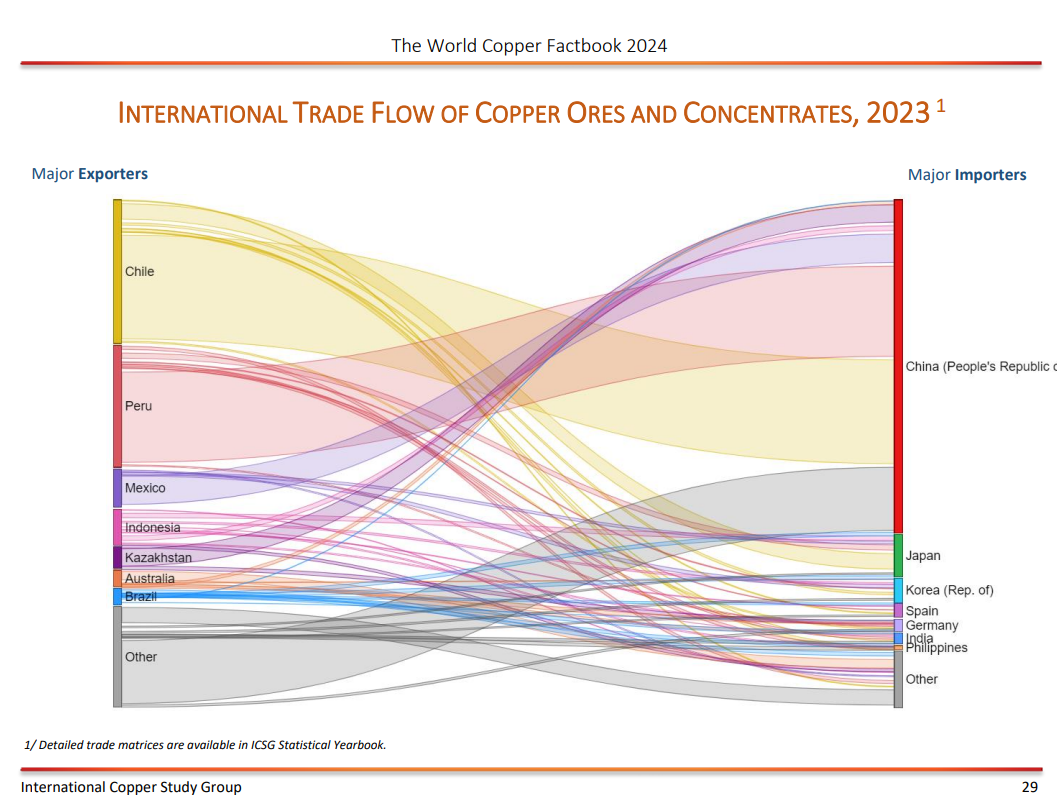
5-1. 구리광 및 정광(Copper Ores and Concentrates)

주요 수출국:

  • 칠레, 페루, 멕시코, 인도네시아, 호주 → 전통적인 구리광 생산 강국

주요 수입국:

  • 중국 압도적 1위

  • 그 외 일본, 한국, 스페인, 독일, 필리핀

통찰:

  • 중국은 원광(정광) 수입의 절대적 비중을 차지하며, 세계 최대 제련 국가로 기능하고 있음

  • 한국·일본·유럽 등도 정광을 수입하여 자체 제련함

  • 원광 수출은 남반구에서, 제련은 북반구에서 수행되는 ‘지리적 분업’ 구조가 유지되고 있음


5-2. 블리스터 및 어노드(Copper Blister and Anodes)

주요 수출국:

  • 잠비아, 칠레, 콩고민주공화국(DRC), 남아공, 불가리아, 스페인 등

주요 수입국:

  • 중국에 이어 인도, 벨기에, 캐나다, 한국

통찰:

  • 아프리카(특히 잠비아·DRC)에서 1차 제련 수준까지 처리된 블리스터/어노드 형태로 수출

  • 중국 및 신흥국들은 이를 수입해 **전기정련(refining)**을 수행함

  • 이는 정광 → 블리스터/어노드 → 정제동으로 이어지는 글로벌 분업 사슬에서 중간재 형태의 무역 증가를 보여줌


5-3. 정제동(Refined Copper)

주요 수출국:

  • 칠레, 콩고민주공화국, 러시아, 일본, 호주, 카자흐스탄

주요 수입국:

  • 중국 절대 1위

  • 그 외 미국, 독일, 이탈리아, 터키, 대만, 인도

통찰:

  • 중국은 모든 단계(정광, 블리스터, 정제동)에서 가장 많은 구리를 수입하는 글로벌 최대 수요국

  • 미국은 정광·블리스터는 거의 수입하지 않고 정제된 구리만 대량 수입하는 구조

  • 러시아, DRC 등 일부 국가는 자체 제련·정련까지 수행하며 정제동을 수출, 이는 정제 설비 확보가 전략 경쟁력임을 시사


6장. 거래소·가격·재고

  • 거래소: LME(25 t 로트, US$/t), COMEX(25,000 lb, US¢/lb), SHFE(5 t 로트, CNY/t)

  • 가격 추이: 1960년 ~US$1,300/t → 2024년 초 약 US$9,000 /t(실질가 환산 시 여전히 과거 최고치 아래) .

  • 재고·사용량: 2004~2024년 재고는 500→1,500 kt 수준, 세미즈 사용은 연속 확대 중.


6-1. 구리 재고와 가격 간의 반비례 관계

  • 전반적으로 구리 가격(LME, 붉은 선)은 재고 수준(회색+색상 영역)과 반비례하는 경향이 명확함.

    • 예:

      • 2008~2011년: 재고 감소 → 가격 급등 (최고 $10,000/톤)

      • 2015~2016년: 재고 증가 → 가격 하락 ($4,000/톤 이하)

      • 2020년 이후: 재고 축소 + 수요 증가 → 다시 가격 급등

이는 구리가 비축형 상품이자 공급 지연 리스크가 큰 전략 원자재임을 시사함.


6-2. 소비자 보유 재고(노란색 영역)의 비중 증가

  • 2010년대 후반 이후 소비자(Consumers)가 보유한 구리 재고 비중이 상대적으로 확대됨.

    • 이는 하류 수요처에서의 재고 축적(전기차, 태양광, 전선 등) 및 전략적 확보 수요 증가를 의미함.

    • 반면 거래소 재고(회색)는 점차 축소되며, 시장 유동성 감소 우려도 있음.


6-3. 가격 상승기에도 재고는 구조적으로 낮은 수준 유지

  • 2021~2024년: LME 가격이 $9,000~$10,000/톤대를 기록하는 고점 구간임에도, 전체 재고량은 2005년 이후 최저 수준 유지.

    • 이는 공급이 구조적으로 제약을 받는 상황(정광 부족, 환경 규제, 파업 등)을 반영함.

    • 가격 상승에도 생산 여력이 따라가지 못하는 구조적 병목이 존재함을 시사.


6-4. 구리 사용량은 꾸준히 상승 추세

  • 파란 선(3개월 평균 사용량)은 2004년 이후 완만하고 안정적인 우상향 추세를 보임.

    • 중국 중심의 신흥국 수요 증가와

    • **탈탄소·전동화 전환(전기차, 배터리, 인프라 확대)**가 구리 수요를 구조적으로 끌어올리고 있음.


6-5. 요약 통찰

항목 내용
재고-가격 관계  재고 감소 → 가격 상승 (명확한 반비례)
소비자 재고  소비자 측 재고 비중 증가 → 하류업체 전략 비축 확대
구조적 공급 제약          재고는 역사적으로 낮은 수준 → 공급 병목 우려
수요 트렌드    사용량은 꾸준한 상승세 → 장기적 수요 견조


이 그래프는 현재 구리 시장이 단기 투기 수요가 아닌, 구조적 수급 불균형에 기초한 가격 강세 국면임을 시사하며, 향후 공급 확대가 수반되지 않는 한 고가격 기조가 지속될 가능성이 높음을 보여준다.


7장. 구리 사용

  • 정련동 사용량: 1900년 0.5 Mt → 2023년 26.5 Mt, 연평균 3.3% 성장 .


  • 지역별 사용: 1960년 유럽·북미 87%→2023년 아시아 75% 차지. 1인당 사용량 1950년 0.8 kg→2023년 3.3 kg.


*UAE


구분내용
산업 구조 제조업 비중 낮으나 전력·가공·중계무역 중심 구조
주요 수요처                            전력망, 케이블, 전도체, 인프라 건설 프로젝트
통계적 해석GDP에 비해 절대량은 크지 않으나, GDP 분모가 작고 재가공 중심이라 구리 사용 강도 비정상적으로 높음


  • 용도별 주요 수요처

    • 전기·에너지(발전기·변압기·재생에너지)

    • 전자·통신(HDSL/ADSL, 반도체 배선, 방열판)

    • 건설(배관·지붕·도어·스프링클러)

    • 기계·장비(열교환기·베어링·터빈 블레이드)

    • 소비재(동전·가전·주방용품)

    • 수송(선박 외판, 자동차 23 kg, 전기차 83 kg) .

  • 성장 분야: EV 충전소, 해양 양식장, 항탄·내진 장치, 초전도 컴포넌트 등.


8장. 구리 재활용

  • 특징: 구리는 성능 저하 없이 무한 재활용 가능. 2023년 전 세계 구리 수요의 약 32%를 재활용 구리가 충당 .


  • 재활용률 지표

    • RIR(투입률): 원료 대비 스크랩 비중(약 32%)

    • 전체 재활용 효율: 수집→재활용 과정 효율(약 55%)

    • EoL 재활용률: 사용 후 제품 회수율(약 39%)


8-1. 전 세계 구리 스크랩 사용량은 완만히 증가

  • 왼쪽 그래프(Global Scrap Usage)에 따르면,

    • **2005년2023년 동안 스크랩 기반 구리 사용량은 약 7,0009,000천톤(Cu content 기준)**에서 완만한 증가세를 보이고 있음.

  • 이 중:

    • **Refinery Secondary (정제 후 재활용)**가 가장 큰 비중을 차지

    • **Direct Melt Scrap (직접 용융)**은 정체 상태에 가까움

→ 전체 구리 수요 중 스크랩 투입 절대량은 증가했지만 구조적으로 큰 도약은 없었음


8-2. Recycling Input Rate(RIR)은 30~35% 수준에서 정체

  • 오른쪽 그래프에서 RIR(흰색 선)은 2005년 약 34%에서 시작해 이후 30~32% 선에서 유지

    • 2009~2012년 사이 일시적으로 반등했으나, 이후 다시 완만한 하락 내지 정체

  • 이는 재활용 구리의 상대적 비중이 늘지 않고 있다는 의미로,

    • 정제 구리 생산이 급격히 증가했기 때문이기도 하다

→ 구리 재활용 비중은 20년 가까이 큰 변동 없이 정체되어 있으며, 순환경제 관점에서 개선 여지 존재


8-3. 정제 구리(Refined Copper) 사용은 장기적 증가세

  • Refined Usage(파란색 면적)는 2005년 이후 약 24~32백만 톤까지 꾸준한 증가

  • 반면 스크랩(Cu content)은 비슷한 수준을 유지하면서 비중이 희석됨

→ 구리 시장은 여전히 신광(정광 기반) 의존 구조가 지배적


8-4. 정책적 시사점

  • 탄소 배출 감축, 광산 개발 제한, 자원 안보 우려 등을 고려할 때,

    • 스크랩 활용 확대가 필수적이나, 아직 전환 속도는 미진함

  • 기술적 제약(불순물, 품질 등)과 고철 수거/분류 시스템의 효율성 한계도 주요 저해 요인


요약 통찰

항목 내용
스크랩 사용량              절대량은 소폭 증가, 구조적 제한 여전
RIR 추세  약 30~35% 수준에서 정체, 순환경제 확장 더딤
신광 의존도  정제 구리 수요 급증으로 스크랩 비중 희석
전략 방향  재활용 기술 고도화, 수거체계 정비 필요


참고

  • 본 요약의 수치는 ICSG “World Copper Factbook 2024”를 기반으로 함.

  • 세부 수치·도표 등은 원문 PDF의 각 챕터별 관련 페이지를 참조 바람.