레이블이 관세무역인 게시물을 표시합니다. 모든 게시물 표시

2026년 4월 20일 월요일

생각정리 229 (* Donald John Trump)

체감상으로는 몇 년이 흐른 듯하지만,
놀랍게도 트럼프가 재집권한 지 이제 막 1년이 지나가고 있다.

앞으로 세계 질서를 거세게 뒤흔들 트럼프라는 인물을 보다 입체적으로 이해해보고자,
이번 글을 기록한다.


WIKI


트럼프는 왜 세계를 ‘협상 테이블’로 보는가


가족사에서 부동산, 상장사, 통상전쟁으로 이어지는 하나의 문법


도널드 트럼프를 이해할 때
가장 자주 놓치는 것은 그의 정치가
갑자기 만들어진 것이 아니라는 점이다.

트럼프의 언어와 행동은
백악관에 들어간 뒤에 새로 생긴 것이 아니다.
그의 가족사, 사업 방식, 돈을 다루는 태도,
세상을 보는 감각이 오래 누적된 결과다.

그는 세계를
조율과 합의의 공간으로 보기보다,
거래와 압박의 공간으로 보는 인물에 가깝다.

이 인식은
가족의 부가 형성된 방식에서 시작해,
부동산 사업, 상장사 운영,
그리고 대통령으로서의 외교·통상 스타일로 이어진다.


1. 가족사: 트럼프 가문의 시작은 ‘생산’보다 ‘기회 포착’에 있었다


트럼프의 조부 프리드리히 트럼프는
독일 칼슈타트 출신이다.
그는 전쟁을 피하기 위해 미국으로 건너와 처음에는
이발사로 일했다.

그러나 그가 본격적으로 돈을 번 곳은
도시의 중심이 아니라
골드러시가 벌어지던 변경 지역이었다.

그는 금을 직접 캐지 않았다.
금을 캐러 몰려든 사람들을 상대로
숙박, 음식, 술, 유흥을 제공하는 사업을 벌였다.

이 점은 상징적이다.
트럼프 가문의 첫 자본은
무언가를 오래 만들어 쌓은 자본이라기보다,
사람과 욕망이 몰리는 현장을 빠르게 현금화한 자본이었다.

여기에는 이미
트럼프 가문 특유의 감각이 들어 있다.
직접 생산에 뛰어들기보다,
돈이 가장 빨리 모이는 지점을 선점하는 감각이다.

이후 그 자본은 뉴욕으로 이어졌고,
그 기반 위에서
다음 세대의 부동산 사업이 시작됐다.

참고자료:
History - Trump’s Grandparents
Maclean’s - Inside the Wild Canadian Past of the Trump Family


2. 부동산 사업 방식: 프레드 트럼프는 ‘싸게 짓고 크게 키우는’ 모델을 만들었다


트럼프의 아버지 프레드 트럼프는
뉴욕의 중산층 주택 시장에서
가문의 부를 본격적으로 키운 인물이다.

그의 방식은 화려하지 않았다.
원가는 낮추고,
같은 모델을 반복하고,
규모는 최대한 키우는 방식이었다.

무엇을 창조적으로 짓느냐보다
어떻게 싸게 만들고
안정적인 현금흐름을 확보하느냐가 중요했다.

이 방식은
건설업의 기술이라기보다
구조 설계와 마진 관리에 가까웠다.

도널드 트럼프는
바로 이 환경에서 자랐다.
집안의 사업 감각은
창의성보다 우위 확보,
품질보다 협상력,
관계보다 수익 회수에 가까웠다.

가정 내부의 문화도 비슷했다.
트럼프는 어린 시절부터
경쟁과 승부의 감각 속에서 자랐고,
세상을 서열이 갈리는 공간으로 배우기 쉬운 환경에 있었다.

이 배경은
훗날 그가
정치에서도 협업보다 우위,
조정보다 승패를 먼저 말하게 되는
기초가 되었다고 볼 수 있다.

참고자료:
Britannica - Fred Trump
Britannica - How did Fred Trump influence Donald Trump?


3. 상장사에서 드러난 구조: 회사보다 ‘트럼프 개인’이 더 강하게 남았다


이 가족적 사업 감각은
트럼프가 상장사를 운영할 때도 드러났다.

대표적 사례가
1995년 상장한
Trump Hotels & Casino Resorts다.

이 회사는
트럼프라는 이름을 전면에 내세웠지만,
장기적으로 주주에게 좋은 회사를 만들었다고 보기는 어렵다.

워런 버핏은
2016년 이 회사를 거론하며,
트럼프가 대중에게 투자해 달라고 했던 거의 유일한 사례가
결과적으로 투자자에게 매우 나쁜 성과를 안겼다고 비판했다.

버핏의 문제의식은 단순했다.
트럼프는 늘 자신의 부와 명성을 키웠지만,
공개주주에게 복리형 성과를 남기는 경영자와는 거리가 멀었다는 것이다.

실제 공시를 보면
회사는 과도한 부채 구조를 안고 있었고,
트럼프 개인은 급여와 각종 대가를 가져가는 구조에 있었다.

이 대목에서 드러나는 것은
상장회사를 성장시키는 경영자형 자본주의보다,
자기 이름과 지위를 활용해
먼저 몫을 확보하는 구조다.

즉 트럼프는
회사를 운영하는 사람이라기보다,
회사라는 무대 위에서
자신의 브랜드 가치를 극대화하는 사람처럼 움직였다.

이 구조는
그의 사업 철학을 잘 보여준다.
모두가 함께 강해지는 구조보다
자기 자신이 중심이 되는 구조를 먼저 설계하는 방식이다.

참고자료:
Time - Warren Buffett Criticizes Trump’s Business Record
SEC 10-K - Trump Hotels & Casino Resorts
Forbes - Trump Had a Public Company Before. It Was a Disaster


4. 인터뷰에 드러난 세계관: 세상은 조화의 공간이 아니라 시험의 공간이다


트럼프의 인터뷰를 읽어보면
그의 세계관은 놀랄 만큼 일관적이다.

그는 오래전부터
자신을 꽤 냉소적인 사람으로 설명해 왔다.
상황을 볼 때도
낙관보다 최악의 경우부터 계산하는 태도를 드러냈다.

그는 사람을 쉽게 믿지 않는다고 말했고,
약함은 문제를 만든다는 식의 인식도 반복했다.

이 발언들을 종합하면
트럼프가 세상을
기본적으로 선하고 조정 가능한 공간으로 보지 않는다는 점이 드러난다.

그의 눈에 세계는
먼저 신뢰하는 곳이 아니라
먼저 경계하고 시험하는 곳이다.

이 점은 사업관에서도 확인된다.
그는 사회 전체의 문제를 해결하는 역할보다,
자기 위치에서 최대 성과를 뽑아내는 역할을 더 중시했다.

그에게 중요한 것은
질서를 도덕적으로 개선하는 일이 아니라,
불리하지 않은 위치를 확보하고
거기서 최대 이익을 뽑아내는 일이다.

그래서 그의 언어에는
자주 힘, 거래, 응징, 레버리지 같은 단어가 먼저 등장한다.
그것은 단순한 수사 습관이 아니라
세상을 이해하는 방식에 가깝다.

참고자료:
Playboy Interview, 1990


5. 대통령이 된 뒤에도 문법은 같았다: 국가도 결국 더 큰 규모의 거래 대상이 됐다


이런 사고방식은
대통령이 된 뒤에도 크게 달라지지 않았다.

트럼프의 외교와 통상은
전통적 의미의 제도 운영보다
압박을 통해 조건을 다시 쓰는 방식에 가깝다.

그에게 관세는
경제이론의 정교한 도구이기 전에
협상력을 높이는 압박 수단이다.

상대가 버티면 더 올리고,
양보하면 일부 낮춘다.
이 방식은 국가 간 질서를 다루는 접근이라기보다,
거래 상대를 몰아붙이는 사업가의 협상 방식에 더 가깝다.

트럼프는 동맹도
가치 공동체보다
비용과 대가의 문제로 다루는 경향이 강했다.

무역도 마찬가지다.
그는 자유무역의 안정성보다
미국이 더 많은 양보를 얻어낼 수 있는 구조에 관심을 둔다.

즉 그의 외교·통상 스타일은
국제질서를 관리하는 방식이 아니라,
국제질서를 계속 다시 협상하는 방식이다.

사업가 시절에는
부채, 브랜드, 언론 노출이 무기였다면,
대통령이 된 뒤에는
관세, 안보, 동맹비용, 시장 불안이 같은 역할을 한다.

크기만 커졌을 뿐
문법은 크게 달라지지 않았다.

참고자료:
White House Fact Sheet
CFR - Tracking Trump’s Trade Deals


6. 결론: 트럼프는 세계를 운영하기보다, 끝없이 다시 협상하려 한다


트럼프를 하나의 문장으로 요약하면 이렇다.
그는 세계를 조율하는 정치가라기보다,
세계를 거대한 협상 테이블로 보는 인물이다.

그의 조부는
욕망이 몰리는 곳에서 돈을 벌었다.
그의 아버지는
원가를 낮추고 규모를 키우며 부를 축적했다.
트럼프는
그 위에 브랜드, 미디어, 금융 구조를 얹었다.

그 결과 그는
사업을 할 때도,
언론을 다룰 때도,
정치를 할 때도
비슷한 문법을 반복했다.

먼저 긴장을 만들고,
상대를 시험하고,
판을 흔든 뒤,
자기에게 유리한 조건을 다시 쓰려 한다.

그래서 트럼프의 관세전쟁과 외교전은
갑자기 튀어나온 정책 스타일이 아니다.
그것은 오랫동안 형성된
가족적 사업 감각과 세계관의 연장선에 있다.

트럼프를 이해한다는 것은
그의 발언 몇 개를 해석하는 일이 아니다.
그가 평생 반복해 온
이 오래된 문법을 읽어내는 일에 가깝다.


#글을 마치며


예전에 금융권 유대인들에 대해 유난한 선망을 드러내던 상사가 한 명 있었다.
그는 해외 운용사 재직시절의 경험을 꺼내며, 유대인계 사람들이 얼마나 빠르고 집요하게 자신들의 이익을 극대화했는지 여러 사례를 곁들여 이야기하곤 했다.

그 상사가 내게 특별히 잘해준 것도, 유독 모질게 대한 것도 없었다.
다만 어느 날 단체 회식 자리에 늦게 도착했을 때, 유독 그 사람의 테이블만 비어 있었다.
누구 하나 노골적으로 표현하지는 않았지만, 모두가 그 자리를 피하고 있다는 사실만은 분명했다.

결국 나는 자리가 없어 그 상사와 같은 테이블에 앉았고,
그날 사석에서 처음 알게 됐다. 왜 사람들이 그를 멀리하는지를.
훗날 그는 탁월한 실적으로 두둑한 성과급을 챙긴 뒤, 미련 없이 회사를 떠났다는 소식을 들었다.

트럼프 일가를 하나씩 들여다보며 느꼈던 인상은 묘하게도 그 상사와 마주 앉아 있던 그날의 기억을 떠올리게 했다.

겉으로는 능력과 성취, 냉정한 계산이 두드러지지만,
그 이면에는 사람을 지치게 만드는 특유의 감각이 있었다.
돌이켜보면 내가 그날 느꼈던 불편함 역시 바로 그런 결에서 비롯된 것이었는지도 모르겠다.


=끝

2026년 3월 8일 일요일

생각정리 195 (* Trump, Postwar Order)

지난 2025년 4월, 트럼프의 관세 이슈로 글로벌 증시가 급락했을 당시 나는 외생변수에 지나치게 신경을 쓴 나머지 여러 투자 기회를 놓쳤다.

이번에도 이란 전쟁이라는 변수에 시장의 시선이 쏠려 있지만, 단기적인 소음에 흔들리기보다는 전후 변화에 더 집중해야겠다는 생각이 든다.

그렇게 생각을 정리하다 보니 몇 가지 새로운 가능성이 보이기 시작했고, 이를 글로 남겨보려 한다.

전쟁의 전개에 따라 전후 투자 전략은 달라질 수밖에 없겠지만, 결국 중요한 것은 이런 외생변수 속에서도 흔들리지 않을 강한기업을 미리 골라두는 일이라고 생각한다.


이란 전쟁 이후, 유가보다 더 중요한 것


2026년 11월 3일까지 트럼프가 만들어야 하는 에너지 질서


이란 전쟁의 향방과 향후 유가를 단정적으로 예측하는 일은 지금 시점에서는 무의미에 가깝다. 전황은 빠르게 변하고, 유가는 전쟁 자체뿐 아니라 호르무즈 해협, 해상 보험, 제재, 비축유 방출, 외교 협상 같은 변수에 동시에 흔들리기 때문이다. 그래서 지금 더 중요한 질문은 이것이다. 전쟁이 어떻게 끝나느냐보다, 2026년 11월 3일 미국 중간선거 전까지 누가 어떤 질서를 만들어내느냐이다.  (FEC.gov)

내가 보는 핵심은 분명하다.

이번 전쟁은 단순히 중동 분쟁이 아니라, 미국이 전후 에너지 패권과 해상안보 질서를 다시 가격 매길 수 있는가를 가르는 시간 싸움일 수 있다. 그리고 그 시간의 데드라인은 추상적인 “올해 말”이 아니라, 아주 구체적인 2026년 11월 3일이다. (FEC.gov)


트럼프에게는 전쟁보다 선거 시계가 더 중요할 수 있다


트럼프는 이미 이 점을 스스로 드러냈다. 2026년 1월 6일 공화당 하원 의원들에게 그는 **“중간선거에서 우리가 이기지 못하면 그들은 이유를 찾아 나를 탄핵할 것”**이라고 말했다. ABC와 로이터 보도에 따르면, 그는 사실상 중간선거 패배 = 탄핵 리스크라는 정치적 프레임을 공개적으로 인정한 셈이다. (ABC News)


이 발언은 매우 중요하다.
왜냐하면 이란 전쟁을 바라보는 트럼프의 계산법이 단순한 군사전략이 아니라, 2026년 11월 3일 이전에 유권자에게 어떤 결과를 보여줄 수 있느냐에 맞춰질 가능성이 높다는 뜻이기 때문이다. 고유가가 길어지고, 중동이 장기전으로 가고, 미국 내 휘발유 가격과 인플레이션 우려가 커질수록 트럼프에게는 불리하다. 반대로 그는 짧은 시간 안에 질서를 되찾고, 유가를 낮추고, 미국이 해상안보를 통제하고 있다는 그림을 만들어내야 정치적으로 유리해진다. (Yahoo)


즉 이번 전쟁의 본질은 단지 미사일과 공습의 문제가 아니다.
트럼프 입장에서는 2026년 11월 3일까지 결과를 내야 하는 정치경제 전쟁이다.


중국의 약점은 여전히 에너지 안보다


이 지점에서 가장 불안한 국가는 결국 중국일 가능성이 크다.
중국은 세계 최대 원유 수입국이며, 2024년 기준 원유 수입이 하루 1,110만 배럴, 자국 생산은 약 430만 배럴 수준이었다. 다시 말해 중국 경제는 여전히 대규모 외부 에너지 조달을 전제로 돌아간다. (USAGov)

https://www.iea.org/countries/china/energy-mix?utm_source=chatgpt.com


https://www.iea.org/countries/china/energy-mix?utm_source=chatgpt.com


문제는 단순한 수입 규모가 아니다.

더 본질적인 문제는 그 원유가 반드시 바다를 건너와야 한다는 점이다. 미국 EIA에 따르면 호르무즈 해협을 통과한 원유·콘덴세이트의 84%가 아시아로 향한다. 즉 호르무즈 리스크의 직접적인 충격은 미국보다 아시아, 그중에서도 중국 같은 대형 수입국에 훨씬 더 크게 작용한다. 반대로 미국의 페르시아만산 원유·콘덴세이트 수입은 2024년 기준 하루 약 50만 배럴로, 미국 총 원유·콘덴세이트 수입의 7%, 전체 석유 소비의 2% 수준에 불과했다. (USAGov)

https://www.keaj.kr/news/articleView.html?idxno=3148


이 점에서 중국이 왜 전기차, 배터리, 태양광, 풍력 같은 산업을 강하게 밀어왔는지도 다시 생각할 필요가 있다. 이것은 산업 육성 정책이면서 동시에 해상 수송로에 묶인 화석연료 의존을 줄이려는 국가안보 전략이기도 했다. 하지만 현실은 아직 거기까지 가지 못했다. 중국 경제는 여전히 막대한 화석연료 수입을 필요로 하고, 따라서 해상운송로의 통제 문제에서 자유롭지 못하다.


대만, 남중국해, 해군력 증강은 결국 하나의 선으로 이어진다


중국이 대만을 위협하고, 남중국해에서 해군력을 키우고, 인공섬을 만들며, 동중국해와 남중국해 바깥으로 영향력을 넓히려 하는 이유를 단순히 통일 담론만으로 설명하면 부족하다. 그 밑바닥에는 결국 에너지 수송로 확보라는 문제가 깔려 있다.

EIA의 해상 chokepoint 분석에 따르면 호르무즈 해협과 말라카 해협은 여전히 세계 에너지 흐름의 핵심 병목지점이다. 또한 남중국해는 동아시아로 들어오는 핵심 에너지 항로이며, EIA는 2023년 기준 이 해역을 통과한 석유 및 석유제품이 약 100억 배럴에 달했다고 설명한다.


출처 : 매일경제


중국 입장에서 대만, 남중국해, 말라카는 따로 떨어진 지정학 이슈가 아니라, 하나의 에너지 생명선 위에 놓인 연결된 문제다. (USAGov)


내가 보는 핵심 시나리오: 미국이 호르무즈의 ‘청구권’을 쥐는 경우


여기서 가장 흥미로운 가정이 나온다.
만약 이번 전쟁 이후 미국이 이란 자체를 완전히 바꾸는 데까지는 못 가더라도, 이란의 대외 에너지 정책과 호르무즈 해협 흐름에 실질적 영향력을 행사할 수 있는 상태를 만든다면 어떻게 될까.


https://www.khan.co.kr/article/202603090725001
미국 말안듣는 이란 지도자는 죽을것이다..(?)

그 순간 바뀌는 것은 유가 수준만이 아니다.
더 근본적으로는, 해상안보가 미국이 선택적으로 가격을 매길 수 있는 전략자산으로 변한다.

이 문제의식은 사실 트럼프에게 새롭지 않다. 그는 오래전부터 미국이 과거처럼 중동 원유에 절대적으로 의존하지 않는데 왜 다른 나라들의 중동 해상무역을 사실상 공짜로 지켜줘야 하느냐는 불만을 드러내왔다.

여기서 내가 더 주목하는 지점이 있다.
만약 미국이 호르무즈 해협의 영향력을 실질적으로 행사하기 시작하고, 더 나아가 중동의 에너지 해상운송 경로 전반에 대해 미군이 해상 운송 안보의 대가를 요구하는 구조를 만들기 시작한다면, 이란을 포함한 여러 중동 국가들도 결국 지금보다 훨씬 더 친미적인 방향으로 기울 수밖에 없지 않을까 한다.

이유는 단순하다. 중동 산유국들 입장에서 가장 중요한 것은 결국 원유를 안정적으로 실어 나르고, 그것을 팔아 현금흐름을 유지하는 일이기 때문이다. 만약 미국이 해협과 항로의 실질적 안전 보증자 역할을 하면서 동시에 그 질서의 가격표까지 붙이기 시작한다면, 중동 국가들로서는 미국과 정면으로 대립하기보다 미국이 만든 질서 안으로 들어가는 편이 훨씬 현실적인 선택이 될 수 있다.

특히 사우디를 비롯한 걸프 산유국들이 이미 미국과의 안보 협력 틀 안에서 움직이고 있다는 점을 감안하면, 향후 이란까지 미국과의 직접 대립을 장기적으로 감당하기 어려운 환경에 놓이게 될 가능성도 있다. 그렇게 되면 호르무즈 해협을 둘러싼 힘의 균형은 단지 이란과 미국의 대결 구도가 아니라, 미국이 중동 에너지 흐름 전체의 규칙을 다시 쓰는 문제로 바뀔 수 있다.

이 구도가 현실화하면 미국 우호국에는 더 유리한 조건이, 비우호국에는 더 높은 비용이 붙을 수 있다.
즉 해상안보는 더 이상 모두에게 열려 있는 공공재가 아니라, 미국이 조건부로 제공하는 서비스가 된다.

https://www.hani.co.kr/arti/international/america/1247532.html
모든국가에 우호적인 조건은 아니겠지..

https://news.jtbc.co.kr/article/NB12288672
기존 해상보험 시장 강자였던 영국의 항모파견(*숟가락 얹히기)따윈 필요없다는 트럼프


그렇게 되면 중국의 경제 모델은 압박받을 수 있다


중국의 제조업 모델은 오랫동안 값싼 에너지 조달, 대규모 보조금, 과잉생산, 저가 수출의 조합으로 굴러왔다. 그런데 이 구조는 전제가 하나 있다. 에너지와 원자재를 안정적이고 상대적으로 낮은 비용에 확보할 수 있어야 한다는 점이다.

미국이 해상운송, 보험, 제재, 금융, 동맹망을 결합해 중국의 조달비용을 구조적으로 높일 수 있다면 이 모델은 압박을 받을 수 있다. 특히 중국처럼 대외 원유 의존이 높은 국가는 공급 차질보다도 공급 차질 가능성 자체가 비용 상승으로 바로 전가된다. 운송비, 보험료, 재고 부담, 조달 다변화 비용이 동시에 올라가기 때문이다. (USAGov)

그 결과 중국은 러시아나 제재 회색지대 공급처와 더 밀착할 유인이 커질 수 있다. 그러나 이 역시 장기적으로는 새로운 의존을 만들 뿐이다.
즉 미국이 호르무즈와 해상안보의 청구권을 쥐는 순간, 중국의 약점은 단순한 에너지 부족이 아니라 에너지 조달의 협상력 부족으로 드러날 수 있다.


중동산 에너지 수입 무역의존도가 높은 중국..
중국 에너지안보의 허점


EU도 결국 미국 의존을 더 키울 수 있다


유럽 역시 이 질서 밖에 있지 않다.
EU는 러시아의 우크라이나 침공 이후 REPowerEU를 통해 러시아산 에너지 의존을 단계적으로 줄여왔고, 미국산 LNG와 글로벌 LNG 시장에 대한 의존은 그만큼 높아졌다. 즉 러시아 의존이 줄어든 자리를 미국과 중동, 그리고 미국이 영향을 미칠 수 있는 해상 질서가 메우고 있는 셈이다. (USAGov)

따라서 미국이 중동산 에너지 공급질서와 해상안보를 더 강하게 쥐기 시작하면, 유럽은 러시아 의존에서 벗어난 대신 미국 의존이 더 심화되는 구조에 들어갈 수 있다. 이 역시 2026년 11월 3일까지 트럼프가 보여주고 싶어 할 장면일 수 있다.

즉 “미국이 질서를 지키고, 동맹은 미국을 필요로 하며, 적대국은 더 높은 비용을 치른다”는 장면이다. (FEC.gov)


결국 관건은 2026년 11월 3일까지 무엇이 현실이 되느냐이다


이 시나리오의 핵심은 결국 시간이다.
트럼프에게 시간은 추상적인 개념이 아니라 2026년 11월 3일이라는 정치 일정으로 구체화돼 있다. 그날까지 그는 최소한 세 가지 중 하나를 보여줘야 한다.

하나는 중동 질서 통제다.
둘은 유가 안정이다.
셋은 미국이 해상안보의 청구권을 되찾았다는 상징적 결과다. (FEC.gov)

반대로 이란 내부 강경파 입장에서 가장 좋은 전략은 시간을 끄는 것이다.
호르무즈 불안을 오래 유지하고, 공급 차질 우려를 지속시키고, 미국 내 정치 부담을 키우면 된다. 그렇게 보면 이번 전쟁은 군사전인 동시에, 2026년 11월 3일을 향해 달려가는 정치 일정 전쟁이기도 하다. 그리고 트럼프 본인이 이미 “지면 탄핵될 수 있다”는 인식을 드러낸 이상, 그의 선택은 시간이 갈수록 더 급해질 가능성이 있다. (Yahoo)


그래서 지금은 유가보다 전후 에너지 질서를 봐야 한다


당장의 유가가 얼마까지 오를지, 전쟁이 며칠 더 갈지, 어느 쪽이 전술적으로 우세한지를 맞히는 것은 부차적일 수 있다.

더 중요한 것은 2026년 11월 3일 이전에 어떤 에너지 질서가 굳어지느냐다.

내가 보는 핵심은 이렇다.

첫째, 트럼프에게 이번 전쟁의 진짜 데드라인은 전장이 아니라 2026년 11월 3일 중간선거다. (FEC.gov)
둘째, 미국이 전후 호르무즈와 해상안보의 실질적 청구권을 강화하면 중국의 구조적 약점은 더 뚜렷해질 수 있다. (USAGov)
셋째, 유럽 역시 러시아 이탈 이후 더 강한 미국 의존 구조로 이동할 수 있다. (USAGov)
넷째, 따라서 전후 외교와 통상 협상은 지금보다 훨씬 더 노골적으로 에너지와 해상운송로를 지렛대로 삼게 될 가능성이 크다. (USAGov)

결국 지금 시장이 봐야 할 것은 단기 유가가 아니라, 전후 누가 에너지와 해상안보의 가격표를 붙이는가이다.

그리고 내 생각에는, 그 가격표의 첫 번째 결제 시한은 다름 아닌 2026년 11월 3일이다. (FEC.gov)


#글을 마치며


일부 언론은 이번 이란 공습을 트럼프의 돌발적 행동으로 해석한다. 물론 그런 시각도 가능하다. 다만 정치적 맥락까지 함께 놓고 보면, 이를 단순한 충동적 결정으로만 보기는 어렵다.

이대로 흐름이 이어질 경우 중간선거에서 트럼프에게 불리한 결과가 나올 가능성이 높았다는 점을 감안하면, 이번 공습은 국면 전환을 노린 전략적 선택으로도 볼 수 있다. 즉, 불리한 판세를 그대로 받아들이기보다 외교·안보 이슈를 전면에 내세워 판 자체를 흔들어보려는 판단이었다는 것이다.

이런 관점에서 보면 이번 결정은 트럼프 개인의 정치적 이해관계는 물론, 미국 전체의 국익이라는 측면에서도 나름의 합리성을 가진 선택일 수 있다. 결국 핵심은 공습 자체보다 그 결과가 어디로 이어지느냐에 있다.

이번 이란 공습의 후속 전개에 따라 미국의 대외전략, 중동 정세, 국내 정치 지형까지 적지 않은 변화가 나타날 가능성이 있다. 그래서 이번 사안을 일회성 전쟁 이벤트가 아니라 더 큰 흐름의 출발점으로 볼 필요가 있지 않을까 한다.


https://www.mt.co.kr/world/2026/03/07/2026030711273521589


앞으로 있을 트럼프 방중에 좀 더 집중해야할 듯 싶다.

먼저 때린놈이나,
먼저 맞았다고 다같이 죽자고 하는놈이나

그냥 둘 다 싫다..

=끝

2025년 11월 6일 목요일

생각정리 112 (* IEEPA 관세 판결)

서론: 왜 기회 앞에서 멈추는가


나는 투자에서 자주 생각은 앞서고 행동은 뒤쳐지는 편이다.

왜 그럴까? 

평소의 고민이 부족
했고, 상황 예측이 얕았으며, 설령 예측이 맞아도 그 다음 액션까지 생각이 닿지 못했기 때문이다.

상황 예측 → 후속 대응까지 생각이
 완결되어야만, 실제 기회가 왔을 때 액션으로 이어져 기회를 잡을 수 있다.

이번에는 그 원칙대로 IEEPA 관세 판결을 기점으로 벌어질 시나리오와 실행 가능한 대응을 함께 기록해 둔다.

1. 대법원 구두변론: 신호와 해석

2026년 전망을 하는데 있어 핵심 변수인 IEEPA 판결 결론이 난것 같아 업데이트를 해본다.

11월 5일 연방 대법원 구두변론에서 다수의 대법관은 **국제긴급경제권한법(IEEPA)**을 근거로 한 대통령의 광범위한 관세 권한에 회의적이었다. 예측시장은 이를 즉각 반영해 관세 유지(인용) 확률을 변론 전 약 40%에서 한때 20%까지 낮춘 뒤 30% 수준으로 마감했다.


성향별로 보면 자유주의 3인은 행정부 반대를 분명히 했고, 보수 진영에서도 권한위임 문제를 제기하는 흐름이 감지된다.

반면 앨리토·토마스는 행정부 논리에 우호적이었고, 캐버노는 일부 공감했다. 배럿·로버츠는 IEEPA가 광범위 관세권한까지 의도했는지에 근본적 의문을 던졌지만 결론은 유보했다.


현재 구도는 반대 4, 찬성 3, 미정 2에 가깝고, 판결은 전부-아니면-전무의 일괄 판단이 될 공산이 크다. 시점은 2025년 12월~2026년 1월이 유력하다.

2. 판결 이후: 환급·재정 공백의 전개

IEEPA 관세가 기각되더라도 환급은 자동이 아니다. 판결 이후 수개월 이상이 걸릴 수 있고, 수입업자의 후속 절차가 필요할 가능성이 높다. 판결 시점까지 누적된 IEEPA 관세는 약 1,150억~1,450억 달러로 추정되며, 환급 규모가 클수록 재정의 공백은 커진다.

더구나 관세수입에 기대어 운용되던 **일부 프로젝트(PJT)**나, 해외 군사원조, 세금환급 등에 공백이 생길 수 있다. 그 사이 행정부가 약속한 세금 환급은 무역업자 환급에 먼저 쓰여 가계 몫이 줄어들 위험도 존재한다.

3. 관세의 ‘대체 가능성’: 법적 플랜 B

그러나 관세가 사라진다는 뜻은 아니다. 현재 유효 관세율 인상분 11%p 중 약 7.6%p가 IEEPA에 기반하지만, 행정부는 다음의 대체 수단으로 실질을 복제할 수 있다.

  • 1974년 무역법 122조: 국제수지 명분으로 최대 150일·최대 15%, 조사 불요. 판결 직후 수일 내 대체 가능.

  • 1974년 무역법 301조: 불공정무역 대응. 수준·기간 제한 없음, 다만 조사 수개월.

  • 1962년 232조(안보), 1930년 338조(차별국에 최대 50%, 조사 불요).

    전술적으로는 122조로 즉시 10~15% 임시 유지 → 301조로 중장기 고정이 유력하다. 122조 15% 상한으로 일부 관세가 소폭 낮아질 수 있으나, 이는 주로 소규모 교역국에 해당하고 핵심 교역국에는 형태만 바뀐 관세 압력이 유지될 가능성이 크다. 결론적으로 관세 체제의 연속성은 손상되지 않는다.

4. 권력·자본의 재배치: 시장의 의구심

문제는 정치적 신뢰와 권력 배분이다. 설령 대체 관세가 준비되어 있어도, 트럼프 행정부 지지율 하락과 맞물린 사법부·의회의 권한 증대는 시장에 구조적 의구심을 남긴다. 그간 행정부로 집중되었던 권한·자금·추종자본이 풀려나와 재배치될 가능성이 있으며, 그 방향은 관세로 피해를 봤던 산업·국가를 향할 수 있다. 

https://t.me/rafikiresearch


동시에 내년 중간선거를 앞둔 행정부는 유동성 투하에 나설 유인이 크지만, 그 자금이 과거처럼 정책 선호 분야에만 집중될지, 아니면 분산될지는 별개의 문제다. 분산 시나리오에서는 가처분소득 증가 → 소비 전반 확산의 경로가 열릴 수 있다.

5. 통화정책과 AI CAPEX: 완화와 흡수의 폐루프

IEEPA 기각으로 생기는 재정 공백은 완화적 통화정책 압력으로 번지기 쉽다. QT 중단·QE 재개 요구가 고개를 들 수 있고, 2026년 11월 중간선거는 이 유인을 강화한다. 한편 AI CAPEX는 유동성의 최종 흡수처가 되고 있다. 칩·전력 병목은 AI 서비스 출시를 지연시키며 추가 CAPEX 상향을 강제한다. 투자등급 회사채 발행 급증, 더 나아가 하이일드·사모신용·ABS로의 확장은 조달 레버리지 확대를 시사한다.


빅테크의 AI 도입 전면화는 서비스직 고용 둔화·인력감축으로 이어져 노동시장 열기와 더불어 경기활력을 식히고, 물가 둔화를 통해 금리 인하·유동성 공급의 명분을 만든다.

이렇게 유동성 확대 → AI CAPEX 증가 → AI 서비스 성능·유용성 상승 → AI 활용 유저·수익 확대 → 추가 AI CAPEX의 **폐루프(closed loop)**가 형성된다. 전성비 개선과 업무 대체의 실효가 유지되는 한 이 루프는 지속될 것이다.


반대로 인력감축 효용이 AI CAPEX의 한계효용을 따라가지 못하고, 전력·부품 병목 비용이 수익성을 갉아먹는 순간 루프는 약화된다.

그 전까지는 칩·전력기기 밸류체인 이익 레벨 상향을 기본값으로 놓는 편이 합리적이다.


6. 소비와 섹터: K-뷰티의 자리

핵심은 미국 소비의 탄력 회복이다. 트럼프 패배 시에는 관세 환급 = 사실상 무관세로 이어져 가격·마진에 유리하다.

반면, 트럼프 승리 시에도 관세 수익의 1Q26 환급이 가처분소득 증가 → 소비진작으로 연결될 것이다.

결과가 어느 쪽이든
, 내년 상반기 미국향 소비재에는 우호적 바람이 분다. 이 흐름을 한국 시장에 대입시키면, 그간 소외되었던 K-뷰티가 가장 먼저 눈에 들어온다.

가격 경쟁력·브랜드 확장성·채널 적응력
을 가진 기업은 미국 소비 회복의 흐름을 타기에 용이하다.


7. 매크로 배경: 리스크의 상대적 약화

OPEC의 증산 기조는 유가의 상방을 제어하고, AI 도입으로 인한 노동시장 둔화는 물가 완화를 거들며, AI CAPEX의 유동성 흡수는 원자재·상품시장으로의 투기자금 유입을 제약한다. 즉, 내년에 거시 불안이 급부상할 확률은 낮다는 쪽에 무게가 실린다.

결론: 예측과 실행을 한 문장으로 묶기

핵심은 정책 공백은 재정완화로, 재정완화는 소비로, 소비는 자유소비재 업종으로 이어지는 흐름이다. 그 첫 번째 갈래에 미국 소비가 있고, 한국 시장에서는 K-뷰티가 서 있다. 

#글을 마치며


관세 불확실성에 따른 차익실현 압력으로 최근 주가가 조정받았지만, 이번 조정이 향후 유동성 확대 국면의 기회를 여는 초석이 되길 바래본다.

=끝

2025년 9월 2일 화요일

생각정리 79 (* The Tariff Trap)

최근 국내외 기업 NDR과 어닝 스크립트를 보며 느낀 개인적인 생각을 간략히 정리한다.

트럼프 행정부 관세정책과 기업 전략


1. 배경


트럼프 행정부가 2025년 9월부터 본격적으로 관세를 부과하면서 한국을 포함한 주요 수출업체들의 대응 방식이 변화하고 있다. 일부 기업들은 세관 신고금액을 낮추기 위해 수출 단가를 인위적으로 낮추고, 미국 현지 법인에서는 정상 가격으로 판매해 이익을 남기는 전략을 활용하고 있다. 과거에는 미국 내 이익이 과세 대상이 되기 때문에 이를 기피하고, 주로 조세피난처(Tax Haven) 본사에 이익을 집중시키는 방식이 일반적이었다.


2. 기업 대응 변화


이러한 변화는 미국 입장에서 보면 관세 정책을 통해 이익이 해외로 유출되지 않고 미국 내에 잔류하게 만드는 효과를 낳는다. 이는 달러가 해외로 유출되지 않고 미국 내수에 돌기 때문에 내수 경기 부양에도 기여할 수 있다.

그러나 트럼프 행정부는 법인세 증대보다 관세수입 확대를 정치적 성과로 강조할 가능성이 높다. 내년 중간선거에서 관세수입은 명확히 수치화되어 선전 효과가 크기 때문이다. 따라서 단기적으로는 세관 조사 지연으로 회피가 가능하더라도, 결국 세관 조사 강화와 관세를 강제하는 패널티 부과가 뒤따를 위험이 크다.

이에 따라 2025년 하반기 기업들은 전략을 전환해야하지 않을까 한다. 관세비용을 흡수해 마진을 일부 포기하면서 정상 신고를 진행하고, 동시에 소비자가격에 점진적으로 비용을 전가하는 방식이다. 단기적으로는 가격 인상으로 시장점유율(M/S)이 일부 감소할 수 있으나, 경쟁 기업들도 동일한 조건에 처해 있기 때문에 결국 가격 전가의 동시적 흐름이 형성될 수밖에 없다.


3. 거시 환경


2025년 하반기에는 금리 인하, 관세수입을 활용한 무상 지원 정책, OPEC+ 증산으로 인한 유가 안정 등이 맞물리며 미국 소비시장이 회복될 가능성이 크다. 이어 2026년 중간선거를 앞두고는 법인세·소득세 인하, 관세수입의 시민 무상 지급 등 포퓰리즘적·친시장 정책이 본격화될 전망이다. 따라서 2025년의 비용 흡수와 점진적 가격 전가는 2026년에 효과를 극대화하며, 기업의 이익 방어, 마진 여지를 확대할 수 있다.


4. 달러 흐름과 글로벌 파급


이번 관세정책은 단순한 무역장벽을 넘어 미국 내 달러의 잔류를 강화하는 방향으로 작동한다. 과거에는 해외에서 벌어들인 외화를 본사로 송금하거나 미국 법인에는 이익을 남기지 않는 구조였으나, 앞으로는 달러가 미국 내에 머무르도록 강제되는 경향이 강화된다. 이는 트럼프 초기에 문제시되었던 외국인 투자자들의 미국 자산(주식·부동산 등) 대거 매입을 차단하려는 목적과 맞닿아 있다.

결과적으로 이는 달러외화 유출을 막으면서 강달러를 구조적으로 유도한다. 기업 입장에서는 해외 지사에 쌓인 달러를 본국 통화로 환전할 유인이 줄어들고, 달러화 자산 보유가 합리적 선택이 된다. 동시에 미국의 관세정책은 미국의 부채 부담을 완화하는 대신, 유럽 등 교역국의 정부부채로 전가되는 효과를 낳고 있으며, 이는 해당 지역 민간 소비심리 위축으로까지 이어지고 있다. 따라서 내년까지 기업들은 유럽·아시아보다 미국·달러 중심 전략에 집중하는 것이 유리하다.


5. 미국의 산업정책 기조


이번 관세협상에서 드러난 트럼프 행정부의 양보 불가 레드라인은 미국 산업정책의 중장기 방향을 보여준다.

  • 첫째, AI·에너지·반도체 등 국가안보와 직결되는 전략산업에는 리쇼어링을 강제할 수준의 고율 관세를 부과한다.

  • 둘째, 내수경기와 고용에 직결되는 제조업, 특히 철강·알루미늄·자동차 OEM·구리·희토류 광산 등 고용승수가 높은 산업을 반드시 보호하고 부활시킨다.

이는 해외로 유출된 기초소재·제조업·광산 관련 고용을 다시 미국으로 이전시키려는 의도이며, 중장기적으로는 저소득층의 가처분소득 증대와 함께 미국 경제 활력 회복과 공화당의 정치적 지지 기반 강화로 이어질 것이다.


6. 기업 전략 제언

  • 2025년 단기 대응: 관세비용을 흡수하며 정상 신고를 유지하고, 점진적으로 소비자가격에 일부 이전. 시장점유율 방어를 최우선 목표로 설정.

  • 2026년 기회 활용: 중간선거를 앞두고 예상되는 친시장 정책의 확산은 관세비용을 본격적으로 소비자가격에 전가하기에 우호적 환경을 제공.

  • 장기 구조 대응: 리쇼어링 압박, 강달러 기조, 글로벌 부채 전이 효과를 고려할 때 미국 시장 집중 전략이 유리하다. 동시에 현지 생산 확대·제3국 우회 수출 등 공급망 다변화가 필요하다.


7. 결론


2025년은 리스크 관리와 비용 흡수, 2026년은 우호적 환경 속에서의 가격 전가와 이익 방어가 핵심 전략이다. 트럼프 행정부의 관세 레드라인이 명확히 설정된 상황에서 기업들은 미국 시장 중심 대응을 강화해야 하며, 26년에는 여타 다른 시장보다는 미국시장에 집중해야 하지 않을까 한다.

=끝


2025년 7월 17일 목요일

생각정리 63 (* Trumpflation)

트럼프 관세가 초래할 추가적인 경기 파급효과에 대한 고찰을 기록으로 남긴다.

트럼프의 관세수입은 2025년 6월을 기점으로 빠르게 증가하고 있다.


이러한 추세와 함께, 2027년까지 미국의 실효관세율이 30%에 도달할 수 있다는 전망이 제기되고 있으며, 이에 따라 2027년 관세수입은 약 0.922조 달러까지 증가할 수 있다는 시나리오가 힘을 얻고 있다. 이는 과세 대상 실물 수입액(약 3.0725조 달러)에 30% 관세율을 적용했을 때의 계산 결과다.


아래는 2025년부터 2030년까지 매년 실효관세율이 30%로 유지된다는 전제하에, 미국의 누적 재정적자에 대한 관세수입의 상쇄 효과를 정리한 것이다.


  • 2025년·2026년은 각각 0.324조 달러, 0.648조 달러 (2025년 6월 기준 월간 관세수입 270억 달러 × 12개월 기준)

  • 2027~2030년은 연간 0.922조 달러 관세수입 가정

또한, 다음과 같은 기초 가정에 기반해 분석을 수행했다:

  • 원안 총채무: 2025년 기준 36.22조 달러

  • 명목 GDP: 2025년 30.65조 달러에서 연 4% 성장 가정

  • 원안 연간 적자율: CBO 전망 기준 2025년 6.2%, 2026년 5.7%, 202730년 5.25.4%


해당 시나리오에서 2025~2030년 누적 관세수입은 총 4.66조 달러에 달하며, 이를 통해 2030년 총채무는 기존 예상인 45.02조 달러에서 약 40.36조 달러 수준으로 경감될 수 있다. 연간 적자 비율 또한 5.4%에서 약 2.9% 수준으로 완화되는 효과가 나타난다.

물론 이러한 관세수입이 매년 약 7.63조 달러에 이르는 재정적자를 완전히 해소하진 못하지만, 상당한 수준의 완화 효과를 제공하는 것은 사실이다.

그러나, 이 과정이 단지 세수 확보로 끝나는 것이 아님을 간과해선 안 된다. (세상에 공짜는 없다.) 관세와 인플레이션이라는 두 메커니즘 모두 결국 실질적인 부를 소비자와 민간기업으로부터 정부가 이전받는 수단으로 기능한다는 점에서다.


1. 관세의 본질: ‘세수’이자 ‘부담 전가’


관세는 본질적으로 수입재 가격을 상승시켜 그 부담을 최종 소비자와 미국 내 수입기업에 전가시킨다.
정부는 이로 인해 단기적인 세수 확보와 재정적자 완화를 이룰 수 있지만, 이 과정에서 다음과 같은 경제적 비효율과 후생손실이 발생한다:

  • 소비자 후생손실: 수입재 가격 상승에 따른 소비 축소 → 소비자잉여 감소

  • 생산 비효율: 수입 억제와 국내 생산 대체로 인한 비용 상승 → 사회적 자원 배분 왜곡

  • 데드웨이트 로스: 정부 수입 외의 순손실 발생

이러한 손실은 곧 소비자와 기업의 실질구매력 감소, 자원 배분 왜곡을 의미하며, 정부가 실질부를 민간 부문에서 흡수하는 구조로 귀결된다.


2. 인플레이션의 역할: ‘보이지 않는 세금’


관세 외에도 인플레이션은 정부가 실질부채를 줄이는 주요한 경로다.

  • 화폐가치 하락은 고정이자부 채무(국채 등)의 실질 상환 부담을 줄여준다.

  • 그러나 그 대가는 화폐를 보유한 국민과 기업의 실질 자산가치 하락,
    그리고 명목소득이 고정된 근로자·연금 수령자의 실질소득 축소이다.

  • 이는 일종의 **보이지 않는 세금(invisible tax)**으로, 국민과 기업이 부채감축 비용을 대신 부담하는 셈이다.


3. 정치경제적 해석: ‘국가 간 부의 이전’


트럼프 전 대통령은 일관되게 다음과 같은 관세 부담 순위를 주장해왔다:
① 수출국(해외 수출업체) → ② 미국 내 수입·유통업체 → ③ 미국 소비자

2018년 “중국이 관세를 낸다”고 언급한 것이 대표적이며, PBS 등 다수 언론에서도 트럼프의 입장을 “관세는 외국이 부담”한다고 해석했다.

그러나 다수의 실증 연구 결과에 따르면, 실제 부담은 대부분 미국 내 수입업체와 소비자가 떠안는다는 데에 경제학적 합의가 형성돼 있다.

이러한 현실을 뒤집어보면, 미국 정부가 부채를 줄일수록 그 부담은 누군가가 반드시 떠안아야 한다는 사실로 연결된다.

  • 만약 트럼프의 주장대로 수출국 기업들이 관세를 부담한다면, 해당 기업들의 수익은 감소하게 된다.

  • 이는 해당 국가의 수출경기 둔화로 이어지고, 내수경기에도 부정적 영향을 미치며,

  • 결과적으로 그 국가 정부는 경기부양을 위해 확장재정정책을 추진할 가능성이 높아진다.

  • 이 경우 해당국 정부는 경기 부양 명목으로 자국 재정을 확장하여 미국의 수입을 간접 지원하게 되며,

  • 이는 결국 미국 정부의 부채 감축 비용을 타국 정부가 떠안는 구조로 변환된다.


4. 트럼플레이션은 ‘미국 부채의 글로벌 수출 메커니즘’인가?


수출국의 확장재정은 다음과 같은 메커니즘으로 귀결될 수 있다:

  • 자국 통화 약세 → 강달러 유발

  • 강달러 → 미국의 수입물가 하락 → 인플레이션 경감 효과

  • 결과적으로 관세에 의한 물가 상승 효과를 중화

이러한 환류 구조는 다음과 같은 결론으로 이어진다.

미국 정부가 관세수입을 통해 부채를 감축하면, 그만큼의 비용은 해외 수출업체 혹은 그들의 본국 정부가 부담하게 된다.

만약 해외 수출업체가 관세를 그대로 떠안을 경우, 대미 수출에서의 수익성이 훼손되며 마진 방어를 위해 고용 축소와 인력 감축에 나서게 된다. 이로 인해 실업률이 상승하고, 내수 수요가 위축되면, 해당 국가 정부는 이를 방어하기 위해 확장적 재정정책을 시행할 가능성이 높아진다.

이러한 확장재정은 통화량 증가를 동반하고, 이는 자산 가격 상승을 유발한 뒤 일정 시차를 두고 소비자물가 인플레이션으로 전이된다. 그 결과 자국 통화는 약세를 보이고, 이는 강달러 현상을 강화시켜 미국 내 수입물가를 일시적으로 낮추는 효과를 낸다.

그러나 해외에서 발생한 인플레이션 압력은 결국 역수입되듯 미국 시장으로 재유입되며, 공급 비용을 자극하는 **비용인상형 인플레이션(Cost-Push Inflation)**으로 작용한다. 미국 수출업체는 이 부담을 일정 부분 흡수하지만, 지속적으로는 이를 최종 소비자에게 전가하게 되며, 이는 가격 인상 → 선구매·사재기 수요 촉발 → 수요 견인형 인플레이션(Demand-Pull Inflation) 으로 이어지는 연쇄 구조를 만든다.

결과적으로 미국 정부는 관세수입을 통해 전 세계로부터 부채 부담을 분산시키는 동시에, 그로 인한 인플레이션과 공급 비용 전가는 다시 자국 국민과 기업에게 되돌리는 재정 순환적 착취 구조를 형성하게 된다.

따라서 ‘트럼플레이션(Trumpflation)’은 단순한 재정적자 보전 수단이 아니라, 글로벌 차원에서 부채를 외부로 수출하고, 다시 내부로 인플레이션을 회수하는 정치경제적 순환 장치로 해석될 수 있다.


결론

결론적으로, 관세와 인플레이션은 미국 정부의 단기적인 부채 감축에 일정 부분 효과적으로 기여할 수 있다. 그러나 그 이면에는 소비자, 기업, 나아가 해외 정부까지 포함된 실질 부의 이전 구조가 존재한다. 관세는 소비자 가격 상승과 생산비용 증가를 초래하고, 인플레이션은 실질 구매력과 자산 가치를 잠식시키는 방식으로, 정부가 민간부문과 세계 경제로부터 부채 경감 비용을 전가하는 메커니즘으로 작동한다.

특히, 미국의 관세 정책이 글로벌 공급망을 압박하고 해외 정부의 확장재정으로 이어질 경우, 전 세계적 통화팽창과 강달러가 동시에 발생할 수 있다. 이러한 환경에서 미국 내로의 자본유입이 촉진되고, 유동성이 자산시장에 집중될 경우, 과거와 마찬가지로 저성장·고유동성·강달러가 결합된 구조적 자산 인플레이션, 즉 거품 재형성의 조건이 조성될 수 있다.

따라서 '트럼플레이션'은 단지 미국 정부의 재정적자를 줄이는 수단이 아니라, 글로벌 차원에서 부채 부담을 분산시키면서도, 역설적으로 미국 내부의 또 다른 불균형(자산 버블)을 키우는 이중적 경로로 귀결될 가능성이 커보인다.

생각정리 62 (* Tradeflation)

1. 6월 미국 소매판매: 외식·온라인 중심의 견조한 소비 흐름


2025년 6월 발표된 미국의 소매판매 지표는 **전월 대비(MoM) +0.6%, 전년 동월 대비(YoY) +3.9%**로, 시장 예상치를 상회하는 견조한 결과를 기록하였다. 주요 품목별 MoM 증감률은 다음과 같다:

https://www.bls.gov/


  • 자동차·부품 소매업: +1.2%

  • 건축자재·정원용품 소매업: +0.9%

  • 의류·액세서리 소매업: +0.9%

  • 건강·개인용품 소매업: +0.5%

  • 음식서비스·음료업(외식): +0.6%

  • 비매장 소매업(온라인 등): +0.4%

  • 전자·가전 소매업: –0.6%


YoY 기준으로는 외식(+6.6%), **비매장 소매업(+4.5%)**의 증가세가 두드러졌고, 전자·가전 부문만이 –1.9%로 부진하였다. 이는 전체적으로 소비 회복세가 지속되고 있으며, 전통 오프라인 유통보다 외식 및 온라인 중심의 소비 구조가 더욱 강한 성장 모멘텀을 보이고 있음을 시사한다. 특히 자동차 부문은 계절적 수요 회복과 신차 출시에 힘입어 강한 상승세를 보였다.


2. 생산자물가(PPI)와 소비자물가 흐름의 괴리


동일한 시기 발표된 **6월 PPI(생산자물가지수)**에 따르면, 상품(PPI Goods)은 MoM 기준으로 상승한 반면, 서비스(PPI Services)는 디스인플레이션이 나타났다. 이는 최근 미국에서 상품 가격 인플레이션이 가속화되는 반면, 서비스 가격은 정체 내지 하락세를 보이는 국면임을 반영한다.

https://www.bls.gov/


하지만 미국 경제는 서비스가 CPI의 약 70%를 차지하는 서비스 중심 경제 구조이므로, 전체 소비자물가지수(CPI)는 아직 본격적인 인플레이션 징후를 드러내고 있지 않다. 상품 부문에서 일부 가격 압력이 존재함에도 불구하고, 서비스 부문 둔화가 이를 상쇄하고 있는 구조다.


3. 관세 영향이 반영된 PPI 세부 품목 분석


6월 PPI 내에서도 관세 영향을 받는 품목군에서 가격 상승세가 뚜렷하게 나타났다. 구체적으로:

  • 화학제품 가격은 중동의 증산에 따른 국제 유가 하락 영향으로 하락한 반면,

  • 철강, 알루미늄, 자동차, 의약품 등은 향후 추가 관세 시행을 앞두고 사전 수요(선구매) 발생과 시장 불안 심리에 따라 가격이 상승하였다.


https://www.bls.gov/

이는 관세 기대가 가격 결정에 선반영되고 있으며, 특히 산업재·중공업 품목을 중심으로 가격 불균형이 발생하고 있음을 시사한다.


4. 수입물가지표의 정체: 수출업자에 귀착된 관세 부담


동시에 발표된 **6월 미국 수입물가지수(MPI)**는 MoM 기준 +0.1% 상승에 그쳤다. 이는 흥미로운 해석을 가능케 한다.

  • 관세가 부과되고 있음에도 수입물가지수는 거의 오르지 않았고,

  • 소비자물가지수(CPI)도 안정세를 유지했으며,

  • 소매판매는 오히려 호조세를 보였다.


이러한 정황은 미국 내 수입업자나 소비자가 관세 부담을 체감하고 있지 않다는 사실을 방증한다. 결국, 관세로 인해 증가한 비용이 해외 수출업자에게 전가되었을 가능성이 높다는 해석이 가능하다.


https://www.investing.com/news/commodities-news/trumps-tariff-collections-expected-to-grow-in-june-us-budget-data-4132436


5. PPI와 MPI의 가격 구조 차이에 대한 정확한 이해


여기서 주의할 점은, PPI 상승과 해외 수출업자의 가격 인하 간의 인과관계를 직접적으로 연결하는 것은 부정확하다는 것이다.

  • **PPI(Producer Price Index)**는 미국 내 생산자의 출고가격 변동을 반영하며,

  • **MPI(Import Price Index)**는 미국이 수입하는 상품의 도착가격, 즉 해외 수출업자의 수출단가 변동을 반영한다.

따라서, 관세 부과 이후 PPI가 상승했다고 해서, 이를 수출업자의 가격 인하로 인한 결과로 해석하는 것은 논리적 오류이다. 올바른 해석은 다음과 같다:

“PPI 상승은 미국 내 공급자, 혹은 국내로 대체된 공급망의 가격 인상 압력과 관련되어 있으며, MPI 정체는 해외 수출업자가 관세 부담을 흡수하여 미국 수입가격을 인상하지 않았음을 보여준다.”


6. 일본 BOJ 분석 사례: 수출업자 부담의 구체적 증거


이와 관련해 일본은행(BOJ)이 발표한 보고서에서는 일본 수출업자들의 실제 가격전략 변화가 드러난다:

  • 2025년 4~6월 일본 승용차의 대미 수출가격은 누적 20% 하락했으며, 이는 25% 관세 중 절반 이상을 일본 제조업체가 자체적으로 흡수했음을 보여준다.

  • 철강, 알루미늄 등 일부 중공업 품목에서도 유의미한 가격 하락이 관측되었으며, 여타 소비재나 자본재는 상대적으로 하락 폭이 작았다.


Goldman sachs

또한, 6월 Tankan 조사에서는 일본 자동차업체의 영업이익 전망이 크게 악화되었으며, 이는 실제 관세 부담이 수출업자의 이익에 손실로 작용하고 있음을 입증한다.


Goldman sachs


BOJ는 향후 기업 수익성이 악화될 경우, 가격 인상을 통해 관세 부담을 소비자에게 전가할 가능성이 높다고 평가한다.


7. 결론: 관세 인플레이션의 확산 가능성과 정책·시장 영향

  1. 과도기적 국면

    현재 미국 경제 지표는 상품 부문에 관세 충격이 일부 반영되고 있으나, **소비자물가지수(CPI)**에는 아직 본격적으로 반영되지 않은 과도기적 국면임을 나타낸다.

  2. 경쟁력별 관세 부담 귀착

    • 비경쟁 시장 내 수입품목
      경쟁력이 부족한 완전경쟁 시장 하의 수입품목에서는 수출업자가 관세비용의 상당 부분을 흡수하여, 미국 내 수입업자나 소비자가 가격인상분을 체감하지 못하도록 마진을 축소하거나 수출단가를 인하한다.

    • 경쟁력 있는 제품군
      차별화된 경쟁력을 지닌 품목은 초기에는 수출업자가 일부 부담을 흡수하나, 시간이 흐르면 관세 비용이 미국 내 수입업자와 소비자에게 전가된다. 즉, 관세율 상승에 따른 가격 전가율(pass-through)이 점차 높아져 최종 소비자가격에 반영된다.

  3. 하반기 추가 관세 시행 이후 시나리오

    8월 1일 이후 시행될 추가 관세가 본격화되면, 상품 인플레이션은 전 산업으로 확산될 가능성이 크다. 이로 인해 다음 두 갈래 경로가 예상된다.

    • 단기적 소비 위축 → 서비스 가격 하락 → 디스인플레이션

    • 임금 상승 압력 → 서비스 가격 반등 → 2차 인플레이션 재확산

  4. 중장기 정책·시장 시사점

    • 통화정책: 2025년 상반기 인플레 압력(+0.5%p 추정) 확인 후 금리인하 지속 가능성 검토. 2026~27년 디스인플레이션 징후 시 금리 동결·인하 검토.

    • 산업·투자 전략:

      • 원자재·산업재 관련 업종은 가격 전가로 이익률 방어 가능성.

      • 내수·서비스 업종은 소비 둔화 및 임금 상승 압력 대응 필요.

  5. 실효관세율 추이 (2024~2027년)


    연도 실효관세율 (%) 출처

    2024

    2.5

    Statista
    2025 22.0 Fitch 추정치 (Statista)
    2026 26.0  선형 보간
    2027               30.0    Goldman Sachs 전망 (Barron’s)


    이처럼 **2027년까지 실효관세율이 약 30%**까지 상승할 경우, 2025~26년 중기에는 전체 CPI를 약 +0.6%p 정도 견인하고, 이후 정책·수요·노동시장 반응에 따라 디스인플레이션 전환 또는 2차 인플레 경로를 택하게 될 것이다.

=끝

2025년 5월 12일 월요일

생각정리 26 (Effective tariff rate)

관세·재정·금리 상호작용 분석 기록


1. 관세율 변화 흐름

  1. 기존 관세율 23%

    • WTO MFN 기본관세 10%에 Section 301 이전 보복관세를 합산해 약 23% 수준

  2. 관세 인상 → 최고 145%

    • 네 차례 Section 301 추가관세(전자기기·반도체 25%, 의류 7.5% 등)가 누적 적용되어 최고 **145%**까지 상승

  3. 제네바 합의 → 30% 리셋

    • 2025년 5월 90일간 휴전 합의에 따라, 과거 최고 145%였던 모든 추가관세를 ‘30%’(보편관세 10% + 펜타닐 패널티 20%)로 일괄 조정


2. 실효관세율 계산 로직

2.1 품목별 명목관세율 (τᵢ)

각 품목군별로 “기본관세 τ₀ + 추가관세 Δτᵢ”를 합산하여 명목관세율 τᵢ를 정의한다.

  • τ₀: 기본관세 (중국만 30%, 그 외 국가는 10%)

  • Δτᵢ (품목별 추가관세)

    • 전자기기·반도체: +25% (Section 301)

    • 자동차: +2.5% (WTO MFN 승용차) +25% (Section 232) +25% (Section 301) = +52.5%

    • 구리: +1% (MFN)

    • 알루미늄: +10% (Section 232)

    • 의약품: +25% (Section 301 가정)

    • 섬유·의류: +7.5% (Section 301)

    • 기타: +0%

τi=τ0+Δτiτᵢ = τ₀ + Δτᵢ

2.2 수입가중 실효관세율 (τ_eff)

국가별로 각 품목군의 수입비중 sᵢ,ₙ을 곱해 국가별 실효관세율 τ_eff,ₙ을 계산한다.

τeff,n=∑isi,n×τiτ_{eff,n} = \sum_{i} s_{i,n} \times τ_i

  • sᵢ,ₙ: 국가 _n_의 품목군 i 수입비중 (2024년 기준)

  • τᵢ: 품목별 명목관세율


3. 국가별 실효관세율 추정 결과


→ 중국 실효관세율 ≈ 44.6%


(각국 수입 구조를 반영한 가중평균)


아래 표는 2025년 4월 Liberation Day 발표 명목관세율과, 동일 시나리오 하에서 추정된 국가별 실효관세율을 비교한 것


4. 미국 전체 실효관세율 및 관세수입 추정

  • 2024년 기준

    • 추정 관세수입: $2,430 B × 27.4% ≈ $666.8 B (총수입 대비 13.6%)

  • 추가: 2025~26년 추정


  • 추정 근거

    • 총수입: 연평균 성장 4~5% 가정(2025년 $5.1 T, 2026년 $5.3 T)
    • 상품수입: 총수입 대비 상품수입 비율 약 50% 적용
    • 실효관세율: 2024년 산출치(27.4%) 유지

  • 국가별 수입 비중: 중국 15%, 멕시코 13%, 캐나다 12%, EU 6%, 한국 3%, 베트남 3%, 일본 3%, 기타 45%

  • 전체 실효관세율: ∑nwnτeff,n\sum_n w_n τ_{eff,n} = 27.4%

  • 추정 관세수입: 2024년 총수입 $2,430 B × 27.4% ≈ $666.8 B
    (2024 회계연도 총수입 대비 약 13.6%)


5. 2025~26년 부채경감 및 금리충격 시뮬레이션

2025년·2026년 추정 관세수입을 바탕으로 부채경감 효과와 금리 상승 시 추가 이자비용을 계산한 결과


*2026년 부채는 연평균 1.8% 상승 가정(35.35 T × 1.018)

  • **관세수입($726 B)**은 부채 경감에 2.02% 포인트 기여하지만,

  • 금번 무역협정으로 실효 관세율이 27.4%로 높아지면 물가상승 압력이 커지고, 

  • 이에 연준이 인플레 억제를 위해 금리를 1%p 올린다면, 매년 $350 B 이상의 추가 이자비용이 발생하여 관세수입의 절반가량을 상쇄하게 됨. 

  • 금리가 2%p 오르면 $700 B가 넘는 추가 비용이 발생해, 관세수입 전액을 넘어서는 악영향이 됨


따라서 “관세수입→부채경감”의 순이익을 온전히 누리려면, 금리 상승폭을 150 bp 이하로 제한해야 하고, 그렇지 않으면 관세수입으로 얻는 재정효과보다 금리 상승비용이 더 커지는 상황이 발생할 수 있다.


금리 상승 시 추가 이자비용

추가 이자비용 ΔI = Δy × 부채잔액


  • 50 bp 금리 인상 시에도 추가비용이 관세수입의 약 **25%**를 잠식
  • 100 bp 인상 시 관세수입의 절반 정도 상쇄

  • 200 bp 인상 시 관세수입 전액 이상 소진


6. 정책적 함의

  1. 관세수입 활용 우선순위 조정

    • 일시적 관세수입(2025년 $699.0 B, 2026년 $726.1 B)을 단기 재정 보강에 활용하되, 중장기 부채감축 계획과 연계된 예산 구조 개편이 필요하다.

  2. 금리 충격 최소화

    • 50 bp 이상의 금리 인상 시 관세수입의 **25~50%**가 추가 이자비용으로 잠식되므로, 물가억제를 위한 금융정책과 세수 확대 효과가 상충하지 않도록 긴밀히 조율해야 한다.

  3. 국가부채 

    • 관세정책으로 연간 $700 – 750 B의 추가 세수를 확보할 수 있지만, 이는 미국의 **연간 재정 적자(~$1.7 T)**나 **총부채(~$35 T)**를 근본적으로 줄이기엔 역부족임. 

      • 부채 상환 기여도

        • 관세수입 $699 B(2025년 추정치)는 총부채 $35.35 T의 약 1.98% 상환 효과

        • 총재정수입 $5.10 T의 약 **13.7%**에 해당

      • 재정적자 규모와 비교

        • 2025년 예상 재정적자 $1.7 T 대비 관세수입 $699 B는 **약 41%**만 보전

        • 나머지 **59%**는 여전히 국채 발행으로 충당해야 함

      • 이자비용 부담

        • 관세로 확보한 세수 전액을 부채 상환에 사용해도,

        • 금리 1%p 상승 시 추가 이자비용 $350 B가 발생하여 관세수입 절반 이상을 잠식


#물가 상승으로 인한 금리상방 압력

관세로 인한 비용을 미국 내 수입업자 4 / 미국으로의 수출업자 4 / 미국 소비자 2 씩 각각 부담한다는 가정.  

미국이 전체 수입품에 매기는 실효관세율 27.3%가 소비자 가격에 전가되어 **5.5%**의 소비자물가(PCE) 상승 압력을 만든다고 가정했을 때, 연준이 가장 주목하는 **Core PCE(식품·에너지 제외 개인소비지출 물가지수)**에는 다음과 같이 반영될 수 있음. 

  1. Core PCE 중 상품(goods) 비중

    • BEA 기준으로 Core PCE에서 상품이 차지하는 비중은 약 **27%**임. (SF Fed).

    • 나머지 **73%**는 서비스 가격으로, 관세 충격과 직접적 상관이 적음.

  2. Core PCE 상승폭 추정

    • 관세 충격으로 유발된 상품물가 상승률: 5.46%

    • Core PCE 상승 기여도 = 상품 비중 × 상품 물가 상승

    0.27×5.46%  ≈  1.47% 0.27 \times 5.46\% \;\approx\; 1.47\%

    따라서 Core PCE는 약 1.5%포인트 올라감. 

  3. 연준 기준금리 결정 시점의 PCE 지표 변화

    • 2025년 3월 기준 Core PCE 연율은 **2.6%**임. (경제분석국).

    • 여기에 관세 충격분 +1.5%p를 더하면, Core PCE가 4.1% 수준으로 급등할 수 있음. 


결론: 관세로 인한 소비재 물가 충격(≈5.5%)이 Core PCE에 상품 비중(27%)만큼만 전가되어도, Core PCE 지표가 **2.6% → 약 4.1%**로 뛰어오를 수 있음. 

이 정도 상승은 연준의 물가-금리 결정에 상당한 압력을 가하게 되며, 금리 인상 기조를 더욱 강화하는 요인이 될 수 있음. 

2025년 4월 24일 목요일

생각정리 20 (*Trump put, 태양광)

#요약(CHATGPT)


1. 트럼프 풋(Trump Put)에 대한 시장 기대감

  • 최근 시장에는 트럼프 풋에 대한 기대감이 연속적으로 반영되고 있음.

  • 트럼프 측은 중국과의 무역 회담이 진행 중이라고 주장하고 있으나, 중국 정부는 공식적으로 이를 부인하고 있음.

  • 일부 보도에 따르면, 중국 세관이 미국산 직접회로(HS 코드 85류)에 대해 125%에 달하던 관세를 면제했다는 움직임도 포착되고 있음. 사실 여부는 확인이 필요하나, 일종의 유화 제스처로 해석 가능.

2. 미국 경제 기조와 투자 환경 변화

  • 하반기 들어 미국의 주요 경제 지표는 둔화되는 추세.

  • 이에 따라 트럼프 진영 내 강경파는 힘이 약화되고, 온건파 중심의 무역 협상 움직임이 부각되고 있음.

  • 특히 재무부 장관 베센트가 주요 협상을 주도하며 언론 노출이 많아지는 상황.

3. 시장 자금 흐름의 속도 변화

  • 현재는 경기 둔화가 오기도 전에 자금이 선제적으로 움직이는 시대.

  • 변동성이 클수록 시장 예측에 따라 포지션을 조정하는 전략은 오히려 손실을 누적시킬 수 있음.

  • 상황 예측보다는 구조적으로 성장 가능한 기업을 미리 발굴하고 장기적으로 보유하는 전략이 더 유효함.

4. 태양광 산업에 대한 회의적 시각

미국 태양광 산업 요약 (2025~2030)

  • 수요: 연간 설치 수요는 약 50GW 수준에서 정체 예상

  • 공급: 2030년까지 150GW 이상으로 확대될 것으로 보여 공급 과잉 우려

  • 정책: AMPC 세액공제가 2026년 종료될 경우 수익성 급락 가능성

  • 대부분 제조사는 보조금 없이 손익분기점을 맞추기 어려움

구조적 문제

  • 미국의 전력 가격은 헨리허브 천연가스 가격과 밀접하게 연동됨

  • 원가 구조상 태양광은 고정 수익이 대부분이므로 고금리에 매우 민감함

  • 미국 시중금리는 부채 및 무역적자 문제로 인해 쉽게 하락하기 어려운 구조

5. 태양광 발전 사업자의 금리 민감성

  • 초기 투자금이 매우 크고, 대부분 외부 차입금에 의존

  • 장기 고정 수익 구조(PPA 등)로 인해 금리 상승 시 수익 전가가 어려움

  • IRR, NPV 등 수익성 지표가 금리 변화에 민감하게 반응

  • 금리 상승기에는 자금 조달 자체가 어려워지고 착공이 지연될 수 있음

6. 반덤핑 관세의 실효성 한계

  • 미국은 중국의 우회 수출을 막기 위해 고율의 반덤핑 관세를 반복 부과

  • 그러나 우회 수출은 여전히 이어지고 있으며, 미국 및 유럽 내 셀·모듈 가격은 하락세 지속

  • 미국 내 주요 기업(예: 테슬라)도 여전히 중국산 소재 및 희토류에 의존하고 있어 공급망 탈중국화는 단기적으로 어려움

7. 결론 및 투자 전략 시사점

  • 진입장벽이 낮고, 경쟁우위가 없으며, 마진이 얇은(5% 이하) 경기 민감 산업에는 투자하지 않는 것이 현명함

  • 경기 둔화나 침체가 예상되더라도, 섣불리 방어주로 갈아타는 전략은 비효율적일 수 있음

  • 반대로 어떤 상황이 오더라도 매수해서는 안 되는 산업이 있으며, 핵심은 구조적 성장 기업을 먼저 발굴하고 투자하는 것임


#원문


TRUMP PUT

 연속적으로 트럼프 풋에 대한 기대감이 시장에 반영되는 듯하다.

트럼프는 공식적으로 명확한 발언은 삼가고 있지만, 중국 측 인사(*일부 재무부 인사)와의 무역 회담이 진행 중이라는 보도가 잇따르고 있다..


흥미로운 점은 정작 **중국 정부는 공식적으로 "어떠한 회담도 없다"**며 이를 부인하고 있다는 것이다


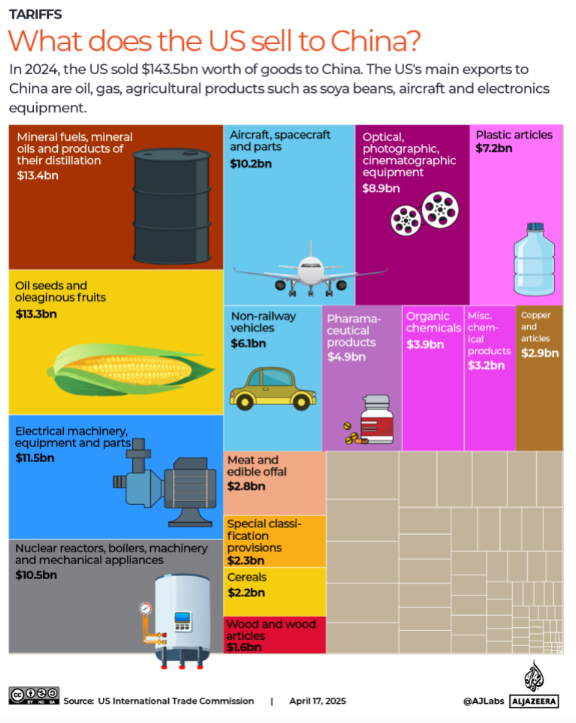
아래는 미국이 중국으로부터 수입하는 주요 품목 현황이며,


다음은 미국이 중국으로 수출하는 품목들에 대한 매핑이다.


중국 일부 언론은 일부 세관에서 미국산 직접회로(HS 코드 85류 세부 품목)에 대해 125%에 달하던 관세를 면제했다는 보도를 내놓았다. 아직 공식 확인은 더 필요하겠지만, 만약 사실이라면 이는 중국이 먼저 ‘화답’의 제스처를 보낸 셈이다.

그렇다고 해서 미국이 이에 대해 중국 전자제품에 대한 관세 면제를 즉각적으로 단행할 가능성은 낮아 보인다. 전자제품은 미국이 중국으로부터 가장 많이 수입하는 핵심 품목이기 때문이다. (위의 매핑표 확인)

하반기 들어 미국의 주요 경제 지표는 확연히 둔화되고 있으며, 이에 따라 트럼프 진영 내 강경파들의 입지는 약화되고 있다.

대신, 온건파의 중심에 있는 베센트 재무부 장관이 최근 주요 무역국과의 협상에서 중심 역할을 맡으며 언론 노출도 급격히 늘고 있는 모습이다.

지금은 경기 둔화나 침체가 오기도 전에, 자금이 먼저 선제적으로 움직이는 시대이다. 그리고 그 속도는 매일 더 빨라지고 있다.

강경파들로부터 시작된 관세무역 전쟁. 그로 인한 경기둔화, 침체 우려가 온건파 베센트가 전면에 나서서 조율하기 시작하면서, 다시 그 우려가 완화되고 있는 듯 하다.  

변동성이 큰 시점일수록, 경기전망을 예단하고 그에 따라 투자 포지션을 이리저리 바꾸는 전략은 결국 손실만 누적되는 결과로 이어질 가능성이 크다.

이런 시장 구조에서는 어떤 경제 상황이 오더라도, 구조적으로 상승할 수 있는 기업을 하루라도 빨리 발굴하고 미리 투자해두는 것이 현명한 전략이 되지 않을까 한다. 

경기둔화나 침체가 올 것으로 예견되더라도, 그에 따라 성급히 방어주로 갈아타거나 포지션을 줄이는 전략은 늘 비효율적일 수 있다.

반대로, 어떤 경우가 오더라도 매수해서는 안 되는 기업과 산업도 분명히 존재한다. 즉, 상황을 예측하려 하기보다는, 구조적으로 성장하는 기업과 그렇지 못한 기업을 가르는 안목이 더 중요해지고 있다.

태양광

최근 한 태양광 기업의 호실적 발표로 주가가 급등하고 있다고 한다. 

관련해서 매수콜이 연이어 나오고 있지만 나는 좀 회의적인 시각을 갖고있다.


미국 태양광 산업 전망 요약 (2025~2030)

1. 수요 vs 공급

  • 수요: 연간 설치 수요는 약 50GW 수준에서 정체 전망


  • 공급: 제조 생산능력은 2030년까지 150GW 이상으로 확대 예상

  • → 수요 대비 공급 과잉 약 3배 발생 가능


2. AMPC(세액공제) 종료 시 영향 (2026년 가정)

항목 세액공제 적용 시 세액공제 미적용 시
셀 보조금 W당 $0.04 지원 없음
평균 수익성 양호 (20~40%) 급감 (0% 이하 위험)
손익분기점(BEP) 낮음 (가격경쟁 가능) 상승 (W당 $0.16 이상 필요)
  • 세액공제가 없을 경우 대부분의 미국 제조사는 적자 전환 가능성


3. 예상 산업 영향

  • 초기 (2023~2025): IRA 지원으로 설비 급증, 투자 확대

  • 이후 (2026~2030): 공급과잉 + 세액공제 종료 시

    • 가동률 저하, 고정비 부담 증가

    • 셀·모듈 단가 하락 압력

    • 수익성 악화 → 감산, 설비 중단, 투자 축소

    • 일부 공장 철수 및 구조조정 우려


4. 시사점 및 대응 방향

  • 세액공제 유예기간 연장 검토 필요 (최소 2030년까지)

  • 국내산 셀·모듈 사용 인센티브 강화

  • 과잉투자 조정 유도

  • 고효율 기술 전환(TOPCon 등)에 따른 보조금 차등화 필요

  • 웨이퍼·잉곳까지 포함한 공급망 통합 기업 중심 지원 정책 고려


요약하자면, 수요 대비 공급이 과도하게 확대되는 상황에서, 여기에 보조금까지 사라진다면 미국 태양광 제조산업은 수익성 악화와 구조조정의 위험에 직면할 수밖에 없다.

이번 분기 예상보다 수익성이 좋았던 이유도 결국, IRA의 AMPC 보조금이 축소되거나 종료되기 전에 선제적으로 태양광 설치 수요가 앞당겨진 결과로 보인다. 조기 발주, 조기 인허가, 조기 착공의 흐름이 수익성 개선의 배경일 가능성이 높다.

문제는 미국의 전반적인 에너지 산업 환경이 태양광에 그리 우호적이지 않다는 점이다. 트럼프 행정부는 전통적으로 화력발전에 우호적인 기조를 보이고 있고, 이는 싸고, 가변적이지 않으며, 고효율의 전력 생산 수단이라는 점에서 태양광보다 훨씬 유리하다. 물론 지구 환경에는 치명적이지만, 트럼프는 그런 것에 크게 신경을 쓰지 않는다.

여기에 전력 가격 구조도 불리하다. 미국의 전력 가격은 주로 헨리허브(Henry Hub) 기준의 천연가스 가격과 밀접하게 연동되며, WTI 원유 가격보다는 천연가스 가격과의 상관도가 훨씬 높다. 최근 중국이 미국산 천연가스 수입을 중단한 데 이어, 트럼프 행정부는 원유·천연가스 시추 허가를 대거 확대하고 있으며, 해양시추 허가도 공격적으로 늘리는 추세다. 결과적으로 향후 미국 내 원유/가스 공급은 더욱 늘어날 것으로 보여, 전력 가격의 상방은 상당히 막혀 있다고 봐야 한다.

이런 상황에서 태양광 발전 사업자들은 여전히 고금리에 취약하다. 사업 구조상 초기 자본이 대규모로 투입되고, 수익은 장기 고정계약 형태로 회수되는 구조이기 때문에, 금리가 오르면 이자비용이 치명적으로 증가한다.
하지만 미국 시중금리는 단기간에 크게 떨어지기 어려운 구조다. 미국의 부채 문제, 무역적자 문제 등 근본적인 해결책이 제시되지 않는 이상, 금리는 높은 수준에서 고착될 가능성이 크다. (참고로 ‘중립금리’와는 다르다. 이 둘은 구분해야 한다.)

태양광 발전 사업자와 금리에 대한 민감성은 아래 표와 같이 요약된다:

  태양광 발전 사업자와 금리 민감성 요약


더 나아가, 트럼프 행정부는 다가올 경기 침체를 막기 위해 중국과의 무역 협상을 재개하려는 움직임도 보이고 있다. 동시에 미국은 중국의 태양광 우회 수출을 차단하고자 여러 차례 고율의 반덤핑 관세를 부과했음에도 불구하고, 태양광 셀·모듈의 가격은 미국과 유럽 모두에서 여전히 하락세를 보이고 있다.

이는 곧, 실제로는 중국산 우회 수출을 완전히 막는 데 실패하고 있다는 방증이며, 따라서 최근의 추가 반덤핑 관세도 실효성은 제한적일 수밖에 없다. 한편, 미국의 대표적인 제조기업인 테슬라도 여전히 중국산 배터리 소재와 희토류 자석에 의존하고 있는 현실을 보면, 미국이 단기간 내에 중국과의 공급망을 완전히 끊는 것은 사실상 불가능해 보인다.

결국 어떤 경우의 수가 와도, 진입장벽이 낮고, 경쟁우위가 없으며, 마진도 얇은 (5% 이하) 경기 민감 산업에 투자하는 것은 그리 현명한 선택으로 보이진 않는다.


2025년 4월 22일 화요일

생각정리 18 (*trump put, IRA Battery )

#요약 (CHATGPT)


트럼프 풋과 미국 정책 환경 변화: 정리 요약

1. 트럼프 풋 등장과 정치적 유연화

  • 배경: 장기채 금리 급등 → 시장 불안.

  • 트럼프 대응:

    • 대중 관세 완화 시사 → 자산시장 안정 유도.

    • 파월 해임 철회 → 연준과의 갈등 일시 완화.

  • 해석: 26.11월 중간선거 전까지 단기 부양책 동원 → 시장과 유권자 달래기.


2. 미국 경기: 스태그플레이션 조짐 강화

  • 4월 리치먼드 연은 발표 요약:

    • 제조업·고용 급락 → 경기둔화 시그널.

    • 공산품 가격 급등·임금상승 → 인플레 재점화 우려.

  • 예상 흐름:

    • Pull-in 수요 + 재고 buffer 효과 종료(6월~) → 하반기 경기지표 악화 예상.


3. 트럼프의 국채발행 전략과 금리 인하 압박

  • 시나리오 A (이상적):

    • 5~6월 CPI 하락 → 연준 금리 인하 유도 → 국채 유리한 조건(낮은 쿠폰+할증발행).

  • 시나리오 B (비관적):

    • 연준 금리 동결 + 협상 지연 → 고금리 발행(할인+고쿠폰) → 재정 부담 심화.

  • 트럼프 전략 요약:
    금리·물가·경기 흐름을 조합해 국채 발행 타이밍 조정, 파월을 인하 쪽으로 심리적 압박.


4. 산업별 물가 대응전략


→ 전방위 가격 안정책으로 CPI 하락 유도 → 금리인하 명분 확보 목적


5. 중국의 대응 전략 및 우회수출

  • 대응 요약:
    에너지·식료품 수입 다변화, 동남아 우회 수출망 활용 → 직접 타격 최소화.

  • 우회 수출 현황:

연도 수출액(억달러)   GDP 비중
  2017    43   0.04%
  2024 260    0.14%

  • 시사점:

    우회수출은 무역 충격 흡수용 완충장치. 미국의 경로 차단에도 연간 GDP 영향은 -0.1~0.14% 수준.


6. 배터리 산업 및 IRA 보조금 철폐 움직임

  • 미국 의회:
    9~10월 IRA 보조금 폐지 입법 추진 중.

  • 트럼프 구상:
    친환경 보조금 전액 철폐 → 예산을 에너지·농업·방산 쪽으로 재배분.

  • 한국 시사점:

    • 내수기여도 낮은 배터리산업 → 이재명 정부에서도 지원 우선순위 하락 가능성.

    • AMPC 폐지 후 구조조정 현실화: 보조금 없이는 이미 대부분 재정적 파산 상태.


7. 결론 및 시장 시사점

  • 단기:

    • 트럼프는 인위적 물가 안정과 경기부양 효과로 유리한 국채발행 조건을 유도.

    • 시장엔 ‘트럼프 풋’이지만, 정책 신뢰성 약화 가능성 내재.

  • 중기:

    • 관세 불확실성과 공급망 혼란 속 유동성 확대 → 자산버블 + 스태그플레이션 재발 위험.

    • 파월의 6월 금리 인하 여부가 미국의 거시정책 신뢰도 분기점이 될 것.

  • 중국:

    • 정치적 안정성과 전략적 수입처 다변화로 버티기에 성공.

    • 미국의 압박에도 GDP 손실은 연간 -0.5% 미만으로 제한적.


#원문


장기채금리가 올라간게 영향이 있었는지 지난밤 여지없이 '트럼프 풋'이 시장에 나왔다.

https://www.wsj.com/video/president-trump-says-tariffs-with-china-will-come-down-substantially/654BE22C-4232-48F3-8F62-1A6E709F2C31?mod=WSJvidctr_editorpicks_pos3


동시에 연준의장 파월에 대해서도 강제로 해임시키지 않겠다는 완화적인 스탠스도 나왔다. 

https://www.wsj.com/video/trump-says-he-has-no-intention-of-firing-fed-chair-powell/81ED36C0-E26E-47E6-89D7-BDD7E4F9EE90?mod=WSJvidctr_business_pos0


확실히 트럼프에게 남은 카드가 별로 없고, 그간 의심되던 약점이 만천하에 드러나고 있는게 아닐까라는 의구심이 든다. 

중국에서도 결국 트럼프가 26.11월 중간선거 전까지만 버티면 이기는 게임이라는 판단을 했는지, 버티기에 들어간 모습이다. 

반면, 25.4.25일 리치먼드 연방준비은행이 발표한 미국의 4월 softdata는 확연히 경기둔화+물가인상 = 스태그플레이션을 가리키는 쪽으로 발표됐다. 

4월 제조업지수 급락, 고용률 급락을 보여줬으며, 


반면, 인플레이션에 재발요인을 가리키는 공산품 가격 급등, 임금상승을 보여줬다.


지금 경로대로 흘러가면, 관세로 인한 Pull-in 수요가 끝나고 6월 이후부터 관세이전에 쌓아놓은 재고 buffer 효과가 차츰 사라지면 2H25부터는 확연히 미국내 인플레이션 지표와 성장률 둔화지표가 더욱 또렷히 나타날 예정이다.


리치먼드 연방준비은행(Richmond Fed)이 발표한 2025년 4월 제조업 활동 보고서의 핵심 내용 요약


1. 종합 분석 요약 (Composite Index)

  • 제조업 종합지수: 2025년 4월 -13으로 3월 -4보다 더 하락 → 제조업 경기가 전반적으로 둔화

    • 출하(Shipments): -17 (3월 -7 → 악화)

    • 신규 주문(New Orders): -15 (3월 -4 → 악화)

    • 고용(Employment): -5 (3월 -1 → 소폭 악화)


2. 현재와 향후 전망 지표

  • 현지 비즈니스 상황 지수:

    • 현재: -13 → -21 (악화)

    • 6개월 후 기대: -22 → -37 (비관적 전망 확대)

  • 향후 출하 및 신규주문 기대치:

    • 출하: 7 → -20

    • 신규 주문: 6 → -26


3. 공급망 및 주문 처리 상황

  • 공급업체 리드타임(Vendor Lead Time): 12 → 1 (납기지연 크게 해소됨)

  • 주문 적체(Backlog of Orders): -1 → -24 (미처리 주문 급감)


4. 가격 동향

  • 지불 가격(Prices Paid): 3월 3.75% → 4월 5.37% (원자재비 상승)

  • 판매 가격(Prices Received): 3월 2.34% → 4월 2.65%

  • 향후 12개월 전망: 지불 및 판매가격 모두 더 오를 것으로 기대됨


5. 고용 및 인건비

  • 고용 지수: -5 (신규 채용 둔화)

  • 임금 지수: 24 (3월 19에서 상승, 임금 인상 압력 지속)

  • 필요 인력 확보 지수: -5 (기술 인력 부족 문제 악화)


6. 설비투자 및 재고 지표

  • 설비투자 지수(Capex): -5 (투자 감소 지속)

  • 장비·소프트웨어 지출: -16 (급격한 위축)

  • 서비스 지출: -26 (경기 둔화 반영)

  • 완제품 재고: 20 (재고 증가)

  • 원자재 재고: 23 (공급 과잉 가능성)


7. 종합 결론

  • 제조업 전반의 둔화가 확연히 나타남

  • 수요 부진, 고용 둔화, 물가 상승, 재고 누적이 동시에 발생

  • 경기전망은 더욱 비관적으로 악화

  • 기업 심리 위축과 함께 설비투자 및 고용계획도 위축


트럼프의 행보

OIL

미국 경기지표가 꺾이기 시작한 가운데 ‘트럼프 풋’이 등장하면서, 트럼프가 시장 반응에 민감하게 움직이고 있음이 여실히 드러난다.

그는 5월 중 사우디 방문을 예정하고 있으며, 이는 단순한 외교일정이 아니라 물가 안정의 핵심축인 에너지 가격 통제를 위한 전략적 행보로 해석된다.

사우디는 당초 4월 3일부터 향후 18개월간 매월 13만 B/D씩 총 234만 B/D를 증산할 계획이었으나, 트럼프의 방문 일정에 맞춰 3개월분을 앞당긴 42만 B/D를 5월에 한꺼번에 증산하기로 했다.

이는 유가를 $55~$60 수준으로 통제함으로써 인플레이션을 억제하려는 트럼프의 전술적 의도가 반영된 것이다.


FOOD

트럼프의 관세정책으로 인해 가장 큰 피해를 본 부문은 미국 내 농산물 수출업자들이다.

중국이 대두·콩·옥수수 등의 미국산 곡물 수입을 전면 중단하면서, 대표 품목인 SOYBEAN 가격이 미국내에서 -20% 하락했다.

이로 인해 연쇄적으로 미국 내 식료품 가격 전반에 하방 압력이 가해질 것으로 전망된다.


CHEMICAL

중국은 동시에 미국산 에탄 및 LPG, LNG 수입도 전면 중단하고, 이를 대체할 중동 거래선을 적극적으로 물색 중이다.

그 결과, 미국 천연가스 가격(헨리허브 지표) 역시 관세 정책 이후 급격히 하락한 것으로 나타났다.


국채발행과 금리 전략

에너지·식료품·화학 제품 가격 하락이 CPI를 안정시킬 가능성이 커짐에 따라, 5~6월 소비자물가 상승률은 전월대비(MoM) 하락 전환될 가능성이 높다.

이러한 상황은 트럼프가 파월에게 금리인하를 압박할 수 있는 명분이 된다.

“물가가 이렇게까지 빠졌는데도 금리를 내리지 않으면, 곧 경기침체가 닥칠 것이다”는 논리를 내세우며 심리적 압박을 강화하고 있는 것이다.

이와 동시에 트럼프는 무역상대국들에게도 조기 협상을 종용하고 있는데, 그 이유는 다음과 같다:

  1. 5~6월 물가 하락 + 관세 이전 선수요 효과로 인해 단기 경기지표가 호전될 가능성

  2. 여기에 파월의 금리인하가 더해진다면, 이는 국채 발행을 위한 최상의 조합이 되기 때문이다.

일시적으로 경기가 살아나는 듯한 착시가 발생하면, 시장금리가 하락하며 할인율이 낮아져 할증발행이 가능해지고, 동시에 물가 하락으로 연준이 중립금리를 낮추면 채권 쿠폰금리(RATE)도 하향 조정되어 이자 부담이 완화된다.

무역협상에서 트럼프는 자국 국채를 무역상대국에게 팔아먹어 부족한 예산에 충원하려는 심산이 아닌가 싶다.

그러나 이러한 기대는 불확실성이 내재된 단기 플랜에 불과하다. 무역협상이 예상대로 지연되고(최소 6개월), 파월이 금리인하에 응하지 않는다면, 경기지표는 침체국면으로 진입하고, 미국은 결국 고이율환경에서 국채를 할인발행해야 하는 최악의 조건에 직면하게 된다.

이는 곧 미국의 구조적 부채문제를 악화시키는 방향으로 작용하게 된다.

즉, 파월을 금리인하 쪽으로 몰아붙이고 있는 주체는 바로 트럼프다.


시장이 이를 어떻게 받아들일까?

현재의 물가 안정과 경기 반등은 일시적인 착시효과에 불과하다.

하반기(2H25)에 들어서면 관세정책의 부작용, 공급망 혼란, 소비 위축이 맞물려 본격적인 성장 둔화 국면에 진입할 것이 자명하다.

이러한 상황에서 유동성까지 풀리면, 실물경기는 위축되는데 자산가치만 상승하는 전형적인 스태그플레이션이 발생할 수 있다.

한동안 억눌러놓았던 인플레이션이 재발될 가능성도 상당하다.

이를 알고도 파월이 과연 6월 금리인하를 단행할 수 있을지, 지켜볼 일이다.


트럼프 풋의 배경

이러한 배경 속에서 트럼프는 재무장관 스콧 베센트를 앞세워 중국과의 무역협상에서 일부 진전을 암시하며 시장을 달래는 스탠스를 취하고 있다.


중국의 대응

이번 미중 무역전쟁에서 중국은 오히려 방어적 전략의 정석을 보여주는 중이다. 선거 없는 정치체제와 중앙집권적 결정구조 덕분에 트럼프보다 훨씬 안정적으로 버티는 모양새다.

미국이 고율 관세(최대 145%) 및 인접국 우회수출 규제(원산지 규명 강화)를 통해 중국의 대미 접근을 차단하려 했지만, 중국은 지난 8년간 에너지·농축산물 수입처 다변화, 동남아 우회수출 경로 확보 등을 통해 이미 대부분의 리스크를 헤지해놓은 상태다.

설령 미국이 우회경로까지 봉쇄하더라도, 중국 GDP에 연간 -0.5% 미만의 영향만 발생할 것으로 보이며, 이는 충분히 감내 가능한 수준이다.


1. 우회수출의 등장 배경

  • 2018년 트럼프 정부의 대중 관세 부과 시작

  • 중국은 말레이시아, 베트남, 인도네시아, 태국, 필리핀 등 인접국에 중간재를 수출 → 단순조립 → 원산지 변경 → 미국 재수출하는 전략으로 대응

  • “Made in Vietnam”이 사실상 “Made in China”인 사례 다수 포착


2. 중국산 중간재 우회수출 규모 (2017~2024)

연도 우회 수출액 (억 달러)    중국 GDP 대비 (%)
2017    43    0.04%
2018    111    0.08%
2019    168      0.12%
2020    170    0.12%
2021    214    0.12%
2022    243      0.14%
2023    245    0.14%
2024    260    0.14%

우회 수출 총량은 약 6배 증가, GDP에 매년 0.1~0.2% 기여


3. 국가별 주요 사례

  • 베트남: 우회 허브화, 2024년 대미 수출 중 약 159억 달러가 중국 중간재로 구성

  • 말레이시아: 전자·태양광 중심, 2018년 재수출 비중 21%까지 증가

  • 태국/인니/필리핀: 가구, 섬유, 기계 등 부품경유 중심의 수출 구조


4. 미국이 우회경로까지 차단할 경우 GDP 손실 시나리오

  • 연 손실액: 약 170~260억 달러

  • GDP 손실률: 0.1~0.14%/년

  • 누적 손실: 약 GDP의 0.7~0.8%

  • 영향 품목: 전자, 기계, 태양광, 가구 등


5. 전략적 시사점

  • 우회 수출은 미국시장 접근을 부분적으로 유지해준 완충장치

  • 미국이 원산지 규정 강화 + 고율 관세 확대 시 해당 루트 소멸

6. 리스크


미 연준 Economists들은 2020년에 약 550억 달러 규모의 중국산 수출이 미국 수입 통계에서 누락된 것으로 추정하였는데​ uscc.gov​uscc.gov, 이는 당해 중국 GDP의 약 **0.37%**에 해당하는 금액임. 이 550억 달러에는 본 보고서에서 다룬 동남아 5개국 외에 멕시코, 대만, 홍콩 등 다른 경유지를 통한 우회까지 포괄한 수치로, 중국 경제 입장에서 보면 무역전쟁으로 직접적인 타격을 입을 뻔한 금액 중 상당 부분이 우회 경로를 통해 GDP에 계속 반영되었음을 의미함.

7. 결론

  • 우회 수출은 불법 재포장 + 합법 생산이전이 혼재된 전략

  • GDP 기여도는 작지만, 무역전쟁 초기 충격을 흡수한 핵심 경로

  • 향후 동남아 국가들과의 공동 가치사슬 구축이 전략적으로 중요


배터리

미국 국회에서는 IRA를 폐기하는 수순으로 입법 절차가 검토되고 있는 듯하다. 아마 25.9~10월 정도에 관련 입법이 개정될 예정이라고 한다. 

트럼프는 여전히 IRA 보조금을 '0'으로 만들고, 관련 자금을 이번 트럼프 정책에서 피해를 입은 미국내 에너지 / 농축산물 / 방산(=보잉) 쪽에 산업지원금으로 돌릴 예정이라고 한다.

차기 이재명 행정부에서도 내수 일자리, 내수 부과가치 창출기능이 낮은 배터리산업은 산업지원정책에서 1순위로 열외되지 않을까 한다.

AMPC가 사라지고 관련 배터리 공장 매각이 본격적으로 이뤄지면 국내 배터리 소재 체인에서도 업체별 파산으로 인한 통폐합 절차가 이뤄지지 않을까 한다. 

(*이미 보조금없이는 재정적 파산상태이긴 하다)